


東京都心のオフィス市場では、空室率の低下と賃料上昇が続いている。CBREによると、2026年第3四半期の東京のオールグレードの空室率は1.3%、さらにグレードAのそれは0.6%で、4期連続で1%を下回った。
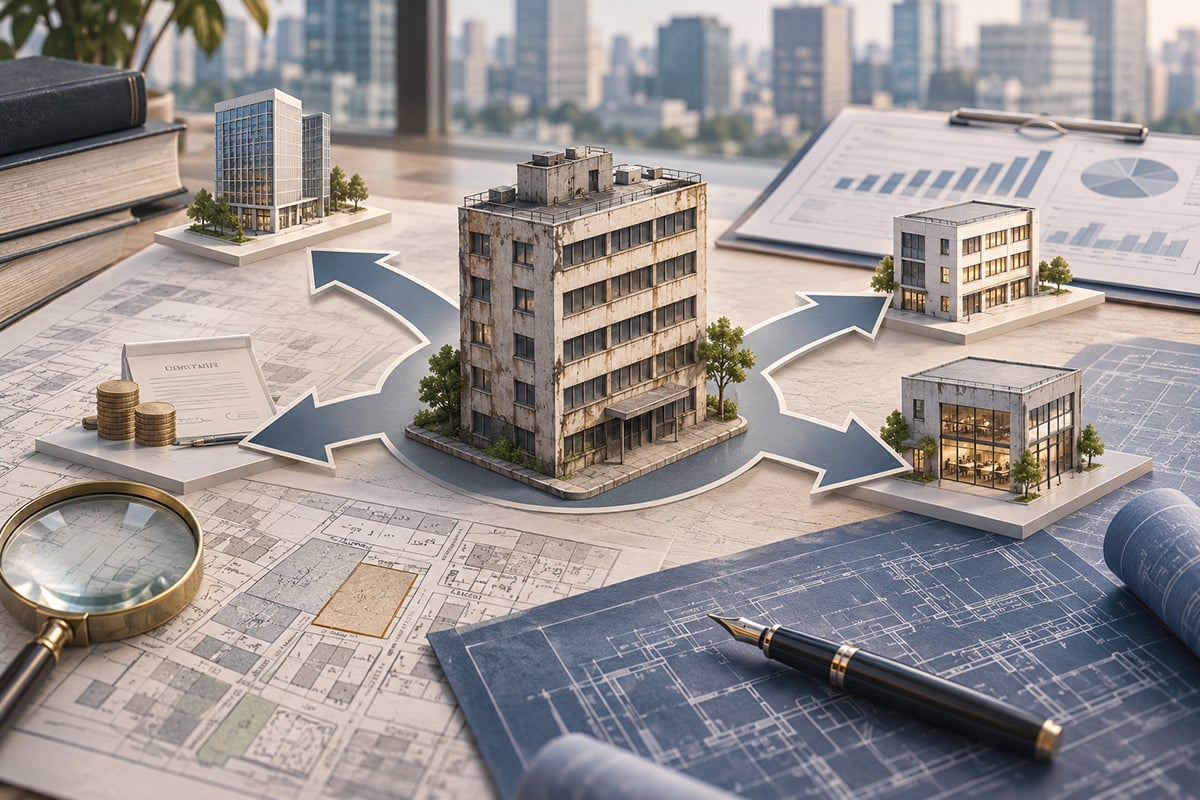
こうした市場では、築年数の経ったビルを持つ経営者ほど悩む。「今のうちに改修すれば、賃料を上げられるのではないか」。確かに一理ある。
しかし、築古ビルの改修で最も危険なのは、新築に近づければ近づけるほど価値が上がる、と考えることである。改修費は新築に近づけるほど膨らむが、賃料は改修費に比例して上がるわけではない。
改修は、性格の異なる三つの工事でできている
「改修」と一口に言っても、その中身は同じではない。大きく三つに分けて考えたい。
第一は、建物を安全・適法に使い続けるための前提となる工事である。外壁、屋上防水、耐震、設備、防火・避難。経年劣化が進む箇所の状態を定期的に把握することが、すべての出発点になる。用途や規模によっては、建築基準法に基づく定期調査・報告の対象にもなる。対象外であっても、専門家による建物診断は受けておきたい。貸主には、借主が建物を使えるよう必要な修繕を行う責任もある。これは収益を狙う投資ではなく、ビルを貸すという事業の前提である。
第二は、テナントに選ばれ続けるための競争力維持投資である。空調、照明、トイレ、エントランス、セキュリティ、通信環境など、いまのテナントが求める水準に合わせていく工事だ。
第三は、賃料上昇やNOI(純営業収益)の改善を狙う、選択的な付加価値投資である。ここから先は、やれば良いという話ではない。投資として成り立つかどうかが問われる。
今回は総論として、この三分類の意味と、改修投資判断の基本を整理する。各論は、今後改めて掘り下げたい。
判断の順序は明快である。第一・第二をまず適切に押さえ、そのうえで、第三については投資回収を厳しく見る。この三つを混ぜてしまうと、「せっかく工事するなら」と範囲が広がり、投資額だけが膨らんでいく。
「いくらかけるか」より「いくら回収できるか」
特に第三の付加価値型改修では、投資回収の視点が欠かせない。
例えば、1億円をかけて改修し、年間純収益(NOI)が500万円増えるとする。単純計算では、回収に20年かかる。あと30年保有するなら検討の余地はあるが、10年後に建替えを予定しているなら、同じ1億円でも意味は変わる。
だから、改修費を増加する年間キャッシュフローで割るだけでは足りない。残りの保有期間、建替え予定、工事中の空室や休業、改修後に本当に賃料を上げられるか、その地域で需要が続くか、そして借入金利。これらを合わせて見て、はじめて判断できる。金利が上がる局面では、回収に求められる水準は一段と厳しくなる。
新築と同じ土俵で戦う必要はない
高品質なビルへの需要は強く、賃料上昇もグレードAなど築浅の物件が牽引する面が大きい。しかし、築古ビルが同じ土俵で競う必要はない。立地がよい。賃料が手頃である。小区画に対応できる。入居工事の自由度が高い。管理がきめ細かい。そうした別の価値で選ばれるビルもある。
大切なのは、弱点をすべて消すことではない。誰に選ばれるビルなのかを決め、そのテナントに必要なところへ投資することだ。エントランスを華やかにしても、空調が足りなければテナントは選ばないかもしれない。毎日使うトイレや空調、照明、セキュリティを丁寧に整える方が、稼働率や賃料に効くこともある。
そして、第三の投資を見送るという判断もある。近く建替えを予定している。周辺需要が弱く、賃料上昇が見込めない。敷地の可能性を考えれば、用途転換や再開発の方が筋がよい。そうした場合に、安全性と基本性能の維持にとどめるのは、放置ではない。出口を決めたうえで投資を抑えるのは、立派な戦略である。
問うべきは、築年数ではない
築古ビルを前にすると、人はどうしても「あと何年使えるか」を考える。しかし、CRE(企業不動産)の視点に立てば、ビルは単なる建物ではなく、企業が資本を置く経営資源である。
「築古だから改修する」のではない。そのビルを今後何年、誰に、どの用途で使わせ、どれだけの収益を生ませるのかを先に決める。改修とは、その計画を実現するために行う投資である。
全面改修か、最低限の修繕か。建替えか、用途転換か。あるいは売却か。
改修額を決める前に、まず、そのビルの「残りの役割」、すなわち不動産戦略を決める。築古ビルを持つ企業に求められているのは、その順序ではないだろうか。
※ 本稿は一般的な考え方を示すものであり、法令上の義務の有無や個別の改修・建替え判断は、専門家にご確認ください。
コメント