


個人向け国債の購入が急増している。財務省が11月6日に発表した10月の応募額は2兆256億円に達し、月間2兆円を突破した。約20年ぶりの高水準だ。
英フィナンシャル・タイムズ(FT)もこの動きを大きく報じ、日本の家計が銀行預金から国債へ資金を移し始めていると指摘した。
個人向け国債の購入額が月間2兆円を突破。財源確保に苦慮する政府には願ってもない展開だ。しかしインフレ率を下回る金利では政府は実質債務を減らせる一方、家計はマイナスの実質金利により購買力を失う。政府は潤い、国民の資産は目減りする。これこそ金融抑圧の本質だ。https://t.co/qZYn9jRBSN
— 朝倉智也(Tomoya Asakura) (@tomoyaasakura) November 11, 2026
【参照リンク】日本の個人投資家、過去最高の勢いで国債を買い進める フィナンシャルタイムズ
しかし、政府にとって好都合な国債の大量購入が、国民にとっても利益になるとは限らない。
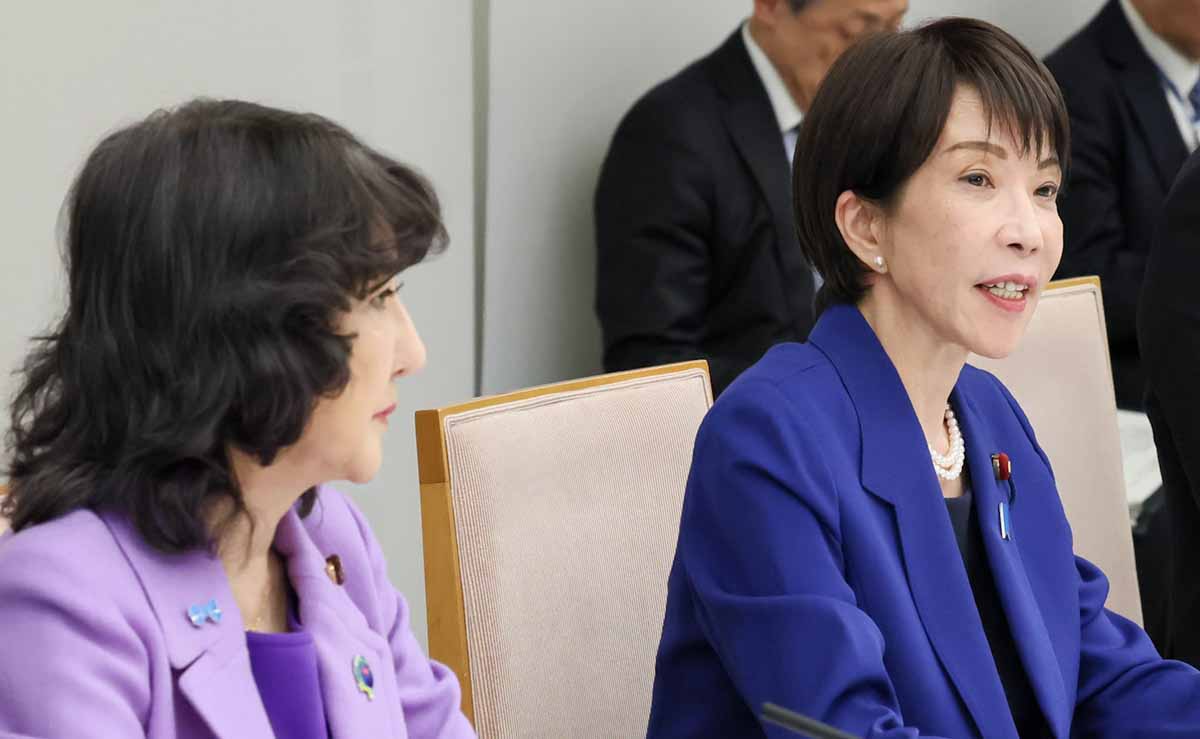
高市首相と片山財務相 首相官邸HPより
金利2%超でもインフレに勝てない?
今回の個人向け国債では、固定5年の応募額が1兆3151億円と全体の約65%を占めた。金利は年2.39%。長年のゼロ金利に慣れた日本人には魅力的に映るだろう。
ところが、重要なのは名目金利ではなく、物価上昇率を差し引いた「実質金利」だ。
9月の消費者物価上昇率は前年同月比2.1%、生鮮食品とエネルギーを除けば2.4%だった。仮に物価上昇率が2.4%で続けば、金利2.39%でも税引き前の実質利回りはほぼゼロ。約20%の利子課税を考慮すれば購買力は減少する。
もちろん、将来インフレ率が低下すれば実質利回りは改善する。しかし、元本保証と購買力の維持は別問題だ。
政府の借金を国民の貯蓄で支える構図
財政赤字を抱える政府にとって、個人向け国債の人気は願ってもない展開だ。
日銀が国債購入を縮小するなか、政府は新たな買い手を必要としている。家計の預貯金が国債に流れ込めば、国債を安定的に発行しやすくなる。
さらに、インフレ率が国債金利を上回れば、政府債務の実質価値は目減りする。借り手の政府には有利だが、貸し手の国民には不利だ。
こうした仕組みは「金融抑圧」と呼ばれる。政府が金利や金融制度に働きかけ、実質金利を低く抑えて債務負担を軽減する政策だ。
今回の購入増加は家計の自発的な行動であり、それだけで金融抑圧とは断定できない。ただし、政府が低い実質金利を財政運営に利用すれば、その経済的効果は共通する。
「安全な国債」が安全とは限らない
財務省は複利型や長期商品の追加、税制優遇など、個人向け国債の魅力を高める施策を検討している。
しかし、国債を買いやすくする一方、インフレによる資産価値の減少を十分に説明しないのは問題だ。
国民が政府にお金を貸し、政府は財政支出を続ける。その間に物価上昇で国民の貯蓄の購買力が削られていく。
政府は借金を実質的に軽くできても、国民の資産は目減りする。 国民が知らない間に負担を引き受ける、インフレ課税になってしまっている。
個人向け国債2兆円突破を手放しで喜ぶべきではない。われわれは、政府がどれだけ国債を売れるかではなく、国民の購買力をどれだけ守れるかを問うべきだ。
コメント