


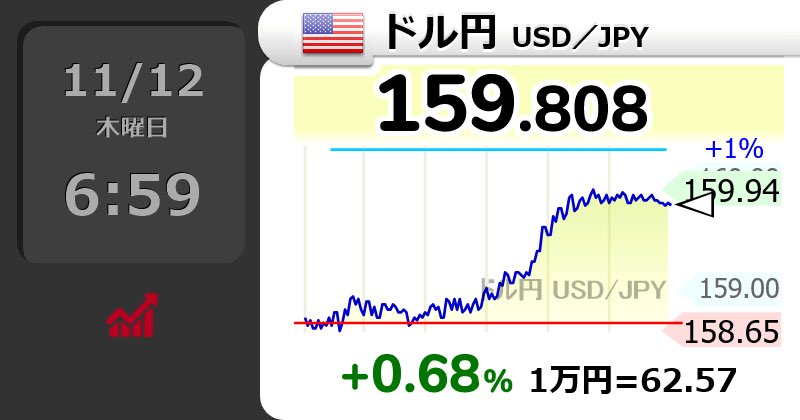
外国為替市場で円安が再び加速し、1ドル=160円の大台に迫っている。11月11日の東京市場では158円台後半で推移したが、その後の海外市場では159円台後半まで円安が進んだと報じられた。
円安の直接の引き金は、米国のインフレ再加速と利上げ観測の高まりだ。しかし、その背景には日米の金融政策の違いと、日本経済が抱える構造的な問題がある。
米国のインフレ再加速でドル買いが加速
11月10日に発表された米国の10月消費者物価指数(CPI)は前月比0.4%上昇し、市場予想の0.3%を上回った。インフレがなかなか収まらないことから、米連邦準備制度理事会(FRB)が12月に追加利上げに踏み切るとの観測が急速に強まった。
米10年国債利回りは一時5%を超え、ドル建て資産の魅力が高まった。さらにFRBのウォラー理事が0.5%ポイントの大幅利上げの可能性に言及したことも、ドル買いを後押しした。市場では12月の0.25%ポイント利上げが有力視されている。これまで利下げを期待していた投資家にとって、金融政策の見通しが大きく変わったことになる。
日銀が利上げしても円安が止まらない
一方、日本銀行も金融正常化を進めている。政策金利は1.25%まで引き上げられ、追加利上げも議論されている。しかし、米国の政策金利は3.75~4.00%と依然として高い。日銀が0.25%ポイント利上げしても、FRBが同じ幅だけ利上げすれば金利差は縮まらない。
しかも、日本では政府債務が巨額に膨らみ、急激な金利上昇は国債利払い費や金融機関の経営に影響する。日銀が利上げを進めにくい事情も市場に意識されている。円安を止めるには利上げすればよいというほど、問題は単純ではない。
160円突破で政府は再び為替介入するのか
政府・日銀による為替介入への警戒感も高まっている。日本は過去にも大規模な円買い介入を実施してきたが、その効果は長続きしていない。為替介入で一時的に円高へ誘導しても、日米金利差という根本的な条件が変わらなければ、再び円売りが進むからだ。
160円は市場が注目する心理的な節目だが、政府が必ず介入する水準ではない。重要なのは相場の変動速度や投機的な動きである。
円安で政府は潤い、家計は苦しくなる
円安は輸出企業の円換算利益を押し上げる一方、エネルギーや食料品など輸入品の価格を上昇させる。インフレによって名目税収が増え、政府債務の実質的な負担が軽くなる可能性がある一方、賃金上昇が物価上昇に追いつかなければ、家計の購買力は低下する。政府が積極財政を続け、日銀が金利上昇を抑えようとすれば、円の信認をめぐる懸念が強まる恐れもある。
今回の円安の直接原因は米国のインフレと金利上昇だが、日本が低金利を維持しなければならない事情も、円安を長引かせる要因になっている。問題は1ドル160円を突破するかどうかではない。
円安が進んでも、日本経済がそれを止めるだけの政策的な自由度を失いつつあることだ。為替介入で時間を稼ぐことはできても、金融政策と財政政策の矛盾まで解消できるわけではない。
コメント