


emma/iStock
この記事では、企業の財産所得について受取・支払のバランスや、総所得との比率を国際比較した結果をご紹介します。
1. 日本の企業の財産所得(純受取)
私たちの経済活動を体系的に整理した統計がSNA(System of National Accouts)です。
SNAでは、付加価値の生産を起点にして、私たち家計や企業などの各部門が、どのような経済活動を行っているかが、数値としてまとめられています。
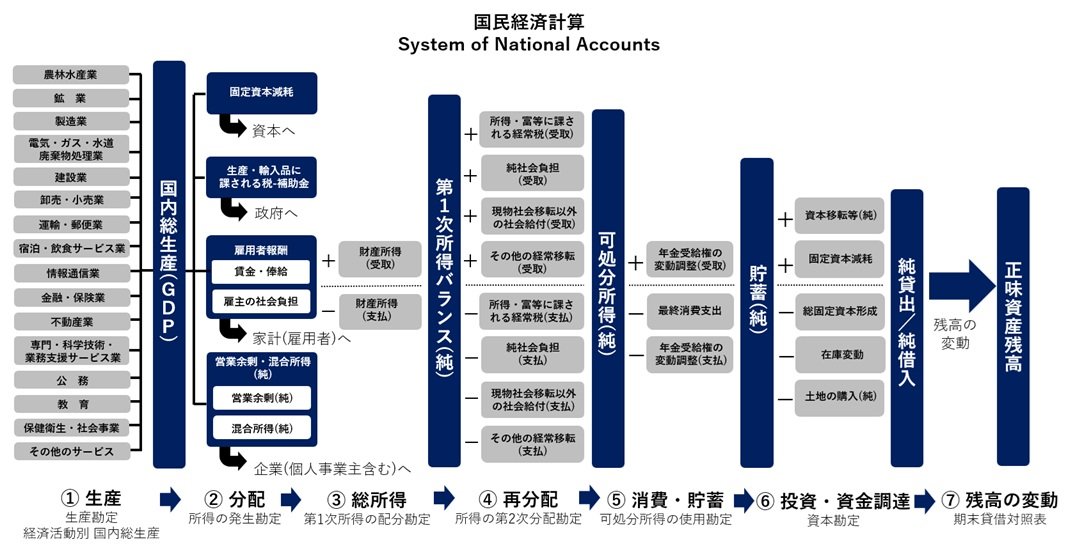
生産された付加価値は、それに寄与した主体に分配され、更に財産所得を足し引きして、再分配前の総所得である第1次所得バランスが計算されます。
今回は、企業の第1次所得バランスと財産所得の関係について確認していきましょう。
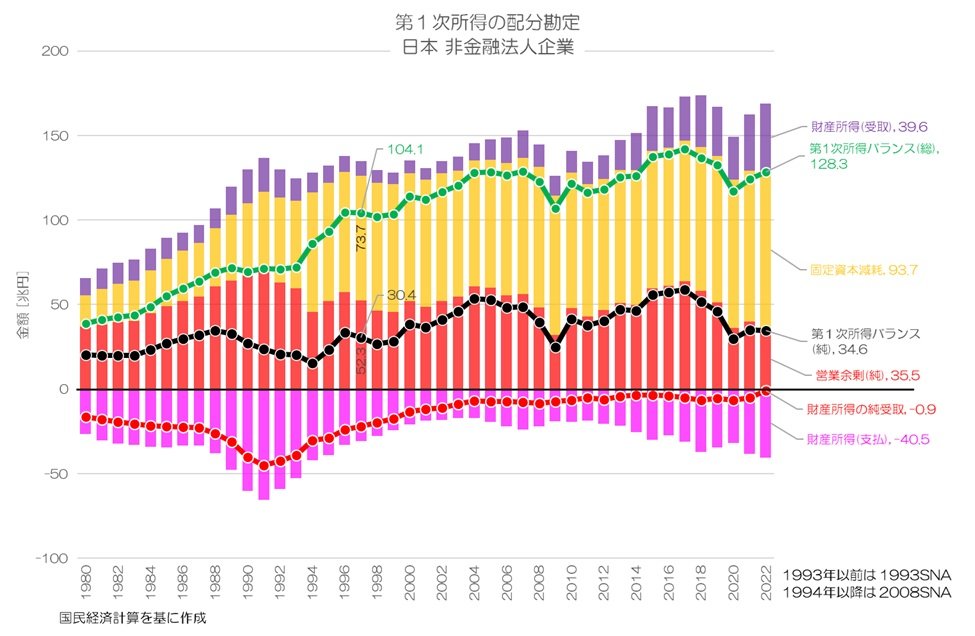
図1 第1次所得の配分勘定 日本 非金融法人企業
国民経済計算を基に作成
企業の第1次所得の配分勘定を見ると、付加価値の分配のうち営業余剰(純)と固定資本減耗が計上されており、そこに財産所得の受取が加わり、支払が差し引かれて第1次所得バランス(総)が計算されています。
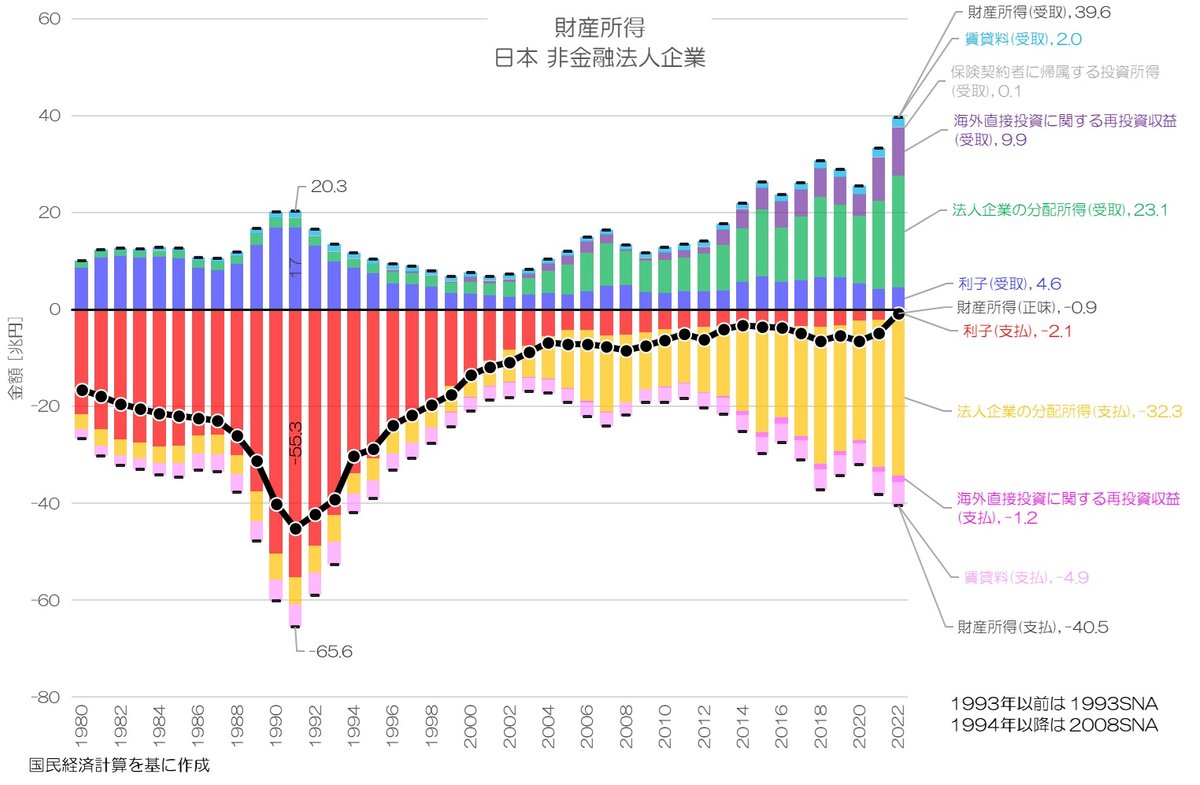
図2 財産所得 日本 非金融法人企業
国民経済計算を基に作成
日本企業の財産所得は、過去においては利子が殆んどでしたが、バブル崩壊以降借入が減り、金利が下がったことから支払利子が大幅に縮小してきました。
一方で、法人企業の分配所得や海外直接投資に関する再投資収益が拡大してきたようです。
差引の財産所得(純受取)は、マイナス水準が徐々に縮小していき、近年ではほぼゼロとなっています。
2. 対GDP比の国際比較
続いて、各国企業の財産所得について、対GDP比で受取と支払の規模やバランスを見ていきましょう。
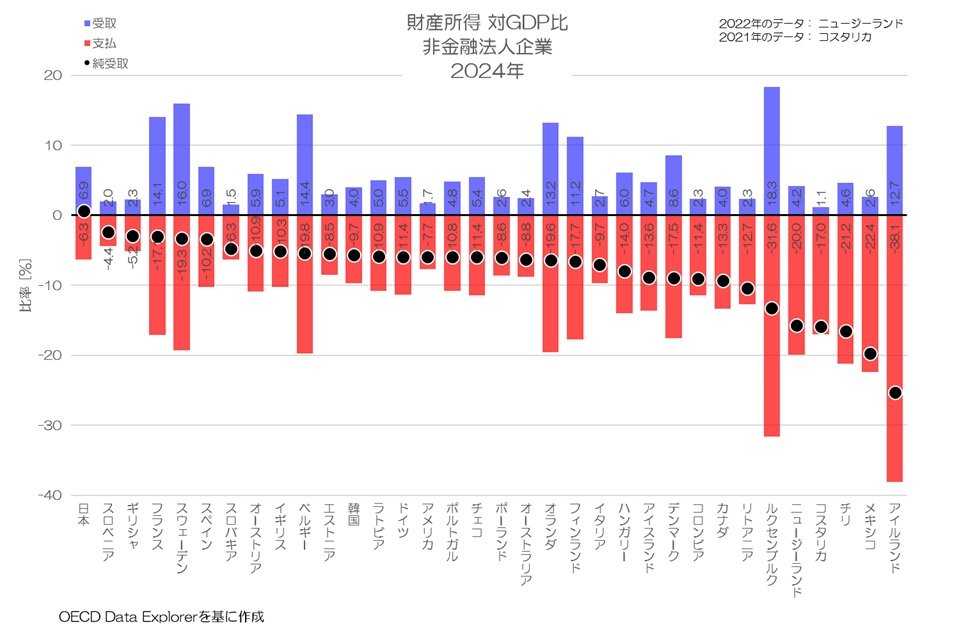
図3 財産所得 対GDP比 非金融法人企業 2024年
OECD Data Explorerを基に作成
図3が企業の財産所得 対GDP比について、純受取が多い順に並べた国際比較です。
日本は受取も支払もそれなりの規模ですが、受取の方が超過していて、先進国で唯一純受取がプラス化しています。
他国は支払の方が超過しており、主要先進国ではイタリアとカナダのマイナス水準が大きいようです。
基本的には受取の多い国は支払も多い傾向が見受けられますが、特に主要先進国ではフランスの規模が大きい事が目を引きますね。
逆にアメリカは、対GDP比で見るとそれほど大きくは無いようです。
日本は、企業の財産所得がプラス化している唯一の先進国という特徴があるようです。
日本全体の財産所得(純受取)は、対GDP比で見れば先進国で最も多い状況ですが、その恩恵は家計ではなく企業に届いているようです。
3. 対第1次所得バランス比の推移
続いて、再分配前の総所得となる、第1次所得バランスとの比率で確認していきましょう。
対GDP比だと経済全体に対する比率となりますので、企業の第1次所得バランスで主体を企業に揃える事で、そのうちの財産所得の寄与具合をより正確に可視化するのが目的です。
まずは主要先進国の推移から見ていきましょう。
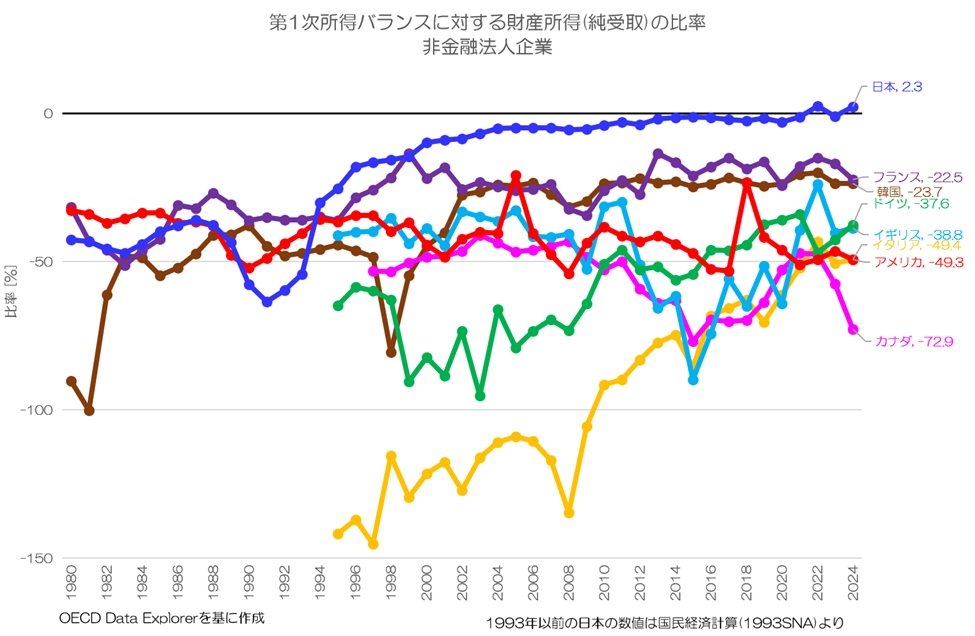
図4 第1次所得バランスに対する財産所得(純受取)の比率 非金融法人企業
OECD Data Explorerを基に作成
図4が企業の財産所得(純受取)対第1次所得バランス比の推移です。
第1次所得バランスの中で、財産所得(純受取)の寄与率を計算したものになります。
数値がマイナスだと、財産所得のうち受取より支払が超過していて、第1次所得バランスを押し下げるように寄与している事を表します。
基本的にどの国の企業もマイナスで推移していますが、特に日本ではマイナス水準が徐々に縮小していて、近年では唯一プラス化しています。
ドイツやイタリアのマイナス水準が縮小しているのも特徴的ですね。
4. 対第1次所得バランス比の国際比較
最後に、対1次所得バランス比の最新値について国際比較を見てみましょう。
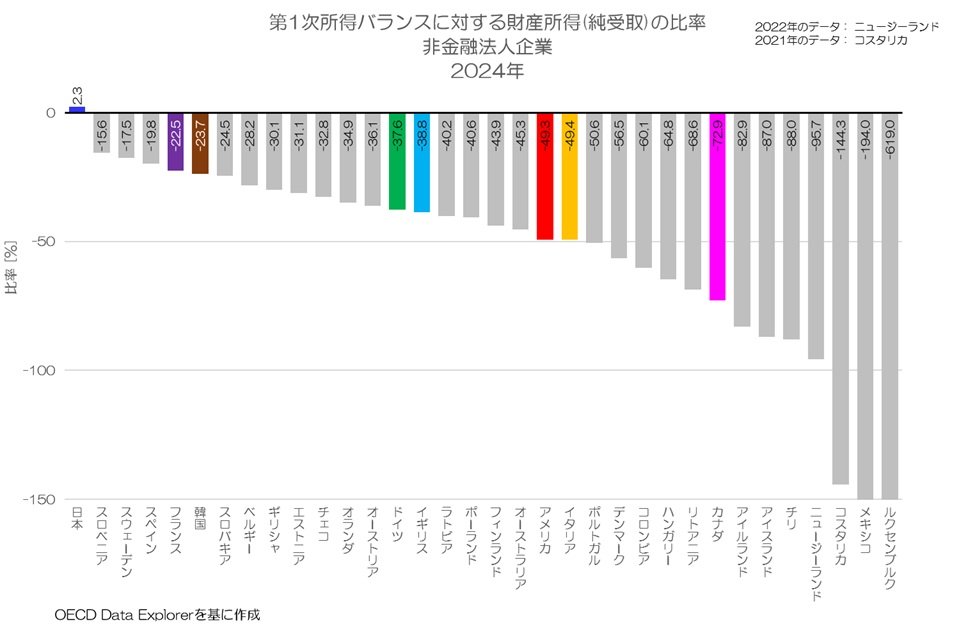
図5 第1次所得バランスに対する財産所得(純受取)の比率 非金融法人企業 2024年
OECD Data Explorerを基に作成
図5が2024年の国際比較です。
日本だけが2.3%とプラス水準で、他の先進国は全てマイナスです。
フランス、韓国は比較的マイナス水準が低いのですが、アメリカ、イタリア、カナダが相対的に多い国となるようです。
5. 企業の財産所得(純受取)の特徴
この記事では、企業の財産所得(純受取)について、その規模やバランスについての国際比較をご紹介しました。
日本の企業の財産所得については、他国と異なるポイントが2つあります。
1つ目は、対外直接投資が他国並みであるにもかかわらず、対内直接投資が極端に少ない事です。
これにより、直接投資に関する分配所得や再投資収益も、受取側が大幅に超過する事になります。
2つ目は、借入の縮小と金利の低下による支払利子の縮小です。特に金利低下によって、大幅に支払利子が縮小したことが大きく寄与しているようです。
結果的に財産所得としては、受取が多く、支払が少ないので、純受取が先進国で唯一プラス化していると言えそうです。
とはいえ、近年では円安などもあり対内直接投資が増えてきていますし、金利も上昇していく可能性も高そうです。
これまでは企業にとって財産所得で稼ぎやすい環境だったわけですが、今後どのように変化していくのか、大変興味深い分岐点に差し掛かっていると考えられます。
皆さんはどのように考えますか?
■
この度、当社の取り組みが1冊の本としてまとまり、日経BPより出版されました!

経済の構造(SNA)と統計データに実務者としての視点を加え、私たち働く当事者が今後どのようなマインドセットを持つべきかを、考えるという内容です。
是非ご一読いただけましたら幸いです。
編集部より:この記事は株式会社小川製作所 小川製作所ブログ 2026年11月13日の記事を転載させていただきました。オリジナル原稿を読みたい方は「小川製作所ブログ:日本の経済統計と転換点」をご覧ください。
コメント