


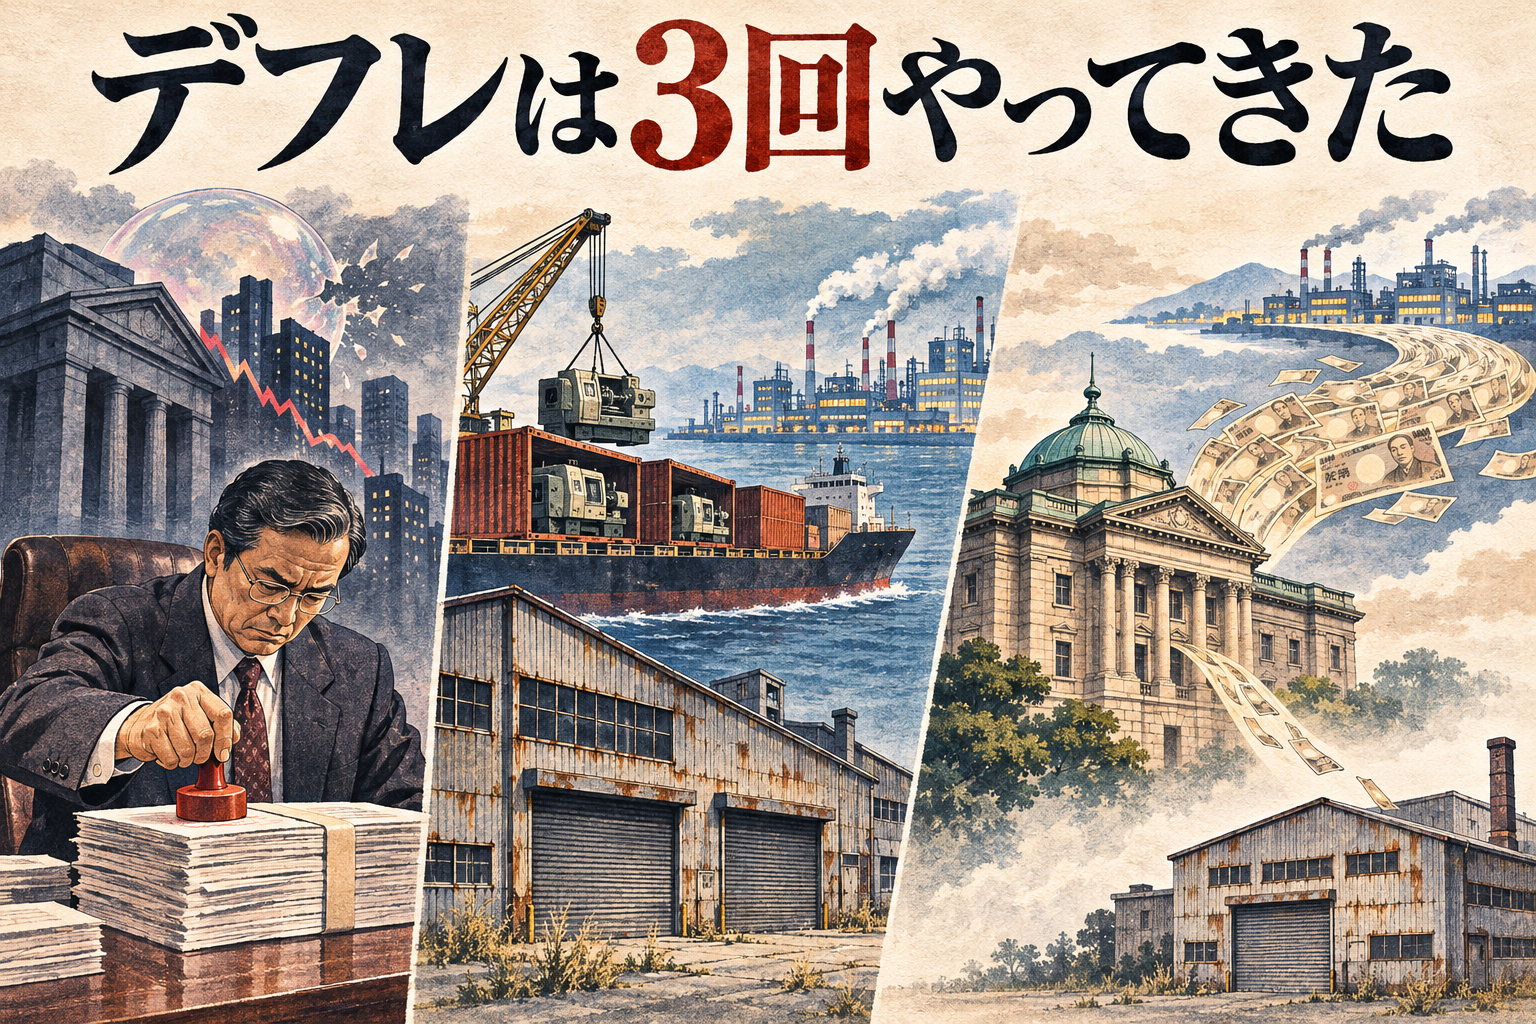
- 第1のデフレは、バブル崩壊後に企業が借金返済を優先し、設備投資と国内需要が落ち込んだことで起きた。
- 第2のデフレは、製造業の海外移転で国内投資が伸び悩んだためだが、これは2008年以降の円高で急速に進んだ。
- 第3のデフレは、日銀の異次元緩和が生んだ。ゼロ金利のチープマネーが海外投資を後押しし、産業空洞化を促進した。
日銀がようやくインフレ目標を達成した。10月30日の金融政策決定会合では、政策金利は据え置いたが、声明文で「2%の物価安定の目標とおおむね整合的な水準となっている」と書いた。2013年1月の共同声明から実に13年10ヶ月ぶりである。
それでも高市首相は国会で「物価が持続的に下落する状況を脱するだけでなく、再びそうした状況に戻る見込みがないと判断できる経済状況」ではないという独自の基準で、デフレ脱却宣言をしなかった。ここまで政治家のこだわる「デフレ」とは何だろうか。2000年以降、物価下落が続いたことは事実だが、その実態は単純ではない。
第1のデフレ:企業が借金を返し始めた
1990年代に不動産バブルが崩壊すると、企業が担保に入れていた土地や株式の価格が下がった。膨らんだ借金はそのまま残り、資産を売っても返しきれない企業が増えた。経営者にとっては成長を見込んで新しい工場を建てるより、借金を返済して倒産を避けることが至上命令だった。
銀行も不良債権を抱え、新規融資に慎重になり、既存の貸し出しを回収する。企業が設備投資を見送ると機械メーカーや建設会社の仕事も減り、そこで働く人が職を失う。資産売却などで負債を減らしても何も生産しないので、経済は停滞する。これがバランスシート不況である。
日銀は1999年からゼロ金利にしたが、債務の削減を最優先する企業はゼロ金利になっても借り入れない。この時期には小渕首相が「世界一の借金王」になって巨額の財政出動をしたが、大きな需要不足が発生したときは、ケインズ政策は必要だった。
特に1997年11月に山一証券が自主廃業した事件は、大規模な「取り付け」を起こし、山一のメインバンクだった富士銀行の経営危機が噂された。追い詰められた銀行は債権の取り立てに回り、企業倒産が増え、自殺者が激増した。企業部門が貯蓄過剰になり、純投資がマイナスという異常事態が始まった。
日銀の黒田前総裁は回顧録で、このときのデフレがデフレマインドを生み、その後25年のデフレをもたらしたというが、不良債権処理の影響がそんな長期にわたって続くはずがない。物価下落という現象は同じだったが、その原因は大きく変化したのだ。
第2のデフレ:円高で製造業が工場を海外に移転した
2000年代なかばまでに、バブル期の過剰債務と銀行の不良債権の処理はおおむね一巡し、2006年に日銀の福井総裁は量的緩和をやめた。その後も政策金利は0.25%とゼロ金利に近かったが、投資は以前の勢いを取り戻さなかった。
そこに2008年の「リーマン・ショック」以降の世界金融危機が重なり、輸出が落ち込んだ。1ドル80円を超える円高になり、輸出企業の海外移転が増えた。これは1990年代から始まっていたが、円高で急激に進んだ。
中国の世界市場への参入で安価な労働力が大量に供給され、アジアでは現地で生産して現地で売る市場が広がった。工場ができると、部品メーカーが近くに進出し、物流網が整い、現地で技能や管理のノウハウが蓄積される。工場一つの採算を比較して始まった移転が、時間とともに、生産網全体をどこに置くかという問題になった。
日銀の黒田総裁はこの違いを見落し、「円安になったら工場が戻ってくる」と主張した。既存の国内工場なら、円安で輸出採算が改善し、増産することもあるが、アジアの新興国は急速に成長する市場であり、資金需要も旺盛だ。現地でつくった商品は現地で売り、上がった利益は現地に投資し、法人税も現地で払う。
企業にとって海外投資は、収益率を高める手段である。海外子会社の利益は日本の親会社の連結業績を押し上げ、海外からの投資所得は日本の国民総所得(GNI)にも反映される。ただし、海外の工場で新たに生まれた付加価値や雇用は、その工場のある国に計上される。企業が利益を伸ばして株価が上がっても、国内の実質賃金が上がらないのはこのためだ。
資本と労働の移動しやすさにも大きな差がある。企業は新しい設備を収益の見込める国に置けるが、日本の工場で働いていた人が、新工場のある国に家族を連れて移住する例は限られる。国内で次の仕事を探すとき、製造業で身につけた技能を生かし、同水準の賃金を得られる職場が近くにあるとは限らない。
日本の生産性(TFP)の低下の原因は技術だけではない。企業が撤退するとき、普通は古い工場をつぶして新しい工場を残すが、深尾京司氏の指摘するように、日本ではその逆に新しい工場が退出して古い工場を残す負の退出効果が強まっている。
その原因は、新しい工場の最新技術をもつ要員をアジアの生産拠点に配置転換し、古い工場は雇用維持のために残すからだ。その結果、国内工場の平均稼働期間が延び、ゾンビ化が進行しているのだ。深尾氏は最初はデータの誤読だと思ってチェックしたというが、何度チェックしても同じだった。日本の製造業では、新しい工場がつぶれて古い工場が残るのだ。
これは企業収益の面でも合理的だ。新しい工場の設備は売却できるので、サンクコストにならないが、古い工場は売れない。その代わり減価償却が終わっているので経費に計上されない。何より古い工場の高齢従業員は解雇できず、地元の理解もえられない。借金を返し終えた企業が国内で次の事業を始めず、海外の成長市場で資金を使う。第1のデフレを生んだ財務上の制約が解けた後も、企業の貯蓄超過が続いた理由はここにある。
続きはアゴラサロンでどうぞ(初月無料)
コメント