


「年金だけでは生活できない」
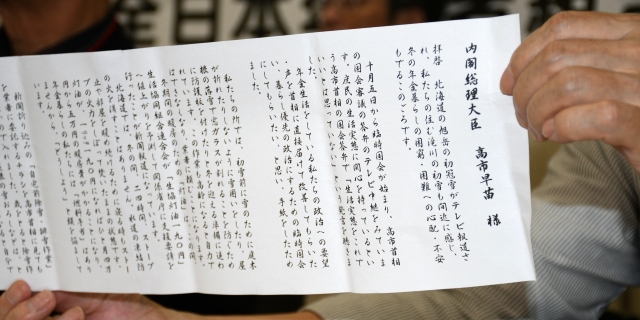
物価高が続くなか、こうした声を聞く機会が増えた。2026年10月には全日本年金者組合が厚生労働省に年金の引き上げを要求した。
年金も貯蓄も乏しい高齢者にとって、物価高は切実な問題だ。しかし、そもそも公的年金は、それだけで老後の生活費をすべて賄う制度なのだろうか。そして、老後のために貯めた金は、いつ使うのだろうか。
年金だけで暮らせる制度だったのか
日本で国民皆年金が実現したのは1961年である。
1985年の年金改革では全国民共通の基礎年金が導入された。当時の厚生省は、基礎年金を老後生活の「基礎的部分」を賄うものと位置づけ、月額5万円(1984年価格)に設定した。
基礎年金だけで生活費のすべてを保障する設計ではなかったのである。
もちろん、会社員などには厚生年金の報酬比例部分がある。退職金や貯蓄、私的年金なども含めて老後を支えるという考え方は、不自然ではない。
資産も収入も乏しい高齢者の生活を保障することと、すべての高齢者が貯蓄を取り崩さず年金だけで暮らせるようにすることは、別の目標だ。
年金制度ができたころ、こんなに長生きしなかった
1960年の日本人の平均寿命は男性65.32歳、女性70.19歳だった。2025年には男性81.35歳、女性87.33歳まで延びた。
ただし、年金受給期間を考えるには、65歳に到達した人の平均余命を見る必要がある。
1960年には男性11.62年、女性14.10年。それが2025年には男性19.68年、女性24.52年となった。定年も55歳中心の時代から60歳へ、さらに65歳までの雇用確保が求められる時代になった。
年金制度も支給開始年齢の引き上げなどの改革を重ねてきたが、老後そのものが大幅に長くなった事実は変わらない。退職後20年、30年と暮らす時代である。老後の生活設計が昔のままでよいはずはない。
日本人は死ぬときが一番金持ち?
「日本人は死ぬときが一番金持ちになる」
経営コンサルタントの大前研一氏は、2009年の時点で、日本人が老後資産を十分に取り崩さず亡くなる現象を指摘していた。
単なる印象論だろうか。
内閣府の2024年『年次経済財政報告』には興味深い分析がある。世帯主の年齢別に金融資産を比較すると、平均保有額は60~64歳で1,800万円強、85歳以上でも1,500万円強。年齢が20年以上離れているのに、減少幅は1割台半ばにとどまる。中央値でも、高齢期の資産取り崩しがほとんど進まない傾向が確認されている。
もちろん、同じ人を死亡まで追跡した数字ではない。「誰もが死亡時に人生最大の資産を持つ」と証明されたわけではない。
それでも、老後のために蓄えた資産が、老後になっても十分に使われていないという問題は確かに存在する。
高齢者の5世帯に1世帯は貯蓄4,000万円以上
内閣府の2026年版高齢社会白書によれば、世帯主が65歳以上の二人以上世帯の貯蓄中央値は1,658万円。全世帯の1,189万円を約4割上回る。さらに、貯蓄4,000万円以上の世帯は20.0%。5世帯に1世帯である。
ただし、高齢単身者は含まない。貯蓄がほとんどない高齢者も存在する。問題は、金融資産が5,000万円ある人も、預貯金がほとんどない人も、同じ「年金生活者」という言葉で括られてしまうことだ。
総務省の2025年家計調査では、65歳以上の夫婦のみの無職世帯は、可処分所得が月平均約22万2,000円、消費支出が約26万4,000円。毎月約4万2,000円の不足となっている。
しかし、収支が赤字だからといって、直ちに生活困窮とはいえない。現役時代に蓄えた資産を退職後に取り崩すのは、むしろ自然な家計行動ではないか。
老後のために貯めた金を、なぜ使わないのか
経済学には「退職貯蓄パズル」という研究テーマがある。
現役時代に蓄えた資産を退職後に取り崩すという単純なモデルに比べ、現実の高齢者は資産を取り崩す速度が遅い。
2026年には財務省財務総合政策研究所の『フィナンシャル・レビュー』にも、濱秋純哉氏による関連研究が掲載された。
長生きするかもしれない。介護施設への入所が必要になるかもしれない。医療費も心配だ。子どもに財産を残したいという希望もあるだろう。いずれも理解できる。
ただし、内閣府の分析では、金融資産を保有する60歳以上の77%が保有目的に「老後の生活資金」を挙げている。
すでに老後を迎えているのに、老後のために資産を温存する。奇妙にも見えるが、いつまで生きるか分からない以上、合理的な行動でもある。
問題は、安心して取り崩せない理由がどこにあるかだ。
遺産を受け取る子どもも、すでに高齢者
内閣府によれば、2022年の相続人の約8割は50歳以上だった。90歳の親が亡くなり、60歳の子が遺産を相続する。長寿化が進めば当然の現象だ。
しかし、住宅購入や子育て、教育費などで最も資金が必要だった時期を過ぎてから、まとまった財産を受け取ることになる。いわば「老後資産の高齢者間リレー」である。
相続は個人の自由だし、相続人の人数割合だけで財産額の分布は分からない。それでも、資産移転の高齢化は日本経済にとって無視できない問題だろう。
社会保障は相続財産を守る制度なのか
2026年10月16日、厚生労働省の医療保険部会では、後期高齢者医療制度について、株式配当などの金融所得を保険料や窓口負担に公平に反映するスケジュールが報告された。2029年8月からの反映が予定されている。
10月26日の介護保険部会でも、2割負担の対象拡大など、給付と負担の見直しが議論された。金融所得の把握と金融資産残高の把握は別問題であり、介護の負担拡大も議論段階だ。
しかし、所得だけで高齢者の負担能力を判断してよいのかという問題は、避けて通れない。
年金月10万円で、金融資産がほとんどない人。
同じ月10万円でも、金融資産が5,000万円ある人。
両者に同じ公的支援が必要だろうか。
年金は保険料拠出に基づく権利であり、資産が多いだけで削減すべきではない。しかし、税財源による低所得者支援や医療・介護の負担軽減まで、所得だけで判定するのが公平なのだろうか。
現役世代は住宅費や教育費を負担し、自らの老後に備えながら、税や社会保険料も納めている。
社会保障が高齢者の生活を支えるのは当然だ。だが、その結果として十分な資産を持つ高齢者の相続財産まで温存されるなら、制度設計を考え直す余地がある。
一方、資産に応じた負担を厳しくしすぎれば、高齢者は将来を恐れてますます貯蓄を取り崩さなくなる。負担増だけでは解決しない。
『DIE WITH ZERO』でも読んではどうか
ビル・パーキンスのベストセラー『DIE WITH ZERO』は、人生で得られる経験や幸福を最大化するため、資産を適切な時期に使うことを説いている。
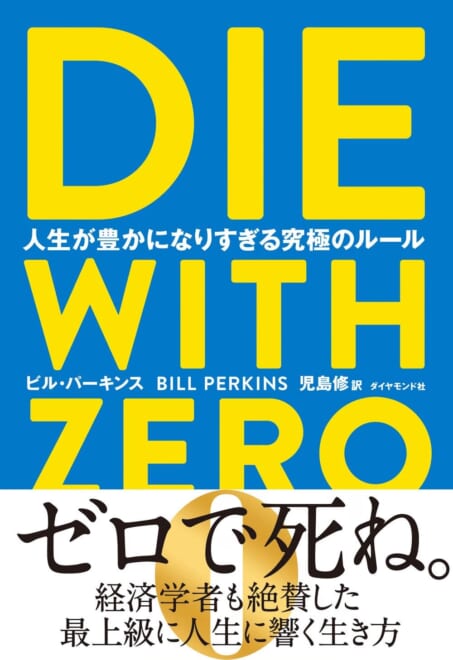
若いころには時間と体力があっても金がない。高齢になって金が増えても、今度は体力が足りなくなる。老後のために貯めた金を、老後にも使わず亡くなる。それが本人の希望なら構わない。しかし、将来への不安から使えないのなら、豊かな老後とはいえないだろう。
資産も所得も乏しい高齢者には十分な保障が必要だ。一方、十分な資産を持つ人まで、それを取り崩さず暮らせることを社会保障の目標にする理由は乏しい。
必要なのは、金融資産も適切に考慮した公平な負担制度と、将来の医療・介護費用を見通せる仕組みだ。
そして、老後資金を安心して使える環境である。
「年金だけでは暮らせない」と嘆く前に、老後のために貯めた金を老後に使うという、ごく当たり前の発想を取り戻してはどうか。まずは『DIE WITH ZERO』でも読んでみてはいかがだろう。
■
本稿に関連する制度や社会保障への問題提起は、noteでも発信している。あわせてご覧いただきたい。
コメント