


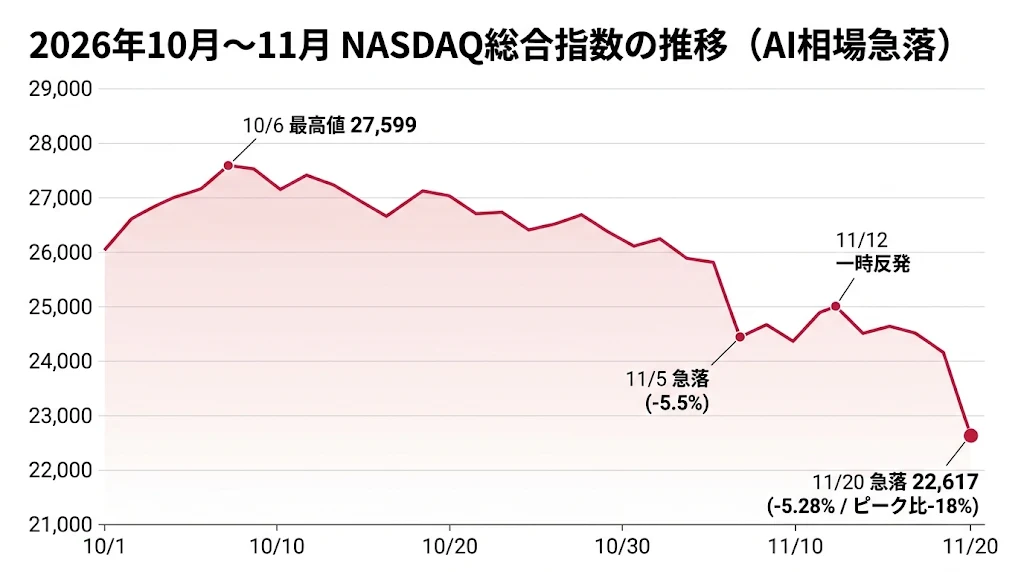
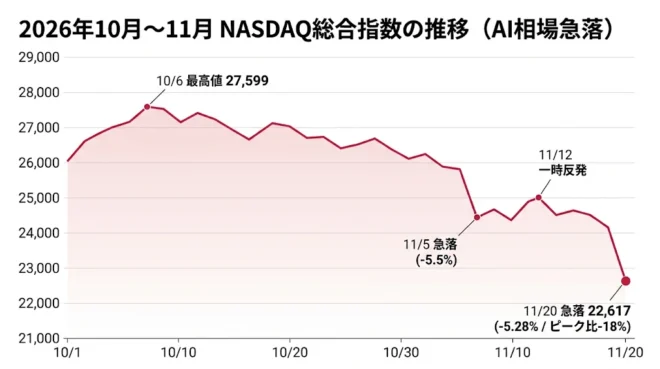
11月20日、米株式市場を襲った急落は、多くの投資家に四半世紀前の悪夢を想起させた。NASDAQ総合指数は10月6日の最高値27,599からわずか1ヶ月半で22,617まで下落し、ピーク比で約18%を失った。週間ベースでも2020年のコロナ・ショック以来最悪の下げ幅である。
市場でささやかれているのは、「AIバブルは2000年春のドットコム・バブルと同じ崩壊の道を辿るのではないか」という疑念だ。2000年3〜4月と2026年10〜11月のNASDAQの値動きと市場構造を比較すると、不気味なほどの共通点と、決定的な相違点が浮かび上がる。
歴史の韻を踏む「3つの共通点」
2000年4月と2026年11月の急落局面は、単なる株価の調整ではなく、バブル末期に特有のメカニズムが酷似している。
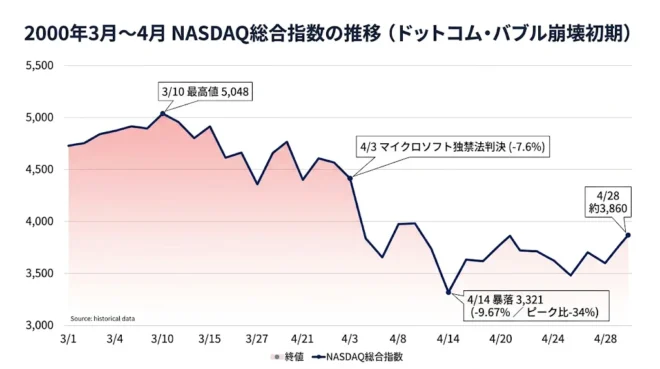
第一に、市場の象徴である覇権企業への「規制・ガバナンス」ショックが引き金となった点だ。2000年4月3日、当時のITバブルの象徴であったマイクロソフトに独占禁止法違反の判決が下り、同社株が1日で約15%急落したことが、NASDAQ崩落の号砲となった。
今回の11月もAI相場のリーダーであるNVIDIAに対してSEC(米証券取引委員会)の会計調査報道と、ジェンスン・フアン辞任後の経営空白の懸念が重なり、同社株が1日で約14%急落したことが市場全体の投げ売りを誘発した。
第二に、FRBのタカ派姿勢との衝突である。将来の成長期待を織り込んで買われるハイテク株は、金利上昇に脆弱だ。2000年はFRBが政策金利を5月に6.5%に上げ、そのまま年末まで続けた。今回もインフレ再燃への警戒から、FRBが追加利上げの可能性を示唆している。
第三に、波状的な売りと好材料の無視である。11月5日(-5.5%)と11月20日(-5.28%)のように、一度の急落で終わらず、一時的な反発を挟みながら売りが膨らむ展開は2000年春と似ている。またNVIDIAの大幅増収・増益やアンスロピックの大型IPOといった好材料が買いを呼べず、利益確定売りに使われた点も、相場の転換点に特有の挙動である。
2000年とは異なる構造的な相違点
他方、今回の急落が2000年と違う面もある。最大の違いは、下落の破壊力にある。2000年4月のNASDAQは、3月10日の高値5,048からわずか1ヶ月で3,321まで約34%も暴落した。4月第2週だけで25%超を失う「垂直落下」に近いパニック売りだった。
これに対し、11月20日時点での下落はピーク比約17〜18%安、週間約10%安にとどまり、下落のスピードと規模はまだ2000年当時の半分程度に過ぎない。
さらに決定的なのは、相場を牽引してきた企業の財務体質だ。2000年のドットコム・バブルは、利益の裏付けがない赤字企業や資金枯渇寸前のスタートアップが市場の大半を占め、株価暴落とともに倒産・消滅が相次いだ。
対してAI相場を支えてきたのは、莫大な実収益と潤沢なキャッシュフローを生み出すハイパースケーラーや半導体大手である。AIモデルを開発するオープンAIやアンスロピックの財務体質は脆弱だが、その技術には価値があるので、最悪でもどこかのハイパースケーラーに買収されるだろう。
株式市場の性質も異なる。2000年は1999年だけで446社が上場する玉石混交の小粒なIPOブームだったが、2026年はアンスロピックによる810億ドル規模という「超大型IPO」が市場の待機資金を吸い上げ、上場2日目の反落(-8.5%)が市場心理を冷やす形となった。
また今回の急落ではAI株だけでなく、ヘッジファンドのデレバレッジ(持ち高解消)に伴い、ビットコインや金(ゴールド)まで同時に売られ、安全資産である米国債へ資金が逃避するクロスアセットでのリスクオフが鮮明に出ている点も現代的である。
問題は技術より資金繰り
2000年のNASDAQは、4月の急落後に何度か力強い反発を見せたものの、結局は高値を取り戻すことなく、2002年10月まで31ヶ月かけてピークから78%も下落した。インターネットという技術革新そのものは本物であり、その後の世界を劇的に変えたが、未来の利益を過剰に先取りした株価は、容赦なく重力に引き戻されたのだ。
AIという技術が、インターネットと同じく産業構造を塗り替えることに疑いの余地はないが、それはすべての企業に利益を約束するわけではない。特に巨額の債務には返済期限があるので、時間との競争である。
たとえばアンスロピックは今後10年で1兆ドルの設備投資を契約し、そのほぼ半分を2030年までに実行して黒字転換する予定だ。10年で黒字転換という計画は設備産業では珍しくないが、毎年1000億ドルという投資額は桁違いだ。たとえば通信業界の最大手AT&Tでも、年間の設備投資は240億ドルである。
大崩壊か軟着陸か
だから最終的な問題は、このような巨額の設備投資の資金が今後も続くのかという点にある。毎年何倍も売上高が増える時代は終わった。今年のアンスロピックのトークン売り上げは昨年から3%しか伸びていないが、社債の金利は10%を超えた。
オープンAIもソフトバンク(SBG)などの外部資金が頼りで、そのSBGはピークから65%も値下がりした。その他の「ネオクラウド」と呼ばれるデータセンター業者は、NVIDIAなどとのベンダーファイナンスで生命を維持しているので、ベンダーが資金を打ち切ったら終わりだ。
バブルは必ずしも悪いことではない。19世紀の鉄道バブルや電話バブル、20世紀のPCバブルやドットコム・バブルなど、新しい産業に過剰投資がおこなわれ、新興企業が大きく育つ。マイクロソフトもアップルもアマゾンもグーグルも、バブルの生んだ企業である。
しかし大部分のスタートアップは自然淘汰で消えてゆく。そういうダイナミズムが資本主義を支えているが、急激に崩壊するのはよくない。FRBが緊急利下げなどでソフトランディングをはかる必要がある。
コメント