


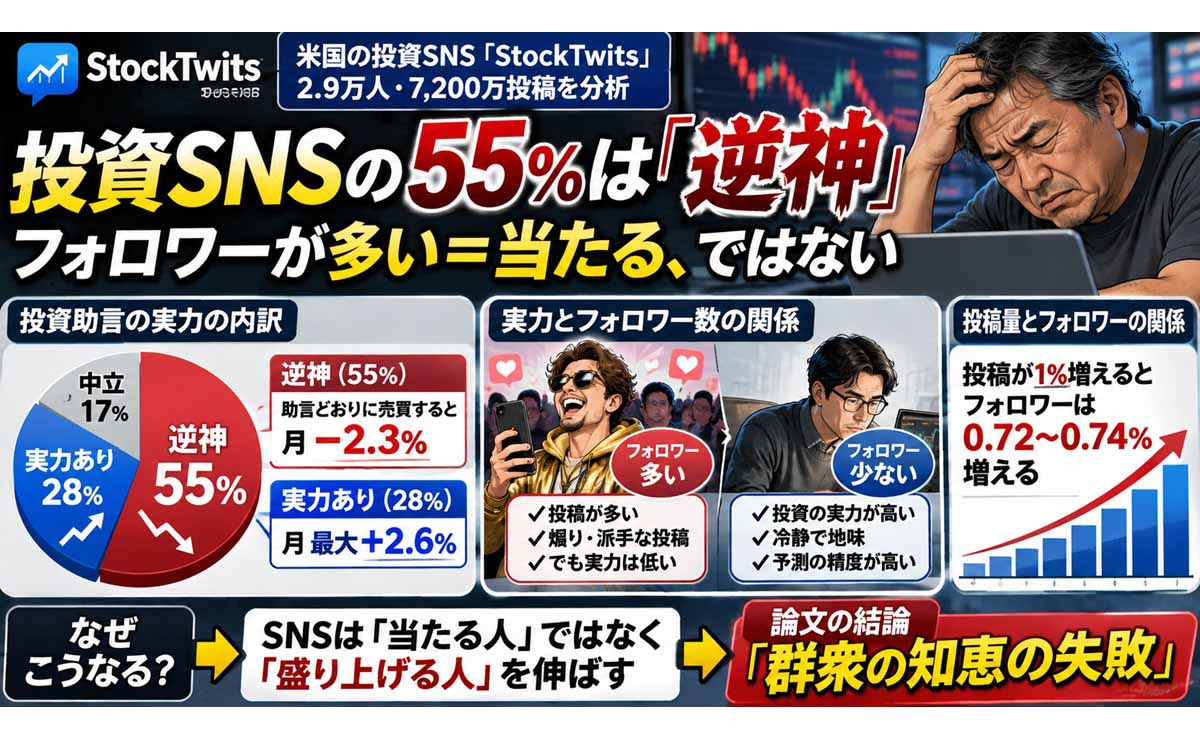
- 論文の最新版(2025年3月版)でも結論は同じ。米国の投資SNS「StockTwits」の2.9万人・7200万投稿を調べたら、55%は「逆神」。助言どおりに売買すると月−2.3%。実力があるのは28%だけ(月最大+2.6%)。
- しかも実力のある人の方がフォロワーが少ない。フォロワーを増やしているのは実力ではなく投稿の量。投稿が1%増えるとフォロワーは0.72〜0.74%増える。
- 理由はシンプル。SNSは「当たる人」ではなく「盛り上げる人」を伸ばす。論文はこれを「群衆の知恵の失敗」と呼んでいる。フォロワーが多い=当たる、ではない。
- 正直な但し書き:データは2013〜2017年の米国StockTwitsで、論文は学術誌の査読を通る前のワーキングペーパー。日本のXやYouTubeにそのまま当てはまる保証はない。
こんにちは。永江です。
「金融インフルエンサーの半分以上は逆神」という研究、Xでもときどき流れてくるので見たことある人もいると思う。わたしもXで紹介しようとして原典に当たったんですが、ここで一つ気づいた。版によって数字がちょっとずつ違うんですよ。2023年版の要旨では逆神56%、2024年12月版と2025年3月版では55%。
ネットでよく引用されている「56%」は古い版の数字。なので今回は最新版(2025年3月版)に揃えて、ちゃんと中身まで読んでみた。読んでみると「55%が逆神」より面白いのは、むしろなぜ逆神の方がフォロワーを集めるのかのほう。これ、投資に限らずSNS全般の話なんですよね。
論文はそのものずばり「Finfluencers(フィンフルエンサー)」。金融(Finance)とインフルエンサーをくっつけた造語。著者はUCバークレーのアリ・カクボド氏とドミトリー・リブダン氏、ルイジアナ州立大のセイエド・カゼンプール氏、ローザンヌ大学・スイス金融研究所のノーマン・シュールホフ氏の4人。スイス金融研究所の研究論文シリーズ(No.23-30)として2023年に出て、その後も改訂が続いている。最新は2025年3月版。
使ったデータはStockTwits。株の話に特化したTwitterみたいなSNSで、投稿に「強気(Bullish)」「弱気(Bearish)」のタグを付けられるのが特徴。期間は2013年7月13日〜2017年1月1日。2.9万人超が投稿した7200万件を分析している。
測り方はこう。ある人が「この株は上がる」と投稿したら、その株を買ったことにする。「下がる」なら売ったことにする。そのあと20営業日(だいたい1か月)で市場平均よりどれだけ勝ったか負けたかを出す。市場全体の動きや、小型株か大型株か、といった要因は「ファーマ・フレンチの5ファクターモデル」という定番の手法で差し引いている。同じ日のニュース(3600万件)の影響もコントロール済み。
で、ここが肝なんですが、たまたま当たった人と本当に実力がある人を分けている。投資の成績って運の要素がめちゃくちゃ大きいので、成績が良い人をそのまま「上手い人」とは言えない。そこで統計モデル(混合モデル)を使って、「本当の実力」の分布を推定している。
ちなみに全員の平均を取ると、助言どおりに売買した場合の成績は月−0.67%。年率にすると−8%。中央値も−0.37%でマイナス。平均的な金融インフルエンサーは、すでに「聞くと損する人」なんですよ。
結果がこれ。
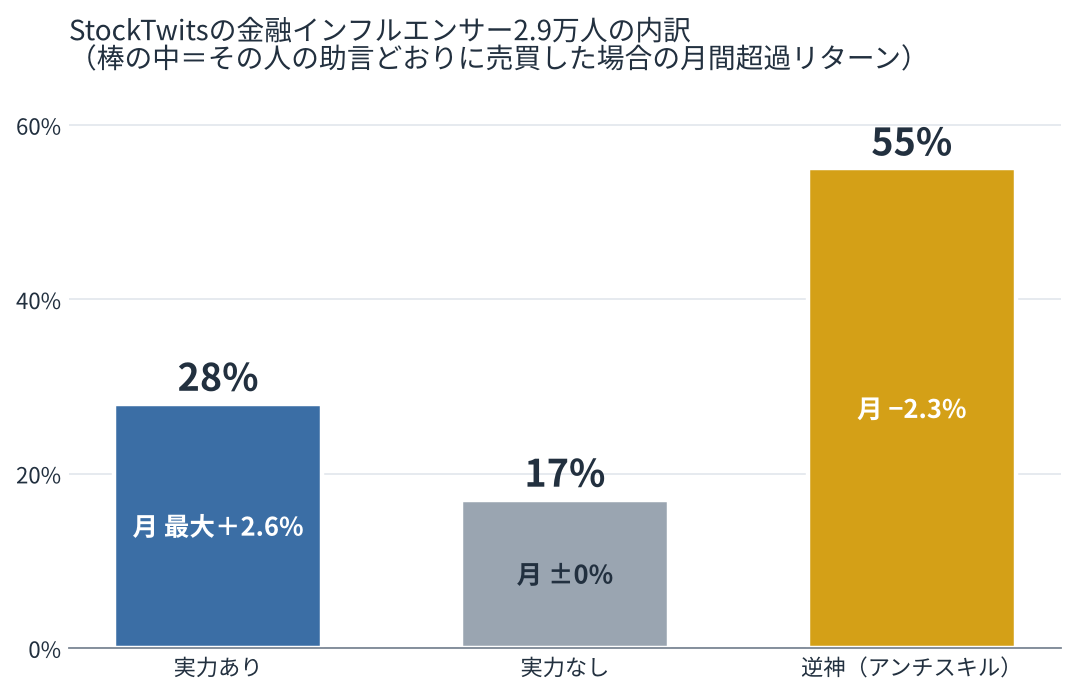
実力ありが28%、実力なし(当たりも外れもしない)が17%、そして逆神が55%。過半数です。逆神の助言どおりに売買すると、月に−2.3%。実力ありの人に従えば最大で月+2.6%。
論文は逆神の投稿について、「わたしの言うことの逆をやれ」という意味では情報価値があると書いている。学者が論文でこれを書くのはなかなかの皮肉ww
もう少し細かく見ると、モデルは5つのタイプに分けている。
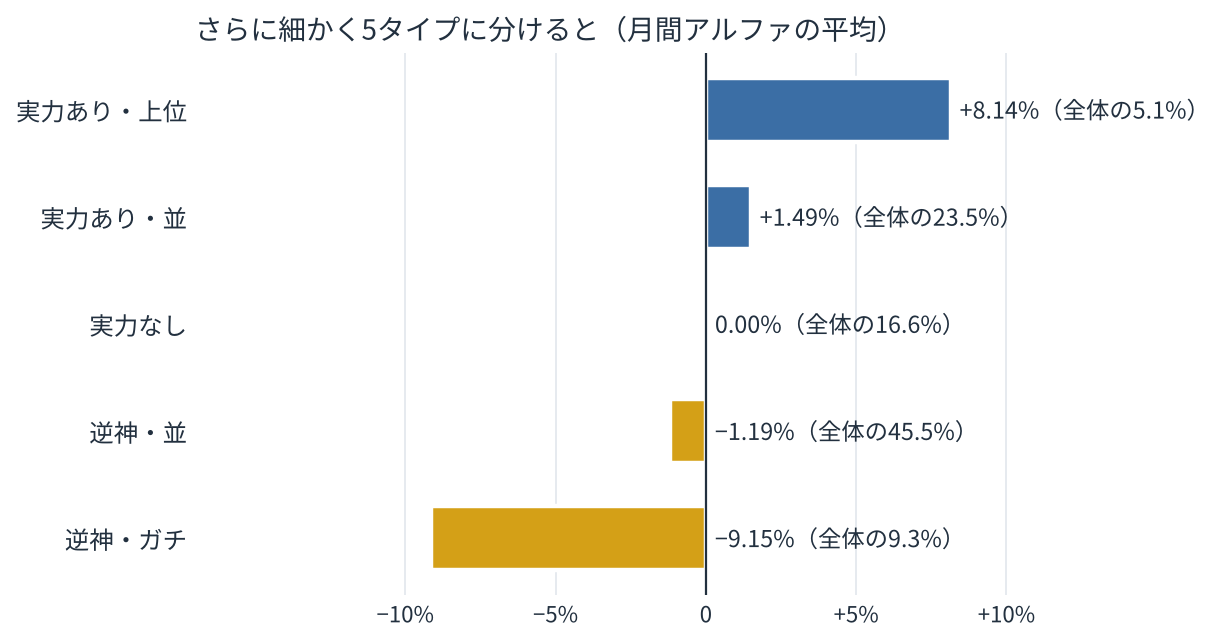
注目は一番下。全体の9.3%が、助言どおりにすると月−9.15%という「ガチ逆神」。1か月で1割近く負ける。逆に一番上の5.1%は月+8.14%で、本物はちゃんといる。ただ、その本物を見分けるのはかなり難しい。論文は「文句なしに実力があると言える人は3%未満」としている。
この論文、同じ版の中でも数字が少しぶれている。序論は「28%・17%・55%」。でも本文の第2節では「実力あり27.5%、逆神56.5%」。表の数字を足すと28.6%と54.8%。どれも「3割弱が実力あり、5割強が逆神」という結論は変わらないけど、「55%」はあくまで序論の丸めた数字だと思っておいたほうがいい。
ここからが本題。論文によると、実力のある人は、実力なしや逆神よりフォロワーが少ない。しかもこれ、投稿データの期間が終わった後に測ったフォロワー数でも統計的にはっきり出ている。つまり「当たる人はあとからフォロワーが増えて報われる」とはならなかった。
じゃあ何がフォロワーを増やすのか。答えは投稿の量。投稿数が1%増えると、フォロワーは0.72〜0.74%増える。たくさん投稿する人ほどフォロワーが増える。ここまでは普通の話ですよね。問題は、たくさん投稿する人ほど下手だということ。
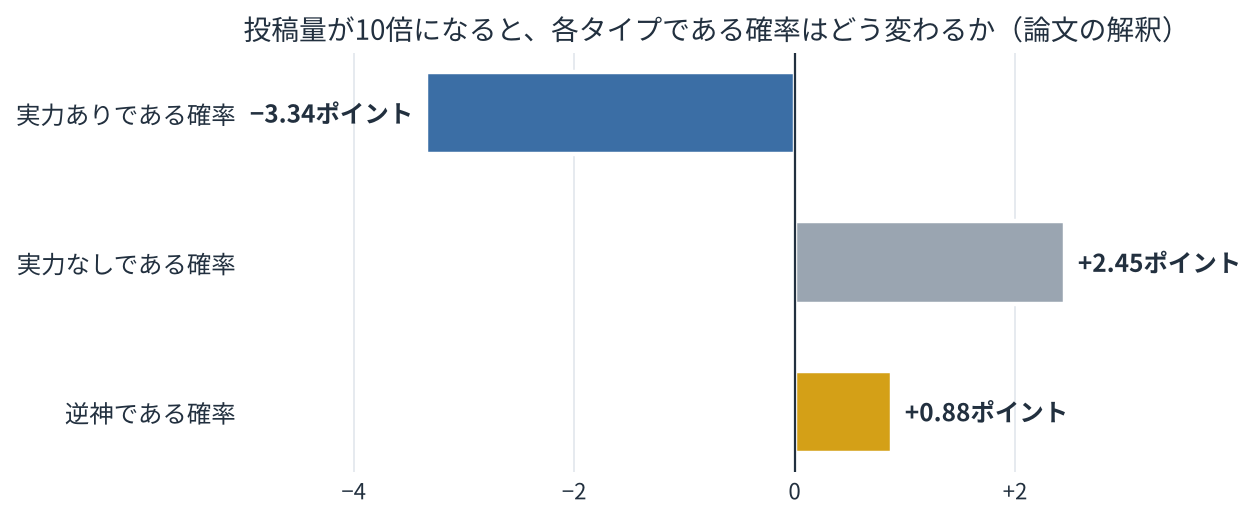
投稿量が10倍になると、実力ありである確率は3.34ポイント下がる。逆に実力なしは2.45ポイント、逆神は0.88ポイント上がる。よくしゃべる人ほど実力がない。飲み屋の株自慢おじさんと同じ構造ですねww
さらに、逆神はほぼ常に強気。論文によると、逆神の投稿の「強気度」は平均を上回る状態がほぼずっと続いている。そして、よく見られている下手な人たちの強気投稿の後には、株価が下がる傾向がある。盛り上がったところで「まだ上がる!」と叫ぶ。そのあと株価が下がる。高値で買わせる係になっちゃってるわけ。
論文はこの現象をモデルで説明している。フォロワーは「この人の助言は質が高いか」だけでなく、「目立つか・盛り上がっているか」でも人を選ぶ。発信者側は、フォロワーが増えるように投稿の頻度や盛り上げ方を選ぶ。すると、実力はないけど盛り上げるのが得意な人が、最終的にフォロワー数で実力者を抜く。
普通は「みんなの意見を集めれば正解に近づく」と考える。いわゆる群衆の知恵。でも、声の大きさやフォロワー数で重み付けして集めると、声の大きい逆神の意見ばかり集まって、全体の見方がズレる。論文はこれを「群衆の知恵の失敗」と呼んでいる。スイス金融研究所は2026年7月の紹介記事で、これを「大半のフィンフルエンサーは系統的に間違っていて、しかも群衆はそれを正せない」とまとめている。
これ、わたしはマーケティングの仕事をしているので、すごく腑に落ちるんですよ。SNSのアルゴリズムが見ているのは反応の数。内容が正しいかなんて見ていない。だから断定口調で、煽って、毎日大量に投稿する人が伸びる。投資に限った話じゃない。健康も、政治も、全部そう。あ、わたしもそうかもww
当然そう考えますよねww
実はこの論文の2023年版の要旨には、「逆張り戦略で、検証用の期間に月1.2%の成績」という一文があった。ネットの紹介記事でもよく引用されている。ところが最新版(2025年3月版)の本文には、逆張り戦略のリターンが出てこない。改訂の過程で消えている。理由は書かれていないので分からないけど、少なくとも最新版の看板の結論ではない。
別の研究もある。2025年7月に出た「VideoConviction」という研究は、YouTubeの金融インフルエンサーの推奨銘柄を調べた。そこでは、推奨の逆に賭けるとS&P500を年6.8%上回った。ただしリスクも大きい。リスクあたりの成績を示すシャープレシオは0.41で、S&P500の0.65より低い。結局、リスクを考えればインデックスに負けている。
それに、誰が逆神かは数年分のデータを統計処理して初めて分かる。あなたがタイムラインで見ている人が逆神かどうかなんて、見ただけでは分からない。逆神の逆張りで儲けるのは、理屈の上では成り立っても、個人がやるのはほぼ無理です。
この研究は米国のStockTwitsのデータで、しかも10年近く前の話。日本のXやYouTubeで同じ割合になるかは分からない。そこは割り引いて読むべき。
ただ、構造は同じだと思う。金融庁によると、NISAの口座数は2,800万口座。18歳以上の4人に1人が持っている。投資を始めたばかりの人が一気に増えている。
しかも若い人ほどSNSで情報を探す。大和総研のレポート「ソーシャルメディア上の情報発信に関する金融経済教育の事例」(瀬戸佑基・谷京・森駿介、2025年2月26日)は、金融庁の2024年の調査を引いている。それによると、ネット系の金融機関を使っている18〜29歳の投資経験者のうち、50.9%が資産運用の情報を「SNS」から、44.0%が「YouTube等の動画サイト」から得ている。逆神にとってこれほど美味しい市場はないわけです。
論文の著者たちが提案している対策は、透明性を上げることと、プラットフォームが発信者の成績を継続的に追跡して見せること。過去の推奨が当たったかどうかが一目で分かれば、フォロワーは実力のある人に流れるはず、という理屈。言われてみれば当たり前で、Amazonのレビューと同じ。日本のXやYouTubeでも、投資系アカウントの「過去の推奨の成績」が自動で表示されたら、景色はだいぶ変わると思う。まあ、プラットフォーム側は反応の数で稼いでいるので、自分からはやらないでしょうけどね。
フォロワーの数は実力の証明ではない。この研究では、むしろ逆だった。毎日たくさん投稿していて、いつも強気で、フォロワーがたくさんいる人。その人の言うとおりにすると、高い確率で損をする。
じゃあ誰を信じればいいのか。答えはつまらないけど、誰の銘柄推奨も信じないのが一番。インデックスに積み立てて、SNSの株の話はエンタメとして眺める。それで十分。
大きい声はだいたい外れる。投資でも、それ以外でも。
編集部より:この記事は永江一石氏のブログ「More Access,More Fun!」2026年11月22日の記事より転載させていただきました。

コメント