


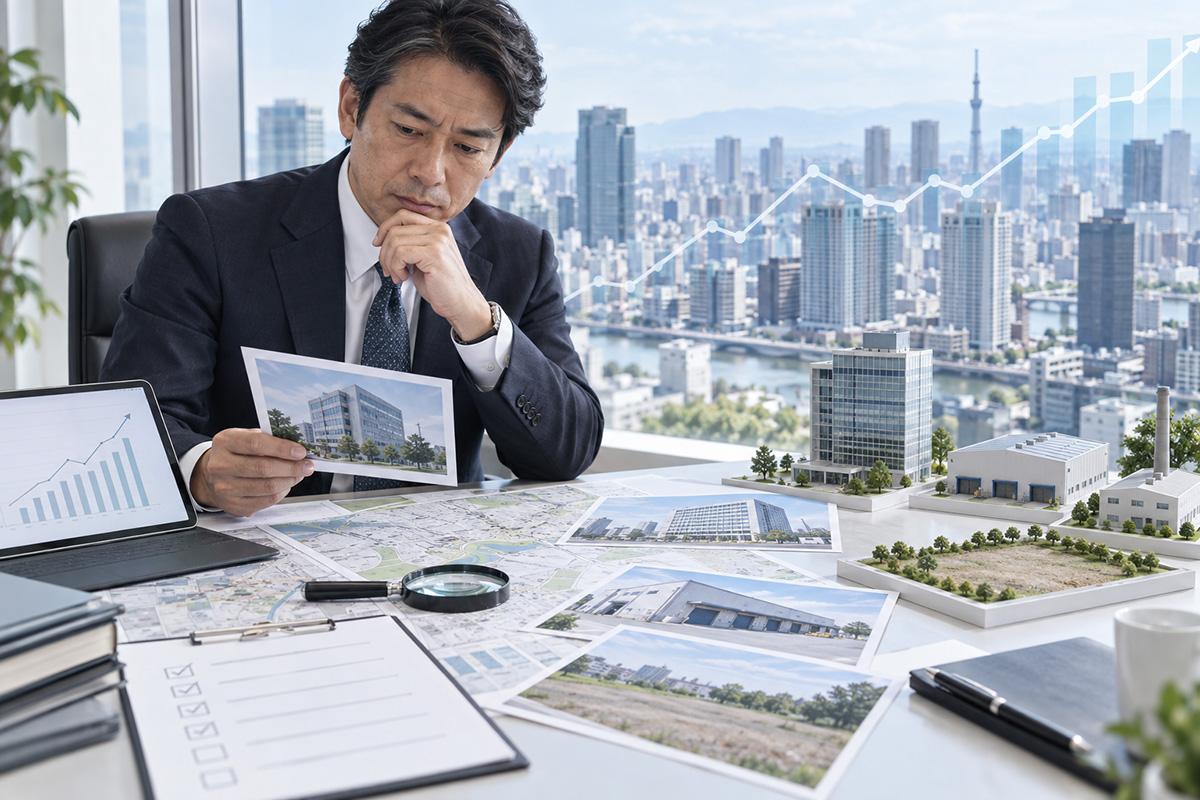
地価の上昇が続いている。
9月15日、国土交通省は令和8年都道府県地価調査を公表した。全国平均で住宅地が前年比1.0%、商業地が2.9%、工業地が3.3%上昇し、東京圏では住宅地4.0%、商業地8.9%、工業地6.4%とさらに高い伸びを示している。地域や用途による差はあるものの、地価の上昇基調は全国的に続いているという。
不動産を保有する企業にとって、これは一見すると朗報である。長年保有してきた土地の含み益は増え、売却すればより多くの資金を確保できる。担保余力や資産価値が高まり、財務面での選択肢が広がる場合もあるだろう。
しかし、ここで立ち止まりたい。「地価が上がっている」というニュースと、「自社が持つ不動産の価値がどう変わったか」は、同じではない。
今回の調査でも、全国平均と東京圏では上昇率に大きな差があり、住宅地・商業地・工業地でも値動きは異なる。同じ地域内でも、駅距離、接道、用途地域、容積率、建物の状態、周辺需要によって、個別不動産の市場価値は大きく違ってくる。
地価上昇の恩恵は、すべての不動産に同じように及ぶわけではない。だからこそ、企業が最初にすべきことは、売却でも建替えでもなく、自社が何を持っているのかを、改めて棚卸しすることである。
固定資産台帳だけでは見えない実態
多くの企業は、自社が保有する不動産を固定資産台帳で把握している。所在地、取得価額、簿価、建物の構造や面積は確認できるが、それだけでは経営判断には十分ではない。
創業時に取得した工場用地の簿価が3,000万円でも、現在の市場価値は3億円になっているかもしれない。逆に、帳簿上は価値を持つ本社ビルが、老朽化により多額の修繕や建替えを必要としている場合もある。
賃料が入り続けているから問題がないとも限らない。市場価値が上がっているのに賃料が据え置かれていれば、現在の市場価値を基準に見た収益率は低下している。遊休地についても、「使っていない土地」とだけ捉えていては不十分だ。周辺の土地利用や都市計画、道路整備が変化していれば、以前とは異なる活用可能性が生まれていることもある。
地価が動いたときこそ、簿価だけでは見えない現在の姿を確認する必要がある。
不動産を「経営資源」として捉え直す
棚卸しで見るべきは、所在地や面積、簿価といった静的な情報だけではない。現在の市場価値、年間収入、維持コスト、借入や担保設定、築年数、そして何より、その不動産が事業のなかでどのような役割を果たしているかである。
本業に不可欠な工場なのか。利用率の低い倉庫なのか。安定収益を生む賃貸不動産なのか、それとも特に目的を持たないまま保有している資産なのか。
こうして見ていくと、経営者自身が「なぜこの土地を持っているのか」にすぐ答えられないケースも珍しくない。これは、不動産を単なる土地・建物としてではなく、経営・財務・承継に影響を与える経営資源として捉える、CRE(企業不動産)戦略の発想そのものである。棚卸しとは物件一覧の作成ではなく、自社の不動産が経営の中で果たす役割を可視化する作業にほかならない。
市場価値が変われば、経営戦略との照合が必要になる
棚卸しをすると、これまで見えなかった論点が浮かぶ。工場跡地の周辺で物流需要が高まり市場価値が上昇している一方、賃料収入があるという理由だけで保有してきたビルが、現在の価値で見れば十分な収益を生んでいない、といったことも起こる。
重要なのは、過去の取得目的や取得価格ではなく、現在の価値と、これからの経営における必要性である。不動産価格が変われば、売却、保有、賃貸化、建替え、用途転換といった選択肢の相対的な魅力も変わる。
そのうえで必要なのが、今後3年、5年、10年でどの事業を伸ばすのか、どの地域で事業を続けるのか、後継者にどの資産を引き継ぐのか、M&Aや事業再編の可能性はあるのかといった、会社の将来像との照合である。市場価値が高くても将来の事業に不可欠なら残す意味があるし、反対に値上がりしているからこそ売却し、成長投資に資金を振り向ける方が合理的な場合もある。
地価上昇は「見直しのサイン」
地価上昇は、企業にとって本当に良いことなのか。資産価値が高まるという意味では、もちろんプラスである。しかし恩恵の及び方は不動産ごとに異なり、価格が上がったことで、これまで見過ごしていた低収益・低利用の問題がかえって明確になることもある。
地価上昇局面で企業がまず行うべきは、売ることでも建てることでもない。自社が何を持っているのかを棚卸しし、市場価値・収益性・利用状況・将来性を確認したうえで、経営戦略と照らし合わせ、不動産戦略を更新することである。
地価上昇は、単なる含み益の増加ではない。自社不動産を再評価し、次の経営判断につなげるための「見直しのサイン」と捉えるべきではないだろうか。
コメント