


(前回:『骨太方針2026』の危険な賭け②:「地方創生」はやめたのか?)
前回は、「地方創生」の看板が「地域未来戦略」へと掛け替えられようとしていることを手がかりに、高市政権が地方政策をどこへ向かわせようとしているのかを考えた。では、その「地域未来戦略」は、実際に地方経済を再生させることができるのだろうか。政府は再び「産業クラスター」を持ち出し、成長分野への集中投資を進めようとしている。
かつて十分な成果を上げられなかった政策を、なぜ今もう一度使うのか。教授とワタナベ君が、地方創生と成長戦略の行方を議論する。
■
ワタナベ君:7月21日に発表された三文書のなかから『地域未来戦略』を取り上げましょう。これが高市内閣版の「地方創生」ですから。
教授:なぜ地方ではなく“地域”にしたのかな。そこまで前政権を意識しなくてもいいのにと思うが、ともかく中身を見てみよう。
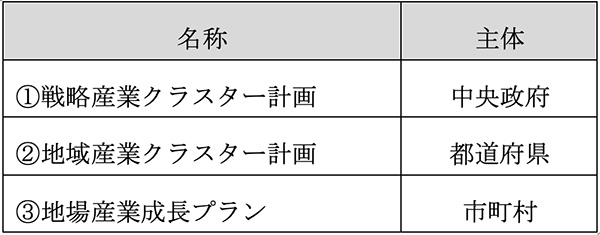
ワタナベ君:閣議決定の10日後には副大臣会議なるものが開催され、そこで産業クラスター計画が討議され、次の三類型が示されました。形式的なことを言えば、①と②は計画ですが、③はプラン。あえて英語です。私の印象ですが、目玉の①と②は地方(地域)に気を遣い、③は“おまけ”です。
教授:前回の記事でも指摘したけど、“産業クラスター”とは、またずいぶんと昔のものを引っ張り出したね。ポーター(Michael Porter)教授の著書『国の競争優位』が出版されたのは1990年。まさか日本で復活するなんて、ポーター教授もびっくりだろう。
訳書は枕になるような分厚い書物だけど、かなり読まれて、日本中どこに行っても産業クラスターだった。モデルはシリコンバレーというので多くの人が見学に行った。私もその1人で、スタンフォード大学、クラスターを構成する企業、投資するベンチャーキャピタルなどを訪問した。
ワタナベ君:スタンフォード大学が絡んでいる。ここが強調されて、日本では産官学が定型パターンになりました。当時、日本の大学には何の用意もなく、ただ巻き込まれていって、ついには大学発ベンチャー1000社という“遠山プラン”※1)に行き着いた。よく覚えています。
※1)「大学発ベンチャー1000社計画」は2001年に経済産業省が発表した、平成13年度から平成16年度末にかけての3年間で1000社の大学発ベンチャー企業を設立する計画。計画の最終年度末で企業数は1099社に上り、経済効果は雇用者数で1.1万人、売上高は1,600億円とされている。
教授:数の上では1000社にはなったけど、中身は芳しくない。正確に数えてはいないが、当時の大学発ベンチャーで現在も生き残っているのは極めて少ないと思う。産業クラスターのほうはどうだったの?
ワタナベ君:日本総研のレポート※2)によれば、結果は芳しくないようです……。
※2)井村圭「地域未来戦略の概要と今後への提言(前編)」(2026年8月6日)
レポートによれば、全国で19の広域プロジェクトが指定されましたが、その後の民主党政権の“事業仕分け”などもあって運動は低速化し、2010年(クラスター政策の終了年)には民間事業に移管され、現在も継続しているものは4つしかありません。
教授:結果は散々だね。でも、それは必然だったように思う。ねらいは補助金だからね。クラスター政策が終了すれば補助金もおしまい。地方公共団体にしてみれば“全部自腹でやる?”“とんでもない! ヤーメタ”だね。昔の政策を引っ張り出すことに反対はしないけど、それがなぜ成功しなかったのかは検討しておかないと。
次の引用を見てほしい。
「産業クラスター計画は、計画全体として見れば、当初期待された成果を残すことはできなかったと判断せざるを得ない」
「プロジェクトが企業業績や企業活動にプラスに寄与したとする企業は、いずれも回答企業全体の数%程度に過ぎない」
そしてこの結果に対して
「産業クラスター計画の全体像については、公式な検証がなされていないばかりか、正確な実績さえも公表されていない」
(星貴子「地域産業振興策の現状と課題-推進組織からみた地域産業振興の在り方-」、JRIレビュー Vol. 7, No. 37、2016年)
としている。
ワタナベ君:十分かどうかはわかりませんが、新機軸はいくつかあります。まず予算ですが、2,000億円以上※3)は用意されるようです。
※3)地域未来交付金は当初予算で1,600億円、補正予算で1,000億円が追加された。当初のプランでは1件当たり数億円。次に、単年度主義をやめて複数年度にまたがることができる仕組みとなっている。
教授:単年度主義をやめるというのは、健全財政の観点からするとギャンブルでもある。首尾よく進まなかったときでもやめられない。石破さんのやろうとしていたことはスパッとやめたけど、自分の手掛けたことはそうはさせない。強い決意の表明かな。それはいいとして、もう少し中身を見てみよう。
ワタナベ君:私が注目したのは、地域を二つにはっきり分類していることです。東京、大阪、他大都市を抱えるエリアを8つ、その他を39道県としています。そして新しいクラスター政策の第一類型(①)の対象は主に8つの都市圏らしく、主にそこから14件が選定されています。
戦略17分野については前回述べましたが、ここには中小企業が参画できそうな分野はほとんどありません。第一次産業に関係しそうな分野もありません。儲かりそうな分野、成長志向はかなり露骨です。高市政権が掲げる“強い経済”に符合しています。
教授:第一類型(①)にお呼びがかからない39道県に向けられたのが、第二類型(②)の地域産業クラスター計画だね。すでに28件が選定された(8月30日現在)。鳥取県の昆虫食とか、佐賀県の化粧品など、中小企業に参画の可能性のあるプロジェクトもある。補助金も大きいから勇んで手を挙げる企業もあるのだろうけど、KPIがきつそうだ。
ワタナベ君:市町村は“置いてきぼり”という批判をかわす狙いが見えているのが第三類型(③)ですね。小さな村や町に産業クラスターを作れ、なんて要請しても無理ですね。そこで、地場産業ならあるだろう。それを核になんとか、というわけですが、これでも少々無理筋です。
第三類型の例として燕の洋食器が挙がっていますが、なんだか古いですね。鯖江のメガネフレームとか有田の陶器とか、私の学生時代から地場産業と言えばこれでした。第三類型で選定されたのは7件です。
教授:地場産業と称されているもので生き残っているのは数少ないから仕方ないね。地場産業がクラスターの中心になるというのも君が言うように無理がある。地場産業については多くの研究があるけど、事例の多くは独立独歩で生き残ってきた※4)。
※4)地場産業の研究は主に中小企業学会のメンバーによってなされている。2024年に開催された大会のテーマは「地場産業における中小企業の挑戦」であった。
資本主義が進展していくと大企業は多角化し、ニッチな市場を埋めていくから地場産業のスペースは狭くなっていく。それでもいくつかの地場産業が生き残ってきたのは、独自の市場開拓、自前の人材育成による技術の伝承など、相当な努力があったからだ。もともと官の関与が薄いところだから、ここにクラスター政策というのは見当が外れている。それで計画でなくプランかな。
30年も前に先駆的研究者であった下平尾勲氏が言っている。
「地場産業は、弱小産業であり受け身の産業である」が「外的な条件をたくみに活用し、生き延びていく産業であった」
下平尾勲『地場産業: 地域からみた戦後日本経済分析』序文より。新評論、1996年
30年間で衰退は著しく進んだ。先に紹介した学会の統一論題報告で遠山恭司氏が示した表だ。表の最後の増減値を見てほしい。“消滅”の烙印を押された町村の若年女性の統計を思い出させる。でも、地場産業のいくつかは今日まで生き残っている。
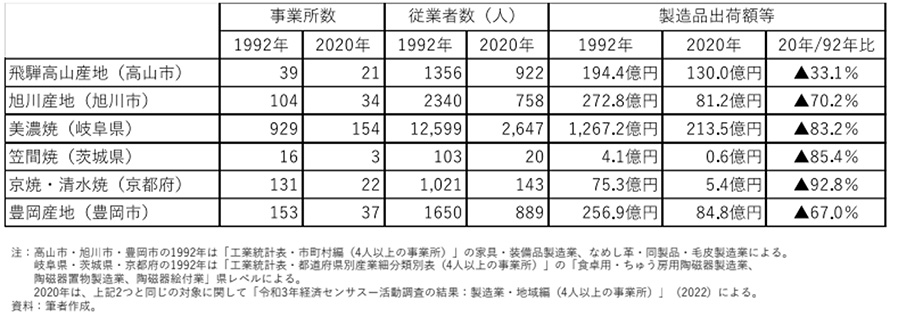
表1 地場産業の30年の推移
出典:遠山恭司「2024年 日本中小企業学会第44回全国大会」統一論題報告スライド
■
ワタナベ君:話題を変えましょう。長期金利が3%を超えました。30年ぶりだそうですが、この背景について整理してみたいのですが。
教授:まず念頭におくべきは長期金利の持つ二面性だ。君が経営者だとしよう。製品の売れ行きが良いので工場を拡張しようとするが、自己資金では不足するので金融機関から借りようとする。そういう人がたくさんいればおカネへの需要が増大するが、おカネの供給(預金・貯金)は急に増えないから、金利、すなわち“おカネの価格”は上昇する。これがひとつの面。
ワタナベ君:多くの企業が設備拡張をめざす。これは景気が良くなって、好景気による金利上昇です。でも日本の現状を見ると、好決算は大企業、そして株価に示されているように特定の産業分野に限られています。円安による原材料高も高騰する人件費も製品価格に転嫁できる。しかし、多数を占める中小企業はそうではありません。だから第一の面からは金利の3%超えは説明できません。図1に示されているように中小企業のDIはマイナス20%です。
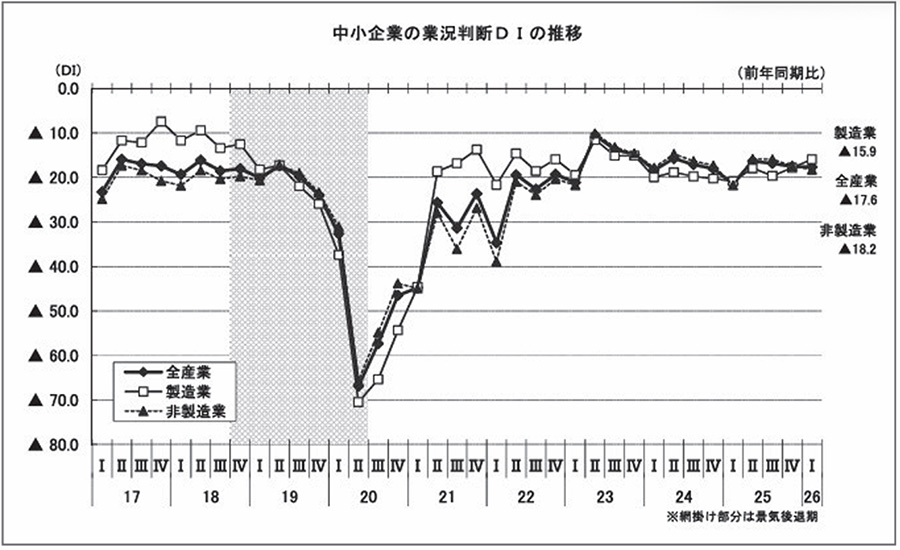
図1 中小企業の景況感
出典:『商工金融』(2026年5月号、一般財団法人商工総合研究所)
教授:そこで第二の面。それは国債価格の値下がりの裏面ということだ。例えば額面100円で考えよう。額面100円で2円の利子支払いを約束している国債が市場で値下がりして70円になれば、計算上の利回りは3%以上になる。
ワタナベ君:おカネの需給で決まる“おカネの価格”とは違って、こちらは国債価格の裏返しですね。
教授:ここにも“資本主義の転倒性”が現れている。前者はビジネス界のミクロ現象だけど、後者は国債市場でのマクロ現象で、実は異なるものだ。難しくなるのでここでやめておくけど、30年ぶりの金利上昇は好景気のシグナルでは決してない。ここは認識しておくべきだろう。
ワタナベ君:国債価格はなんで下落したのですか。
教授:原因はいくつかあるけど、今回の主要因は日本の財政悪化への懸念だ。それを生み出したのは7月に発表された『骨太方針2026』(経済財政運営と改革の基本方針2026)だと思う。
370兆円を官民で投資して日本の潜在成長力を高めるという構想が中心だけど、これにはいくつか問題がある。①官が主導して民間がついていくというシナリオの実現性。②官の投資をどこから捻出するのか。③投資の成果が出るまでは歳出の一方通行。その間の財政は大丈夫か。
ワタナベ君:食品消費税を1%にする。アメリカの注文通り防衛費を増額する等々で日本財政への懸念は内外で高まっています。外から見れば日本のギリシャ化ですね。欧州通貨危機(2011~2012年)のとき、ギリシャの国債は暴落し、計算上の長期金利は30%を超えた。よく覚えています。
教授:世界の心配をよそに総理大臣は強気だ。歴代の内閣があれだけ気にしていた基礎的財政収支(プライマリーバランス)も無視することにした。問題は国の負債総額とGDPの比率だから、後者を増やせばそれは減ると強弁している。
ワタナベ君:将来のGDPの増大をめざして17分野を指定していますが、ここに中小企業や第一次産業の多い地方が参加できるとは思えません。ラピダスみたいな事例を念頭に置いているけど、あれは国が主体で推進している特例でしょう。
教授:『骨太2026』では“地方創生”は1回しか出てこない。これに関する行政組織は廃止して新たに地方未来総合本部に置き換える。“成長”を看板に掲げて、弱きを助けるのではなく強いものを支援するということだけど、これだと人口流出と経済低迷に苦しんでいる地方はどうすればいいのだろう。
ワタナベ君:そこで北海道などは副首都構想に乗ろうとしたのかもしれません。日本維新の会の国会でのゴリ押しが裏目に出て大阪の評判が悪い。災害に備えて東京の機能を他の都市が担えるようにしておくことは必要だ。これまでの首都移転とは筋が違う話で、先に進む可能性もあります。
教授:先日、江戸・東京博物館を見学する機会があった。長い歴史の過程でさまざまな機能を持つ巨大都市になった。本気でやるなら相当な準備、そして綿密な研究が必要だと思う。いくつかの都市が協力してという案もあるらしいが、それだと非効率も生まれる。
ワタナベ君:話を戻しましょう。中小企業が不調なのに対して大企業の決算は良好です。上場企業の配当金総額は23兆円、経営利益は124兆円で8.8%の対前年比増、経常利益率も9.1%増です。高市政権が成長志向なのもわかります。この調子が続けば税収も増え財政問題は解消する。ただ達成には時間がかかるから単年度主義は外す。まさに成長に賭けたのです。
教授:私はこのギャンブルには乗らないね。新聞で好決算が報道されているのは特定の産業部門(IT・AI・半導体)で株高も牽引している(8月末~9月になってやや変調)。大企業が好決算なのは円安による原材料高、人手不足による人件費高を容易に転嫁できるからだ。
中小企業の価格転嫁は見かけほど進んではいない。転嫁できたかどうかをYES、NOで聞くと、YESが84.5%ある。しかし、問題は転嫁率だ。
大企業のように100%というのは少なく5.8%しかない。0~20%という悲惨な回答が15~20%もある。顧客を拝み倒して値上げを承知してもらうが、受け入れられるのは半分くらいというのが実情だ(「第204回全国中小企業景気動向調査」、信金中金月総研。図表12を参照。)
私が注目しているのは、官の先導投資に民間がついてこないのではという予想があることだ。そんなに儲かっているなら投資すればいい。でもしない。多くの企業が内部留保を膨らませ、昔で言う“財テク”に励んでいる。なぜ? この疑問に日本の事情に詳しい外国人研究者が端的な答えを出している。
図2はアントン・ブラウン氏が日経新聞に示したものだ。積極的に投資しないのは経営者の高齢化が原因だというのだ。
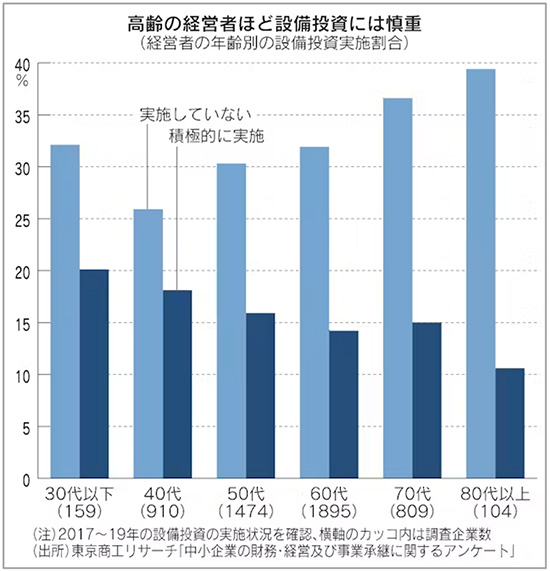
図2 経営者の年代別にみた設備投資
出典:2026年8月25日、日本経済新聞
ワタナベ君:高齢化ですか。言われてみれば、もっともだし、外国人らしい端的さですね。投資しないなら内部資金は豊富。金利3%は、むしろ良いことかもしれません。
教授:3%の悪影響はどこに出るか。住宅ローンを抱える人々、そして銀行頼みの中小企業、そして何と言っても国債の利払いが膨らむ国そのものだ。すでに国債費は36兆円だ(実勢の利回りに経費1.1%をプラス、図3)。
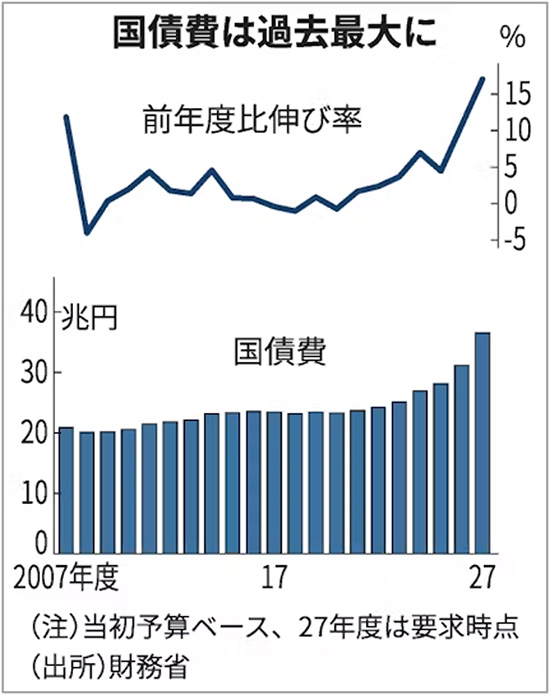
図3 国債費の推移
出典:2026年8月22日、日本経済新聞
先ほど、君が大企業の好決算について触れたが、この事態の裏面は労働分配率の低下だ。70%以上あったものが2025年には63%だ。
経費は価格転嫁する。2026年の年末にかけて数千とも言われる品目の値上げが予定されている。そして賃金は低い(ようやくこの数年、数度の賃上げがあったが物価上昇に追いついていない。7月の実質賃金は2.4%増加したそうだけど、年末に向けての物価上昇(帝国データバンクの調査によると5,000弱の品目が値上げになる)を勘案すればマイナスになる公算が高い。そして企業に貯まったお金(2025年度末の内部留保は2.7%増加して654兆円)は投資に向かわない。
ワタナベ君:そのお金の一部は財テクで株式市場に向かっている。自社株買いも高水準です。でもこうして情勢を分析してみると、すべてを支えているのは株価のように思われてきます。株高は世界中ですから、もしここが崩れたらリーマンショックの比ではない、とんでもない事態になりそうですね。
教授:300兆円持っていて、その四分の一を日本株に投資しているGPIFの投資成績はあまりよくないらしい。ベンチマーク(日経平均-TOPIX)との勝ち負けを見ると、この10年で3勝7敗だという(図4)。
“相場では金持ちは損しない”はずなのに、一体どうしたのだろう。運用者が無能というだけではなさそう。
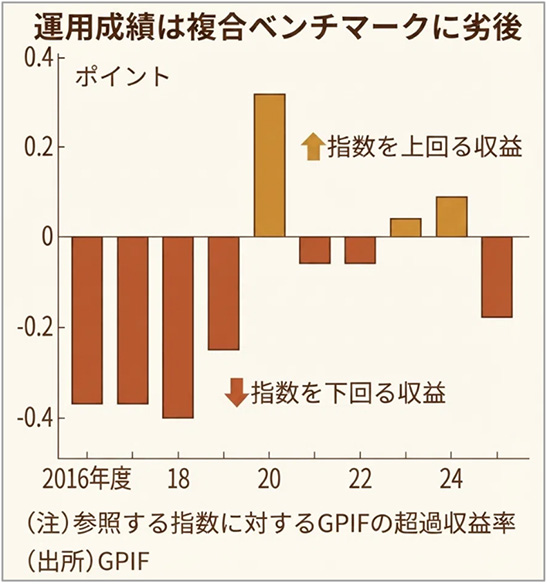
図4 GPIFの運用成績
出典:2026年8月27日、日本経済新聞
ワタナベ君:私見ですが、資本主義社会に貯まった資金が大きくなりすぎたのではないですか。市場自体も拡大していくのですが、資金の膨張のほうが早い。相対的に狭い市場で何頭ものクジラが泳ごうとする。ここにそもそも無理がある。これも教授の主張する資本主義の限界を示す一現象でしょうか?
教授:株価の考察は日経平均が4万円を超えたところで中断している。様子を見ているのだが、そろそろ再開しようかな。
【関連記事】
・『骨太方針2026』の危険な賭け:370兆円投資は日本を強くするか
・『骨太方針2026』の危険な賭け②:「地方創生」はやめたのか?
コメント