


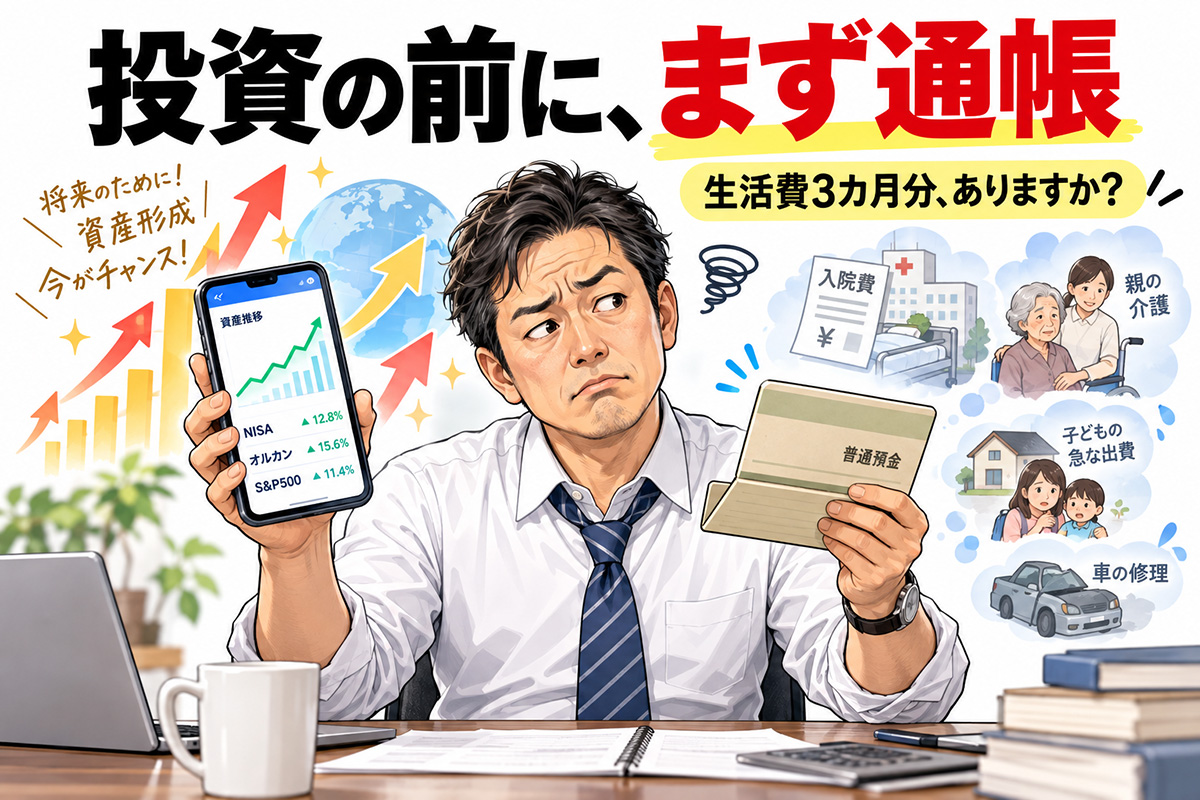
投資しろ、投資しろ。どこを向いてもそればっかりである。
新NISAだ、オルカンだ、S&P500だ。Xのタイムラインも、昼休みに同僚がのぞいているスマホ画面も。もはや投資をしていない人間は人にあらず、みたいな空気すらある(いや、さすがに言い過ぎか)。
で、ちょっと聞きたい。
あなたの普通預金、いま何カ月分の生活費が入ってます?
……答えなくていい。答えられない人のほうが、たぶん多いので。
『人生中盤からの成功戦略 お金・仕事・人間関係に困らないコツ』(岡崎かつひろ著)かや書房
話が少しそれる。定年後に20年以上暮らすなら2000万円は要る、と言われ始めてから何年たったろう。40代、50代は教育費と親の介護が同時に押し寄せる、人生の「全部乗せ」期間だ。老後資金? そこまで手が回るかっての!
そこへ、起業コンサルタントの岡崎かつひろさんが痛いところを突いてくる。著書「人生中盤からの成功戦略 お金・仕事・人間関係に困らないコツ」(かや書房)で、こうだ。
「資産形成の第一歩は、投資ではありません」
え、投資じゃないの!? と一瞬ずっこけた。続きはこう。「リスク管理の第一歩は、万が一のための資金と増やすための資金を明確に分けること」。
……正論である。ぐうの音も出ないやつ。
知人に48歳の営業マンがいる。仮にKさんとしよう。Kさんは新NISAが始まると同時に、ボーナスをほぼ全額投資信託に突っ込んだ。そこへ父親の入院。慌てて現金を作ろうとしたら相場がちょうど下がっていて、泣く泣く含み損のまま売った。「増やすはずのお金で、減らしたんですよ」と笑っていたが、目は笑っていなかった。
岡崎さんの言う「人生には予期せぬ出来事が必ず訪れます」とは、まさにこれだ。病気、事故、親の介護、そしてリストラ。来るなと言っても来る。向こうはこっちの都合なんか、聞いちゃくれない。
しかも金融広報中央委員会の調査(2023年)では、40代の約23%、50代の約21%が「金融資産ゼロ」。4〜5人に1人。……笑えない。
じゃあ、いくら持っておけばいいのか。答えは生活費の3カ月分。
根拠もある。厚生労働省の「令和4年(2022年)雇用動向調査」では、離職から次の職に就くまでの期間は「1カ月以上3カ月未満」が28.4%で最多。岡崎さんいわく「会社員であれば、3カ月あれば次の就職先を見つけることが可能」。月30万円で暮らしているなら90万円、40万円なら120万円。これを、すぐ引き出せる普通預金に置いておく。
地味! めちゃくちゃ地味! でもそれが、出発点なのだ。
ちなみに個人事業主や起業家は半年分だそうだ。雇用保険はない、取引先は突然切ってくる、入金は平気で遅れる。フリーの人なら全部、身に覚えがあるはずだ(あるよね?)。
さて、最初の質問に戻ろう。
あなたの普通預金、何カ月分入ってます?
答えは胸の中だけでいい。ただ、もし「3」に届いていないなら――投資アプリを開く前に、まず通帳を開いたほうがいい。たぶん。
※ここでは、本編のエピソードをラノベ調コラムに編集し直しています。
尾藤克之(コラムニスト、著述家、作家)
■
日本初のClaude実用書です。発売即重版しました。
『3時間で身につくClaude活用術』(WAVE出版)
コメント