


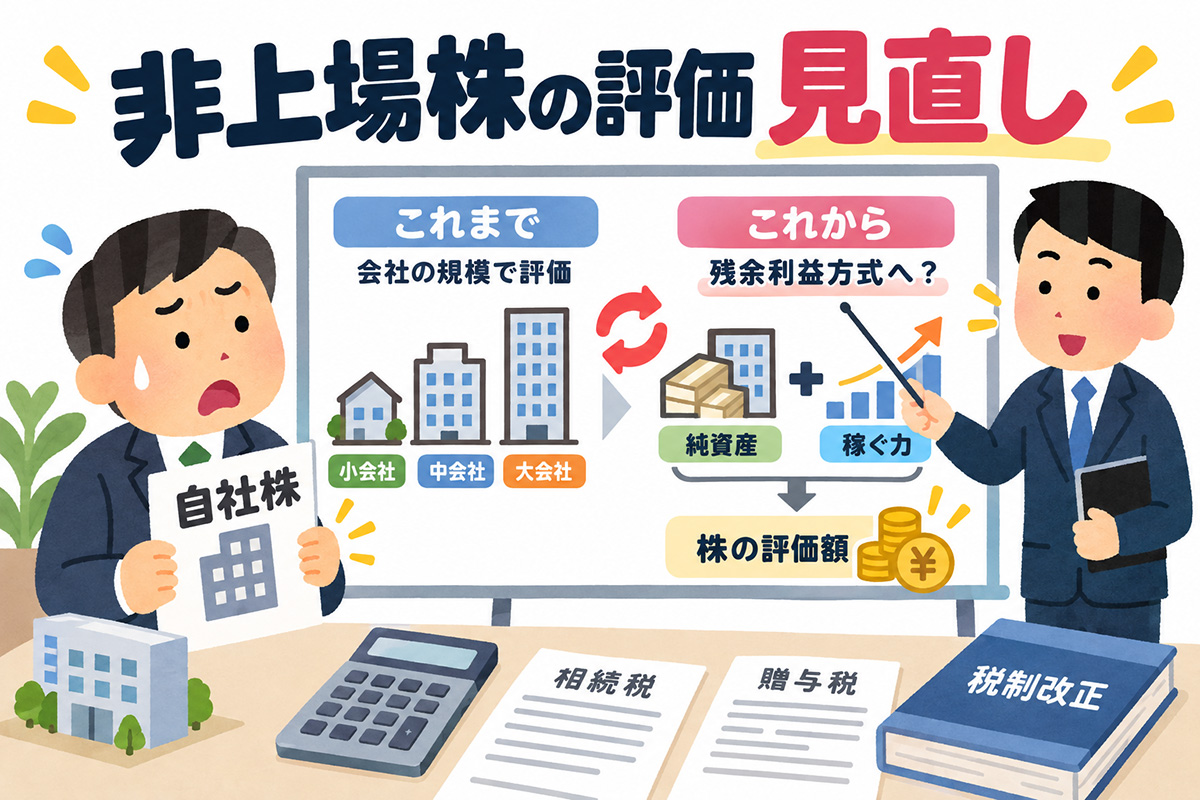
非上場株式の評価が大きく変わる!
中小企業のオーナーが亡くなると、持っていた自社株も相続財産になります。
とはいえ、上場株式なら市場の株価がありますが、非上場株式にはそれがありません。
そこで相続税や贈与税の計算では、国税庁の財産評価基本通達に定められた計算式で株価を出すことになっています。
この非上場株式の評価方法が、いま根本から見直されようとしています。
国税庁は2026年4月に「取引相場のない株式の評価に関する有識者会議」を立ち上げ、9月16日までに6回の会議を開いてきました。
最終的な改正内容は、まだ決まっていませんが、これまでの会議資料で、目指している評価方法の姿はかなり具体的になってきています。
その中身を読む限り、これまで会計検査院が指摘をしてきた現行の評価方法での不合理な点を解消しようとするとともに、法の盲点をつくような自社株評価額引き下げ対策を封じ込めようという意図が見えてきます。
そこで、今回は、現時点での自社株評価変更がどのような方向で議論されているのか、このままだと、どんな自社株評価引き下げ対策に影響が出そうなのかについてまとめてみようと思います。
まずは結論を
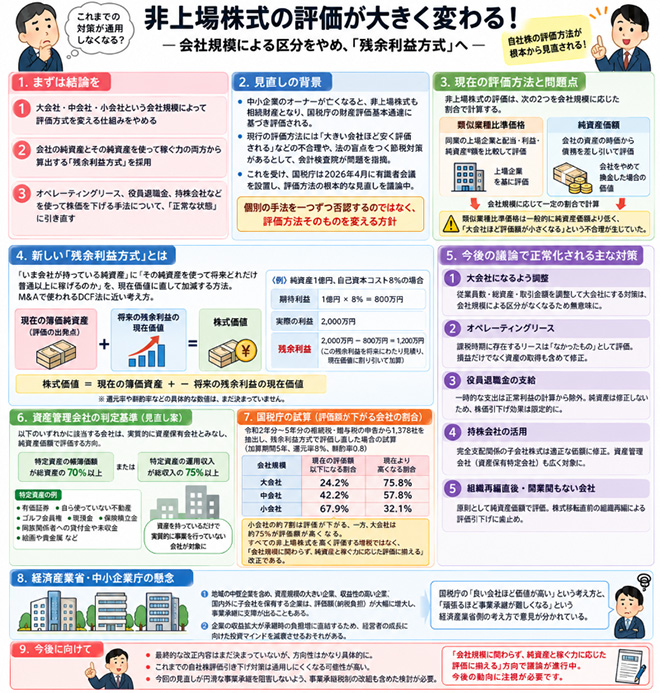
最新の第6回資料で示された方向性は、大きく3つです。
- 大会社・中会社・小会社という会社規模によって評価方式を変える仕組みをやめること。
- 会社の純資産とその純資産を使って稼ぐ力の両方から算出する「残余利益方式」を採用すること。
- オペレーティングリース、役員退職金、持株会社などを使って株価を下げる手法について、「正常な状態」に引き直すこと。
会計検査院は、「大きい会社ほど安く評価される」点に疑問を
現在の評価方法をざっくりと説明をすると、オーナーが所有する非上場株式の評価額は、「類似業種比準価格」と「純資産価額」というもので評価がされることになります。
類似業種比準価格とは、同業の上場企業と配当や利益、純資産額を比較し、その上場株式の評価をベースにしてその非上場株式の評価額を算出するものです。
もうすぐ上場するような規模の大きな会社であれば、この計算方法は妥当だと言えるでしょう。
もう一つの純資産価額とは、その会社が保有する資産の時価評価額から債務を差し引いて株式の評価額を算出するものです。
こちらは、いわば、会社をやめて換金した時に残るお金をベースに評価をしているということであり、会社というものの実際には、オーナーの個人商店のようなものであれば、妥当なものだと言えるでしょう。
この2つの評価方式について、会社の規模ごとに「大会社」「中会社」「小会社」に区分し、大会社ほど類似業種比準価格の割合を高め、小会社ほど純資産価額の割合を高め、それぞれの割合を掛けて計算をするのです。
この類似業種比準価格は、一般的には純資産価額よりも低く算出されることが多く、2024年11月の会計検査院の報告では「類似業種比準価額の中央値は、純資産価額の中央値のわずか27.2%にとどまる」と示されています。
結果的に、類似業種比準価格の割合の大きい大会社のほうが、純資産価額の割合の大きい小会社よりも評価額が小さくて済むという不合理な現象が生じていました。
実際に、私が申告した事例でも、類似業種比準価格によって、その会社が所有している上場企業の株式の評価額よりも、その所有する会社全体の評価額の方が遥かに低いというおかしな事例もあったのです。
だからこそ、実務では、「どうすれば大会社の区分に入れるか」「どうすれば、一時的にでも類似業種比準価額を下げられるか」という自社株評価引き下げ策が採られてきたのです。
その極端なケースに対しては、国税庁が評価通達6項、いわゆる「総則6項」により、通達どおりの評価では著しく不適当だとして、個別に否認をしてきていたのです。
その結果、訴訟も増え、納税者にとっては「どこまでなら大丈夫なのか」が見えにくい状態が続いていました。
そこで、今回の見直しは、個別の手法を一つずつ否認するのをやめ、評価方法そのものを変えてしまおうというものだと言えるでしょう。
新しい「残余利益方式」とはどんなもの
では、新たに導入される「残余利益方式」とはどんなものでしょうか。
ひとことでいえば、「いま会社が持っている純資産」に、「その純資産を使って将来どれだけ普通以上に稼げるのか」を現在価値に直して加減する方法です。
この考え方は、M&Aなどで企業価値を算定する際に使われる「DCF法」(ディスカウントキャッシュフロー)にかなり近いものです。
DCF法では、会社が将来生み出すキャッシュフローを予測し、それを一定の割引率で現在価値に引き直して企業価値を計算します。
残余利益方式も「将来稼ぐ力を現在価値に引き直す」という基本的な発想は同じです。
違うのは、残余利益方式では、まず現在の簿価純資産を評価の出発点にすることです。
例えば、純資産1億円の会社があるとします。
株主がこの会社に投資することで期待する収益率、つまり自己資本コストが仮に8%だとすれば、1億円の自己資本を使っている以上、年間800万円程度の利益を稼ぐことが期待されます。
それに対して実際の利益が2,000万円であれば、
2,000万円-800万円=1,200万円
が、通常期待される利益を超えて稼いだ「残余利益」です。
逆に利益が500万円しかなければ、
500万円-800万円=▲300万円
となり、期待される収益力を下回っていることになります。
そして重要なのは、この残余利益を単純に純資産へ足したり引いたりするわけではないということです。
将来の各年について残余利益を見積もり、それぞれを自己資本コストで現在価値に割り引きます。
つまり、基本的な考え方は、
株式価値=現在の簿価純資産+ー将来の残余利益の現在価値
であり、要するに、この計算方法は、簡便的なDCF法による評価ということができそうです。
なお、この計算式で用いられる還元率を何%にするのか、斟酌率をどう設定するのかは、まだ決まっていません。
効果が無くなりそうな自社株評価引き下げ策
大会社になるよう調整をする
規模別の評価方式が廃止されれば、従業員数や総資産、取引金額を調整して大会社に近づけ、類似業種比準方式の比重を上げるという対策は、前提そのものがなくなります。
特に、調整のしやすかった総資産について、借入金で現金や有価証券などを保有することで、大会社にするということは無意味になるでしょう。
オペレーティングリース
航空機や船舶などのオペレーティングリースに出資すると、初期に多額の減価償却費などが計上され、会社の利益が一時的に大きく減ります。
これまでは、その効果で類似業種比準価額が下がり、そのタイミングで株式を贈与するという対策が採られていました。
しかし、課税時期に存在するオペレーティングリースについて、「なかったものとした状態に引き直して評価する」と。つまり、損益だけでなく、資産の取得も含めて決算内容を修正します。
これは、オペレーティングリース以外にも「短期的に損益を調整できる商品」があれば、同じ扱いが必要ではないかとしています。
さらに、後で触れる資産管理会社の判定で、貸付用の船舶や航空機などを判定対象の資産に含めるかどうかも検討課題に挙がっています。
つまり、「利益を一時的に落とせる商品を買い、贈与する年だけ株価を下げる」という考えは、全体として通用しにくくなると考えておいた方がよさそうです。
創業者への役員退職金支給
同様に、一時的に業績を悪化させ、類似業種比準価格を引き下げる方法として、創業社長に多額の役員退職金を支払うということがよく用いられていました。
新方式では、役員退職金のような一時的な支出は毎年発生するものではないため、正常利益の計算からは除外する案が示されています。
本来、年5,000万円の利益が出る会社が、1億円の退職金を払ってその年だけ5,000万円の赤字になったとしても、「この会社は毎年赤字になる会社ではない」と見て、利益を戻して計算するわけです。
ただし、ここはオペレーティングリースと扱いが違います。
支払った退職金は会社に戻ってきませんし、受け取った個人の財産になります。
そのため、純資産については修正しない考え方が示されています。
つまり、役員退職金による株価引下げの効果が完全になくなるわけではありません。純資産が減った分の効果は残ります。
弱まるのは、「一時的に大赤字をつくって、利益の要素で株価を大きく下げる」という部分です。
持株会社を使った株価対策
事業会社の上に持株会社をつくる事業承継対策は広く行われています。
これは、オーナーが株価の高い事業会社を直接保有するのではなく、その事業会社の株式を持株会社に持たせた上で、オーナーがその持株会社の株式を所有する。
そうすることで、オーナーは、事業会社の支配権は維持しながらも、その評価額は持株会社のもので良くなり、そこに株価引き下げの余地が生まれます。
例えば、完全支配関係にある会社間でグループ法人税制を使えば、税負担なしに親会社の資産を子会社へ移し、親会社の株価を圧縮できることもあるのです。
これに対して、第6回資料はこのスキームの存在をはっきり指摘したうえで、完全支配関係にある子会社株式は帳簿価額ではなく適正な価額に修正して、親会社の評価に反映させる方向を示しています。
また、いくら持株会社を設立して、その会社を類似業種比準価格で評価するような仕組みを作り上げたとしても、その持株会社が所有する資産に占める株式等や不動産の割合が極端に高い会社は、実質的にその株式や不動産の価値で見るべきとされています。
そのため、借入金と資産を両建てにして、株式などの割合が基準を超えないよう資産構成を調整するという対策が採られて来ました。
見直し案では、これを「資産管理会社(資産保有特定会社)」として、より広く捉え直そうとしています。
単に資産を持っているだけの会社に、稼ぐ力をもとにした残余利益方式を使うのはおかしい、という考え方です。
対象となる「特定資産」には、有価証券、自ら使っていない不動産、ゴルフ会員権、現預金、保険積立金、同族関係者への貸付金や未収金、絵画や貴金属などが挙げられています。
そのうえで、特定資産の帳簿価額が総資産の70%以上、または特定資産の運用収入が総収入の75%以上であれば、純資産価額で評価するといった基準が検討されています。
いずれにしても、「株式の割合だけ見ておけばよい」という発想から、「この会社は本当に事業で利益を生んでいるのか、それとも資産を持っているだけなのか」を見る方向へ変わりそうです。
組織再編の直後や開業間もない会社
残余利益方式は過去5年間の利益実績を使いますから、会社分割などをしたばかりで実績が確認できない会社には使いにくい。
そこで、組織再編直後の会社は原則として純資産価額で評価する案が示されています。開業後5年未満、開業前、休業中、清算中の会社も同様です。
これにより「株式を移す直前に組織再編をして、評価方法を有利にする」という対策にも、一定の歯止めがかかることになりそうです。
国税庁の試算では「評価が下がる会社」も多いとされているが
ここまで読むと「結局は増税ではないか」と感じるかもしれません。
しかし、国税庁は令和2年分から5年分の相続税・贈与税の申告から1,378社を抽出し、残余利益方式で評価し直した場合を試算しています。
加算期間5年、還元率8%、斟酌率0.8という仮定で、現在の申告評価額以下になる会社の割合は、大会社24.2%、中会社42.2%、小会社67.9%でした。
小会社の約7割は、この改正により、むしろ株価が下がる計算です。
一方、大会社は同じ仮定で約75%の会社が現在より高くなります。
ここから言えるのは、今回の見直しが、すべての非上場株式を高く評価する増税ではなく、「会社規模に関わらず、純資産と稼ぐ力に応じた評価に揃える」改正だということです。
しかし、国も一枚岩で、この改正の議論について賛成をしているわけではありません。
経済産業省と中小企業庁は、
①地域の中堅企業を含め、資産規模の大きい企業、収益性の高い企業、国内外に子会社を保有する企業は、評価額(納税負担)が大幅に増大し、事業承継に支障が出ることもある。
② 企業の収益拡大が承継時の負担増に直結するため、企業経営者が収益拡大に向けた成長投資を抑制するおそれがあり、今回の見直し案は、経営者の成長に向けた投資マインドを減衰させるものである。
と現状の国税庁主導の会議が進める議論の方向性について懸念を示しています。
要するに、「良い会社ほど価値が高いのだから評価額は高いはず。税金は公平でないと」という国税庁と「頑張るほど評価額が高くなるなら良い会社ほど事業承継が難しくなるし、誰もチャレンジしなくなるだろう」という経済産業省で意見が分かれているということでしょう。
仮に、今回の改正が、大会社ほど小会社よりも評価額が低いという不合理を解消するため、あるいは、法の盲点をつくような租税回避を計算ルールで封じ込めるというのであったとしても、それであれば、縛りが強くて利用を躊躇するケースの多い「事業承継税制」について、もっと誰もが利用できるものに改組し、相続税が中小企業の事業承継意欲を削ぐことのないようにしてほしいものですね。
編集部より:この記事は、税理士の吉澤大氏のブログ「あなたのファイナンス用心棒」(2026年9月24日エントリー)より転載させていただきました
コメント