


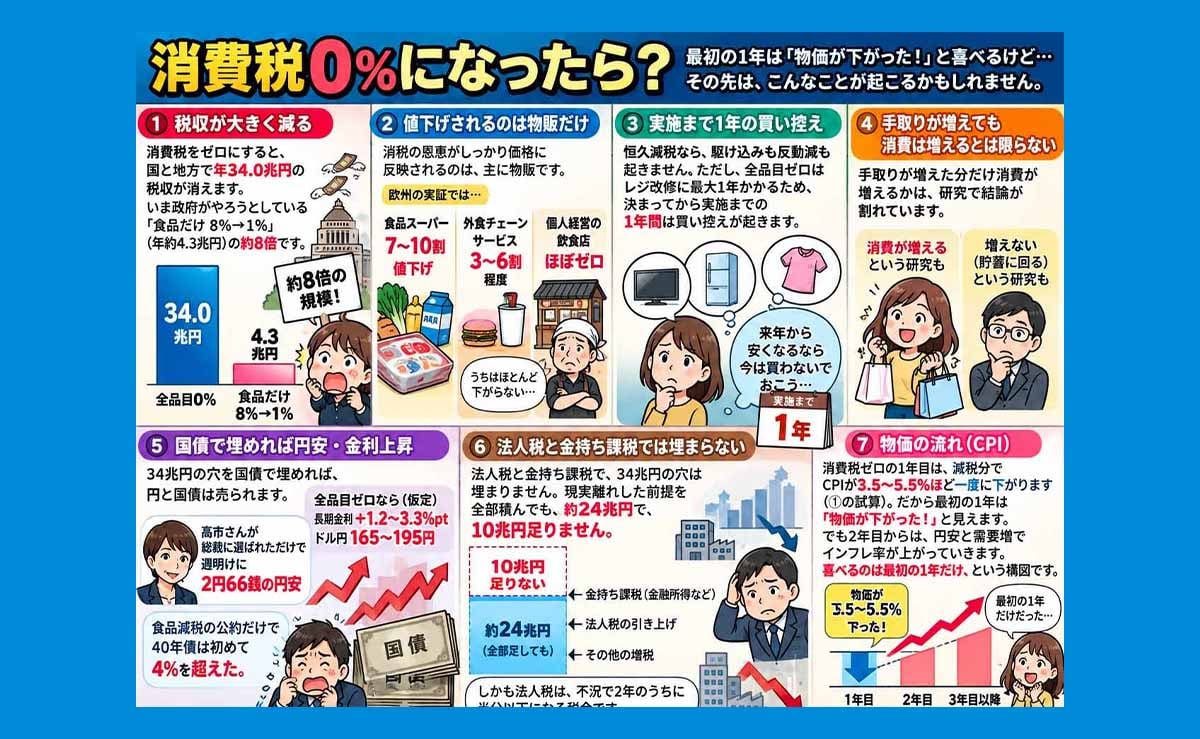
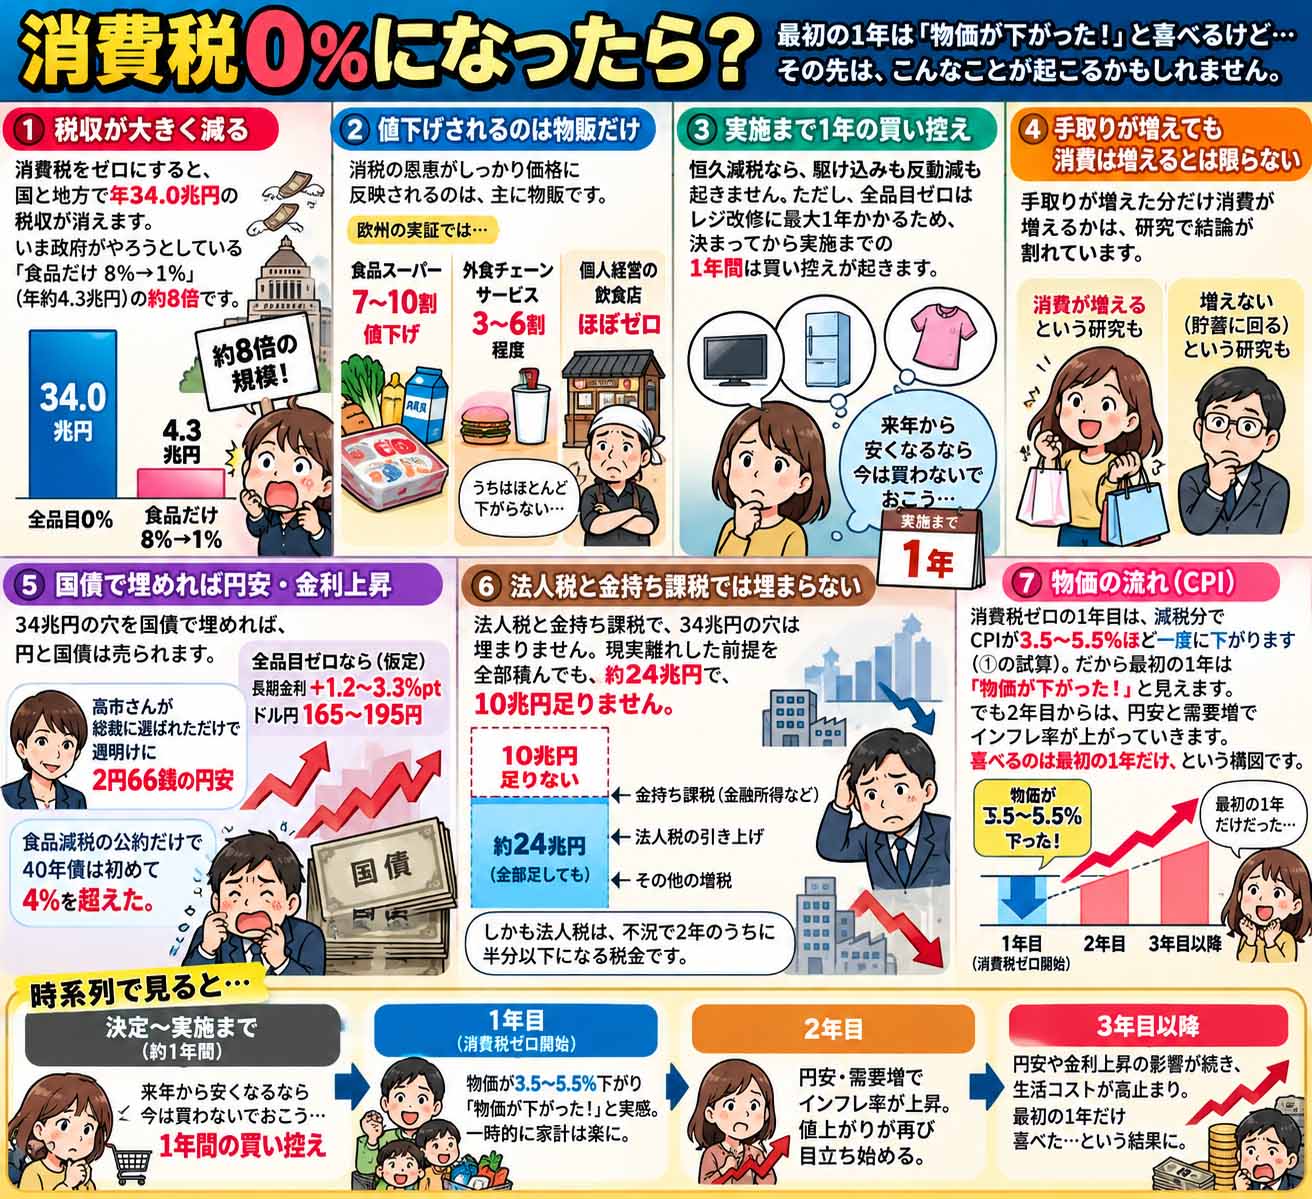
- 消費税ゼロの1年目は、減税分でCPIが3.5〜5.5%ほど一度に下がります(①の試算)。だから最初の1年は「物価が下がった!」と見える。でも2年目からは、円安と需要増でインフレ率が上がっていく。喜べるのは最初の1年だけという構図です。
- 消費税をゼロにすると、国と地方で年34.0兆円の税収が消える。いま政府がやろうとしている「食品だけ8%→1%」(年約4.3兆円)の約8倍。
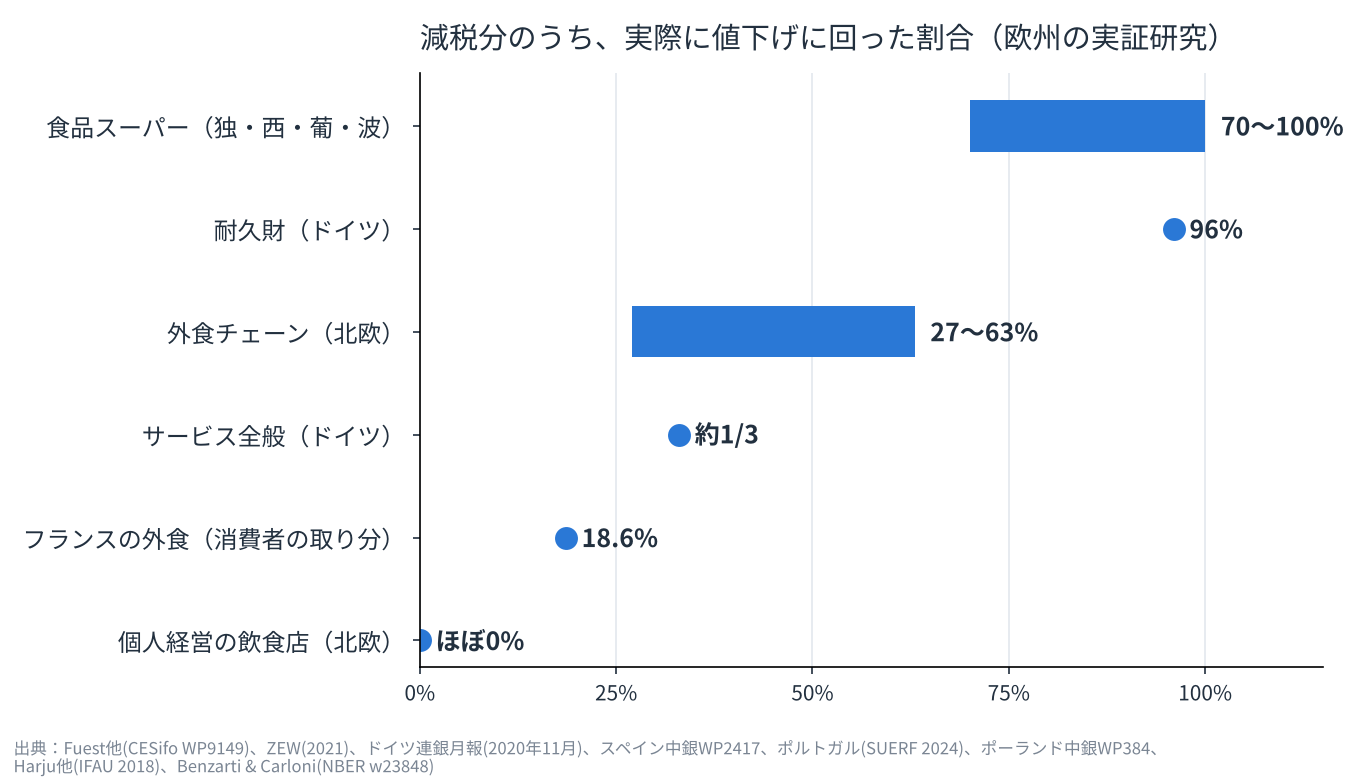
- 値下げされるのは物販だけ。欧州の実証だと食品スーパーは減税分の7〜10割を値下げしたが、外食チェーンやサービスは3〜6割程度、個人経営の飲食店はほぼゼロ。
- 恒久減税なら駆け込みも反動減も起きない。ただし全品目ゼロはレジ改修に最大1年かかるので、決まってから実施まで1年間の買い控えが起きる。手取りが増えた分だけ消費が増えるかは、研究で結論が割れている。
- 34兆円の穴を国債で埋めれば、円と国債は売られる。高市さんが総裁に選ばれただけで週明けに2円66銭の円安、食品減税の公約だけで40年債は初めて4%を超えた。全品目ゼロなら長期金利は+1.2〜3.3%pt、ドル円は165〜195円(ここは仮定)。
- 法人税と金持ち課税では埋まらない。現実離れした前提を全部積んでも約24兆円で、10兆円足りない。しかも法人税は不況で2年のうちに半分以下になる税金。
- どうなるかわからん。とりあえず1回消費税無くしてみればいいとかいうのは、天国があるかどうかわからないから、とにかく一回死んでみたらいいと同じ
- 但し書き:為替の水準を数字で予測した研究は見つからなかった。為替のシナリオはわたしの仮定です。
こんにちは。永江です。
「消費税なんてゼロにしろ!」という声、ネットでも選挙でも根強いですよね。2026年2月の衆院選では、れいわが「廃止」、参政が「段階的廃止」、社民が「0%」を掲げていました。無責任なネトウヨは無責任なパヨクと意見が同じ www
一方で、政府が実際に決めたのはずっと小さい話です。9月15日に閣議決定された大綱は、食品の消費税を2027年4月から2年間だけ8%→1%にするというもの。これで減る税収について、財務省の主税局長は国会でこう答えています。
飲食料品を含む消費税の軽減税率を八から一に引き下げた場合の減収見込額は、国、地方合計で約四・三兆円、八からゼロに引き下げた場合の同様の額は約五兆円でございます。青木孝徳・財務省主税局長 2026年7月16日 参議院財政金融委員会(国会会議録)
食品だけで4.3兆円。じゃあ全部ゼロにしたら?財務省の「消費税の使途(令和8年度予算)」によると、消費税収は国26.7兆円+地方7.4兆円=34.0兆円。ざっくり1%あたり約3.4兆円です(34.0÷10、軽減税率があるので概算)。
今日はこの「もし国会が消費税ゼロを決めたら」を、他国の例の論文とシンクタンクのレポートで4つの角度から検証してみます。
①本当に値下がりするのか
②みんな買い物するのか
③円と国債はどうなるのか
④法人税と金持ち課税で埋まるのか。
理屈の上では、税込110円の商品は100円になります。値下げ率は9.1%。食品(8%)なら7.4%です。でも、店がその通りに値下げする義務はありません。
わたしの最初の予想は「下げるのは大手スーパーとコンビニとファミレスくらいで、あとはほとんど下げない」でした。調べてみると、半分当たりで半分外れでした。
欧州では近年、コロナの時に臨時で付加価値税(日本の消費税にあたる税)を下げた例がいくつもあって、店頭価格がどれだけ下がったかを細かく調べた研究があります。
| 国・時期 | 対象 | 減税分のうち値下げに回った割合 | 出典 |
|---|---|---|---|
| ドイツ 2020年 | スーパーの商品全体 | 約70%(食品は80%) | Fuest他(CESifo WP9149) |
| ドイツ 2020年 | 耐久財 | 96% | ZEW(2021) |
| スペイン | スーパーの食品 | 70〜100% | スペイン中銀 WP2417 |
| ポルトガル | 食品46品目(6%→0%) | 99.8% | SUERF Policy Note(2024) |
| ポーランド 2022年 | 食品(5%→0%) | 全小売店でほぼ全額 | ポーランド中銀 WP384 |
| ドイツ 2020年 | サービス | 約3分の1 | ドイツ連銀 月報 2020年11月 |
ポーランドの研究は、食品の税率をゼロにしたとき「全ての小売店で、ほぼ全額が即座に」値下げされたと書いています。物販は競争相手が多いので、下げないと客を取られる。大手だけでなく、小さい店も下げるというのが欧州の一致した結果です。
一方、わたしの予想どおりだったのが外食とサービスです。フィンランドとスウェーデンで外食の税率を下げたときの研究がいちばん分かりやすい。
Only 4.8 percent of independent restaurants changed their prices at all … the same estimate is 38 percent for chain restaurants(価格を変えた個人経営の飲食店はわずか4.8%。チェーン店は38%)Harju, Kosonen, Nordström Skans(IFAU Working Paper 2018:4)
フランスで外食の税率を19.6%から5.5%に下げたときはもっと露骨で、減税分の行き先は店主41.2%、従業員24.5%、仕入先15.7%、消費者18.6%(Benzarti & Carloni、NBER w23848)。客に回ったのは2割以下ですw
実はわたし、2014年の増税前にこんな記事を書いています。「【悲報】増税前に慌てて買った冷蔵庫とかは事前にかなり値上げされていた」(2014年3月31日)。駆け込みで長蛇の列ができていた家電量販店は、強気の価格をつけていたという話です。朝のテレビで取材受けました。ww
店は税率が変わる前後に、価格を自分に有利な方へ動かします。研究でも、増税は値上げに素早く反映されるのに、減税は値下げに反映されにくいという結果が出ています(Benzarti他、NBER w23849。1か月後の転嫁率は増税34%に対し減税7%)。
日本にはもう一つ事情があります。小規模な免税事業者は、そもそも消費税を納めていません。総務省統計局も、小規模事業者の価格には「消費税率改定の直接的な影響は及ばないと考えられ」ると書いています(「消費税調整済指数」の作成について)。街の小さな飲食店や美容院が値下げしないのは、ある意味当然なんです。
消費税を上げたときのことを思い出してください。2014年4月の増税前、3月は家電量販店に長蛇の列ができました。わたしもその頃テレビで話しています。そして4月以降、先食いした分だけ売上がドーンと落ちた。
これは「いつ買うか」がずれただけの話です。恒久的にゼロにするなら、こういう駆け込みも反動減も起きません。いつ買っても税金は同じなんだから。ただし施行前は物凄く景気が悪化しますから施行後に良くなったように見えます。
逆に、期間限定の減税は時期のずれを大きく生みます。ドイツがコロナで2020年に半年だけ付加価値税を下げたときは、耐久財の支出が反実仮想より約36%増えました(ドイツ連銀 Discussion Paper 24/2025)。終わる前に買っておこう、というわけです。
ここで笑えるのが、日本の「食品1%」は2年間の期間限定だということ。みずほリサーチ&テクノロジーズのレポートも、減税開始前の買い控えと、終了前の駆け込み、終了後の反動を予想しています。2029年4月に8%に戻すときは、実質7%の増税ですからね。
全品目ゼロにはもう一つ落とし穴があります。政府が0%ではなく1%にした理由は、レジの改修です。
0%の場合:最大10ヶ月~1年程度/1%の場合:最大5ヶ月~6ヶ月程度(要旨)経済産業省 提出資料(社会保障国民会議 実務者会議 資料4、2026年6月3日)
「0の入力ができないシステムも存在」するそうですw つまり国会で消費税ゼロを決めても、実施は約1年後。その間、車や家電やリフォームはみんな待ちます。景気対策のつもりが、最初の1年は景気を冷やすんです。
駆け込みが起きなくても、税金が下がれば手取りは増えます。その分、普段の消費は増えるのか。ここは研究で結論が割れています。
- 増える派:2014年の増税では、耐久財や買いだめできる物を除いた日常消費が、増税が決まった2013年10月の時点で2.79%減ったという研究があります(Cashin & Unayama、RIETI DP 16-E-052)。
- 増えない派:同じ著者が1997年の増税を調べた研究では、所得が減ったことによる消費の減少は「negligible(ほぼない)」でした(RIETI DP 11-E-045)。
- 貯金に回る派:過去の給付金のうち消費に回ったのは0.1〜0.3程度。2020年の特別定額給付金も0.2〜0.3程度でした(大和総研 2026年1月21日、同 2025年4月16日)。将来の増税や財政不安を考えると、日本人は使わずに貯めるんです。高齢者ばかりで物欲もない。
ちなみに野村総研の木内登英さんの試算では、食品の消費税を恒久的にゼロにした場合の実質GDP押し上げは+0.43%、2年限定なら+0.22%です(2026年1月19日コラム)。
34兆円の穴を何で埋めるか。後で見るように法人税や金持ち課税では埋まらないので、現実には国債を刷ることになります。そうなると市場はどう反応するか。
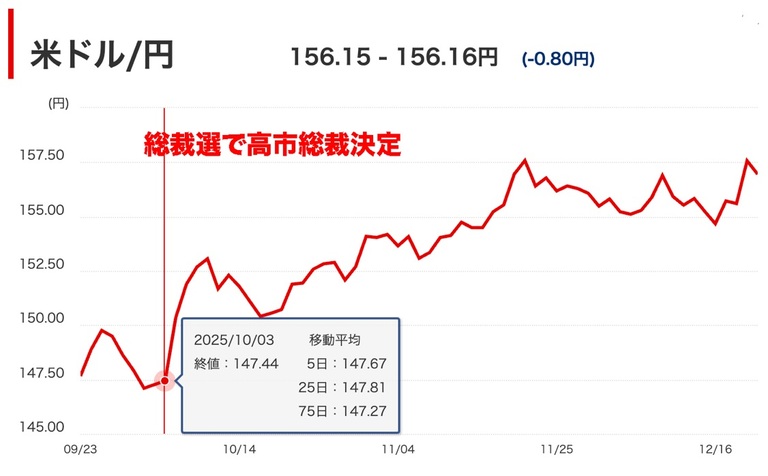
前例はもうあります。2025年10月4日(土)、高市さんが自民党総裁に選ばれました(千葉日報・共同通信配信)。赤字国債での積極財政への警戒から、週明けの市場はこうなりました。
| 時点 | ドル円 | 区分 |
|---|---|---|
| 総裁選前の金曜(2025年10月3日) | 147円台 | NRI 木内登英コラム(2025年10月6日) |
| 選出後の月曜(10月6日)午後1時 | 150円06〜07銭(前週末比2円66銭の円安)。対ユーロは最安値、日経平均は初の4万7000円台 | 共同通信(さきがけ掲載) |
| 2025年末 | 156円15銭 | 証券会社のチャート |
さらに2026年1月20日には、高市さんが食品の消費税減税を選挙公約に掲げると、超長期債が売られました。20年債の利回りは1日で最大19.5bp上昇、40年債は26bp上がって4.205%と過去最高。40年債が4%を超えたのは2007年の発行開始以来初めてです。食品だけ、年5兆円の話で、これです。国債の金利が高騰すると借り換えで利息払いが爆増します。いまの金利でも2040年代には年間50兆円という巨額な利払いが発生するんですよ。
IMFも2026年2月の対日審査で、はっきり言っています。
Avoid reducing the consumption tax (an untargeted measure that would erode fiscal space)(消費税の減税は避けるべき。対象を絞らない措置で、財政の余地を損なう)IMF 2026年対日4条協議 ミッション終了声明(2026年2月17日)
財政赤字と長期金利の関係には研究の蓄積があります。FRB(米連邦準備制度理事会)のLaubachは、予測される財政赤字がGDP比1%増えると長期金利は約25bp上がると推計しています。Brookings研究所のGale & Orszagは、基礎的赤字ベースで40〜70bpです。
34兆円は名目GDP(内閣府試算で2027年度716.3兆円)の約4.7%。これを当てはめると、長期金利は+1.2〜3.3%pt(わたしの計算)。いま10年国債は3.097%(10月2日、財務省)なので、4〜6%台です。
極端な例が2022年の英国トラス政権です。財源のない大型減税を打ち出して、30年国債の利回りは約2か月半で270bp超上がり、イングランド銀行が国債を緊急で買い入れる事態になりました(イングランド銀行 金融安定報告 2022年12月)。
正直に書いておくと、財政ショックで円がどこまで下がるかを数字で推計した研究は見つかりませんでした。なので為替の水準はわたしの仮定です。そのうえで、円安が物価をどれだけ押し上げるかの推計(10%の円安で1年目のCPI +0.16〜1.1%、3年後+1.8%)を当てはめるとこうなります。
| シナリオ | 10年金利 | ドル円(仮定) | 円安によるCPI押し上げ |
|---|---|---|---|
| 軽度:財源の議論が続き、信認はある程度保たれる | 3.6〜4.1% | 165円(+5%) | 1年目 +0.1〜0.5%、3年後 +0.8% |
| 中度:国債で賄う恒久減税と受け止められる | 4.1〜5.1% | 175円(+11%) | 1年目 +0.2〜1.2%、3年後 +2.0% |
| 重度:格下げと海外勢の売りが重なる日本版トラス | 5.6〜7% | 195円(+24%) | 1年目 +0.4〜2.6%、3年後 +4.2% |
金利が上がれば、国の利払いも増えます。財務省の試算では、金利が1%上振れると国債費は令和9年度+0.8兆円、10年度+2.1兆円、11年度+3.8兆円増えます(「令和8年度予算の後年度歳出・歳入への影響試算」)。減税で浮かせたお金が、利払いで消えていくわけです。
公平のために反対の見方も書いておきます。一橋大の砂川武貴さんは、日本ではこれまで財源のない財政ショックがインフレの主因ではなかったとしています(HIAS-E-151、2025年9月)。トラス政権のときも、ポンドの下落は8月比で約2¾%にとどまりました(イングランド銀行 金融政策委員会 議事要旨 2022年11月)。ただ英国は中央銀行がすぐに動いて政策も撤回されました。日本で日銀が国債を買い支えれば、今度は「日銀が財政の尻ぬぐいをしている」と見られて円安が加速しかねません。
「大企業と金持ちから取ればいい」。消費税ゼロ派の決まり文句です。計算してみましょう。
まず大きさ。消費税34.0兆円に対して、法人税収は20.7兆円(令和8年度予算)。法人税をまるごと2倍にしても足りません。法人税だけで埋めるなら、基本税率を23.2%から約61%に上げる必要があります(1%あたり約0.89兆円として、わたしの静的計算)。
次に、いろんな財源を全部積み上げてみます。
| 財源 | 上積み額 | 根拠 |
|---|---|---|
| 法人税率を28%に戻す | 約4.3兆円 | 日本共産党の試算(わたしの計算でもほぼ一致) |
| 大企業優遇税制の廃止・縮減 | 10.0兆円 | 日本共産党の主張。第三者の検証なし |
| 富裕税1%(富裕層の純金融資産469兆円) | 4.7兆円 | NRI(2025年2月)の推計からわたしが計算。資産逃避ゼロの仮定 |
| 相続税を2倍 | 3.8兆円 | 令和8年度予算の相続税収から計算。行動変化ゼロの仮定 |
| 金融所得課税を20%→25% | 約0.55兆円 | 大和総研(2018年3月) |
| ミニマムタックス強化 | 約0.4兆円 | 財務省 令和8年度税制改正 |
| 合計 | 約23.8兆円 | 消費税34.0兆円に約10兆円足りない |
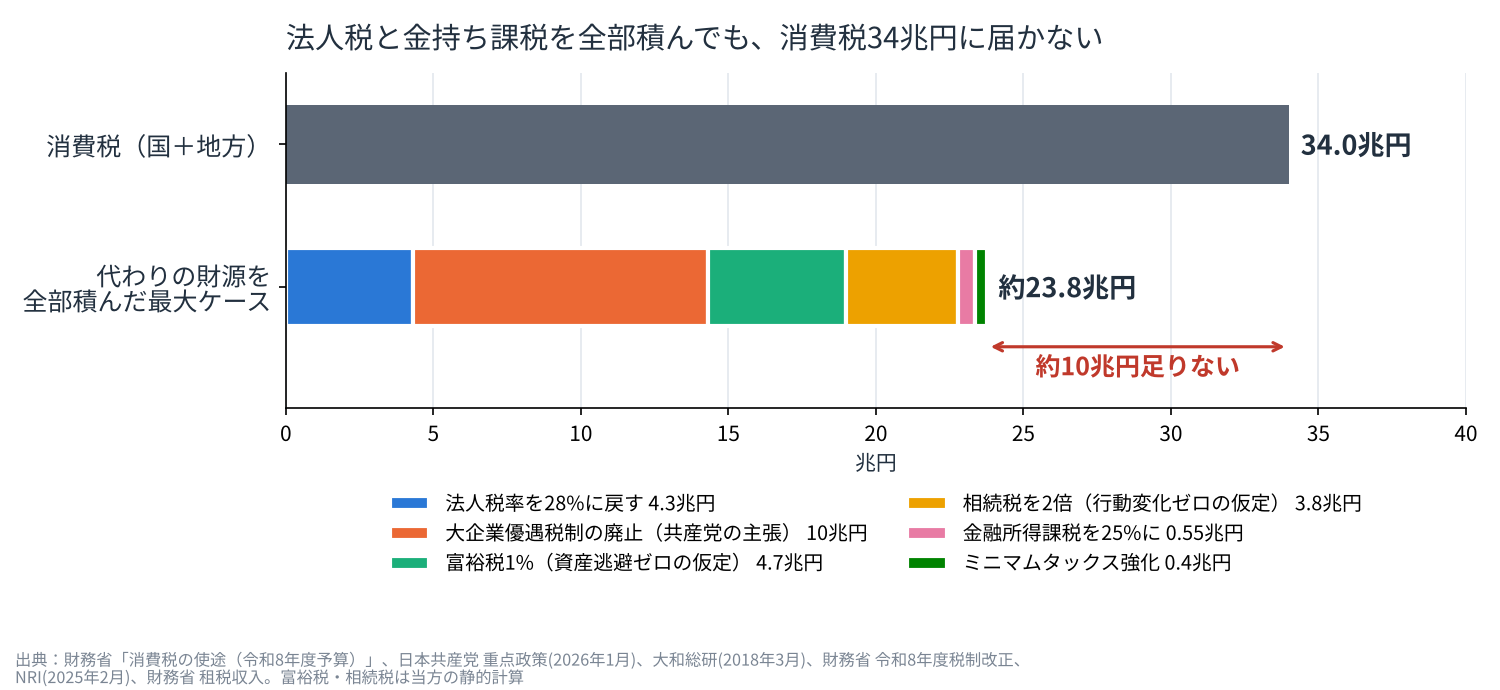
しかもこの合計は、ありえないほど甘い前提です。
- 法人税を上げても、負担の約半分は賃金の低下という形で労働者にかかります。ドイツの研究で「workers bear about one-half of the total tax burden」(Fuest, Peichl & Siegloch、American Economic Review 2018)。
- 富裕税は欧州で次々廃止されました。1990年に12か国あったのが、2017年には4か国だけ(OECD 2018)。金持ちは国境を越えて逃げられるんです。
- 税率を上げれば、企業は利益を海外に移します。大企業はグローバル化しているんですよ
もっと根本的な問題があります。法人税は景気でめちゃくちゃ上下する税金だということ。財務省のデータで比べるとよく分かります。
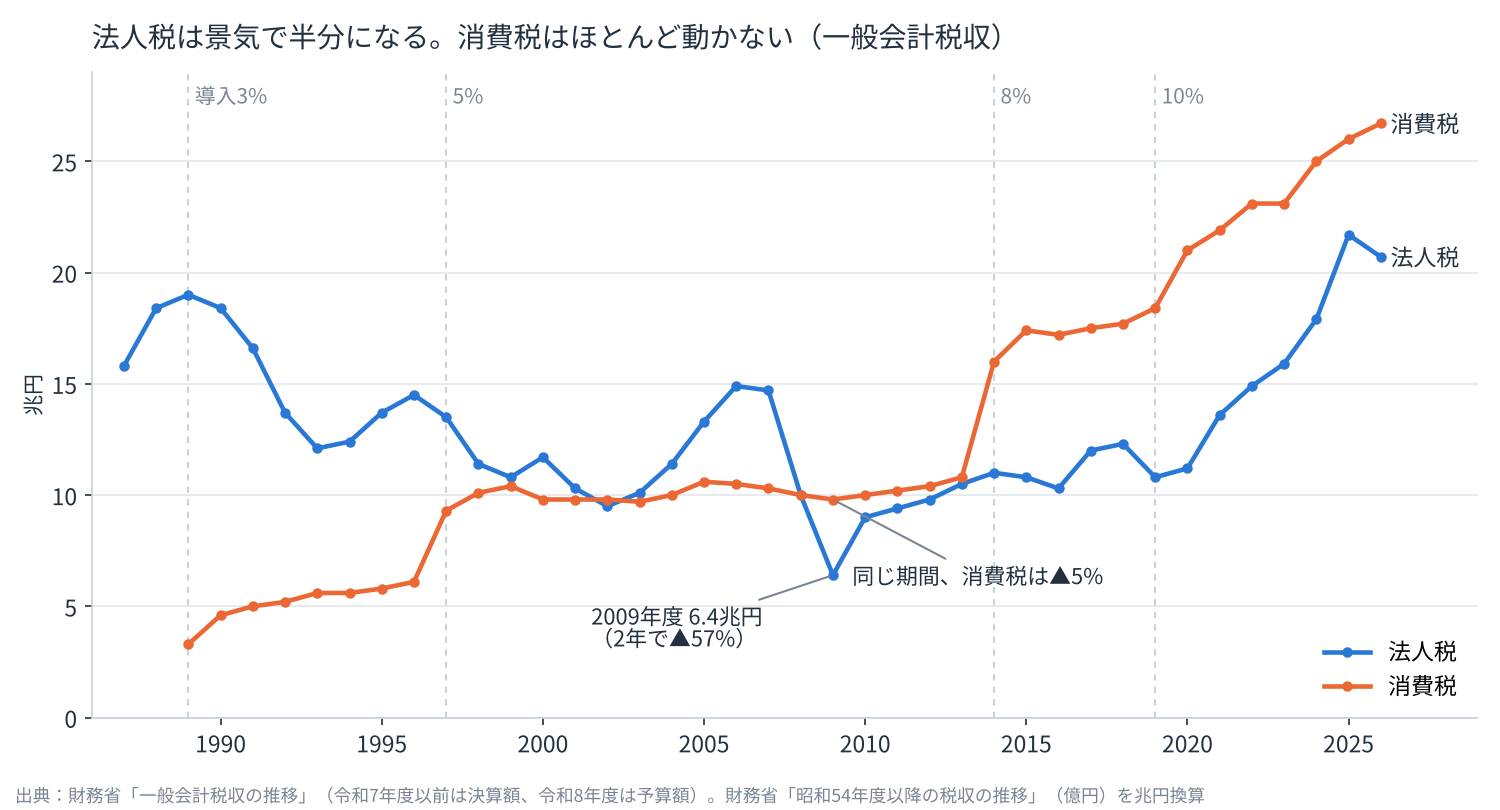
リーマンショックのとき、法人税収は2007年度の14.7兆円から2009年度は6.4兆円まで、2年で▲57%。同じ期間に消費税は10.3兆円→9.8兆円で、▲5%しか減っていません。
年金や医療は、不況だからといって半分にはできません。景気に左右されない消費税を、景気次第で半分になる法人税で置き換えたら、不況のたびに社会保障の財源が吹き飛ぶわけです。
じゃあ34兆円を国債で埋めたらどうなるか。令和8年度予算の新規国債(公債金)は29.6兆円で、歳入に占める割合(公債依存度)は24.2%です。ここに34兆円を足すと、公債金は約63.6兆円、依存度は約52%(わたしの計算)。国の予算の半分以上が借金になります。
地方も直撃します。地方消費税の7.4兆円がなくなるうえ、国の消費税の19.5%は地方交付税の原資なので、約5.2兆円も消えます。食品を1%にする話だけでも、千葉県の熊谷俊人知事は「保育料の無償化や訪問介護など住民サービスの維持ができなくなる」と言っています(日本経済新聞)。
社会保障はもっと深刻です。年金・医療・介護・子育ての「社会保障4経費」は国と地方で48.9兆円。いまでも消費税収との差額が18.3兆円あって、他の税金や借金で埋めています(財務省「消費税の使途」)。消費税をゼロにすれば、この差額が48.9兆円まるごとに広がります。
厚労省の資料では、2026年度の社会保障給付費は144.1兆円。そのうち税金で出している公費が56.6兆円(国38.9兆円、地方17.7兆円)です(「社会保障の給付と負担の現状(2026年度予算ベース)」)。消費税なしでこれを維持するなら、保険料を大幅に上げるか、給付を削るか、国債を刷り続けるか。結局どこかで払うことになります。
消費税ゼロを国会で決めたら何が起きるか。まとめるとこうです。
- 決めてから約1年はレジ改修待ちで、みんな買い控える。
- 実施されたら、スーパーの食品は下がる。でも外食やサービス、街の小さな店はほとんど下がらない。
- 1年目はCPIが一度大きく下がって「物価が下がった」と喜ぶ。
- でも34兆円の穴は法人税と金持ち課税では埋まらず、国債に頼る。円安と金利上昇で、2年目以降は物価と利払いが膨らむ。
- 最後は保険料の引き上げか、社会保障のカットで払わされる。
消費税は嫌われ者ですが、景気が悪くても税収が落ちない、社会保障にはいちばん向いた税金なんです。「消費税ゼロ」と言う政治家がいたら、「34兆円をどこから持ってくるの? 国債なら円安インフレの責任は誰が取るの?」と聞いてみてください。答えられる人は、まずいませんw
AirTagの電池、交換しようと思っていつも買うの忘れる。さっき鍵のキーホルダー見たら2ヶ月前に停止してた。Amazonで2個入り買いました。砂浜で車の鍵を落としてAirTagで見つけて命拾いした私が通ります。

- 国会会議録(財務省主税局長・財務大臣・総務大臣の答弁)、内閣官房の大綱、経済産業省資料、財務省(消費税の使途、税収の推移の全年度データ、令和8年度予算、国債金利、後年度影響試算)、厚生労働省、総務省統計局、日本銀行の公表資料
- Fuest他、ZEW、ドイツ連銀、スペイン中銀、ポルトガル(SUERF)、ポーランド中銀、Harju他、Benzarti他、Cashin & Unayama、IMF、Laubach、Gale & Orszag、イングランド銀行、砂川、Fuest・Peichl・Siegloch、OECDの論文・資料
- 大和総研、みずほリサーチ&テクノロジーズ、NRI(木内登英コラム)、三菱UFJリサーチ&コンサルティング、日本共産党の政策資料
- 2025年10月6日の円相場(共同通信)、総裁選の日付(千葉日報・共同通信配信)
- 2026年1月20日の超長期債利回り(カタール国営通信)
- 熊谷千葉県知事の発言(日本経済新聞)
- 為替シナリオ(165円・175円・195円)はわたしの仮定。財政ショックによる円安幅を推計した研究は見つからなかった
- CPIの一度きりの下落幅、金利の上昇幅、法人税率61%、富裕税・相続税の上積み額、公債依存度52%はわたしの計算
- 2025年末のドル円156円15銭は証券会社のチャートによる
- 名目GDP 716.3兆円(内閣府「中長期の経済財政に関する試算」2026年7月30日)は以前の検証で確認した値で、今回は再確認していない
編集部より:この記事は永江一石氏のブログ「More Access,More Fun!」2026年10月6日の記事より転載させていただきました。
コメント