


いよいよ飲食料品の消費税減税が決定
2026年9月15日、自由民主党と日本維新の会が「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を取りまとめました。
これは、給付付き税額控除への橋渡しとしての経過措置であり、高市政権が選挙の公約とした「飲食料品消費税0」を実現するため、システム変更の手間を考慮して消費税の税率を1%とした分を中低所得の働く人を対象に就業者負担軽減支援金を支払うことで、実質的に飲食料品の消費税0を実現するというものです。
そこで、今回は、令和9年4月から動き出す2つの制度、消費税1%特例と就業者負担軽減支援金を、経営者・個人事業主の視点から整理しておきます。
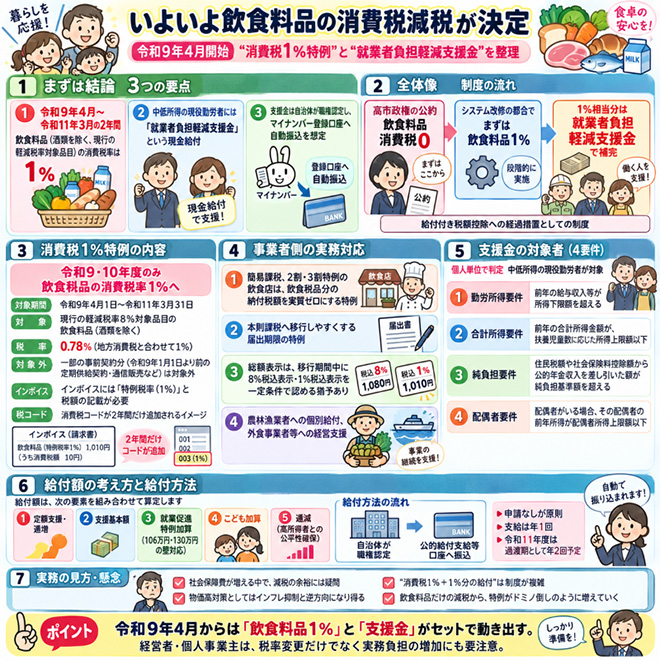
まずは結論を
- 令和9年4月から令和11年3月までの2年間、飲食料品(酒類を除く、現行の軽減税率対象品目)の消費税の税率を1%に
- 中低所得の現役勤労者には「就業者負担軽減支援金」という現金給付を
- 支援金は、自治体が職権で対象者を認定し、マイナンバー登録した口座へ自動的に振り込む仕組みを想定
「給付付き税額控除」への経過措置として
今回の改正は、中低所得の現役勤労者を中心として、租税や社会保険料の負担軽減を通じて可処分所得を増やし、就労を促進することを目的としており、そのための「給付付き税額控除」へのつなぎとして、まずは飲食料品の消費税の減税を実現するとされています。
また、高市政権が公約とした飲食料品の消費税0がシステム改修などの都合で早期には行えないことから税率を1%にしたうえで、その1%相当額については、中低所得の現役勤労者に対して「就業者負担軽減支援金」を支給することで、飲食料品の消費税0を実現しようとしています。
令和9・10年度のみ飲食料品の消費税率1%へ
対象品目と税率の変更
令和9年4月1日から令和11年3月31日までの2年間、事業者が行う飲食料品(現行の軽減税率8%対象品目)の譲渡等について、消費税率を特例として0.78%(地方消費税と合わせて1%)に引き下げられます。
なお、令和9年1月1日より前に締結された定期供給契約や通信販売など、一部の事前契約分は特例税率の対象外となります。
適格請求書(インボイス)の記載
インボイス(適格請求書)の適用税率欄に「特例税率(1%)」、消費税額等欄にそれに基づく税額を記載する必要があります。
ただでさえ、カオスな消費税のコードがさらに2年間だけ増えることにもなります。
簡易課税・免税事業者への対応
簡易課税制度や2割・3割特例を使っている飲食店を想定し、売上に伴い受け取る消費税が減るのに、事業者が経費にかかる消費税が変わらないことから、業種区分に関わらず、飲食料品分の納付税額を実質ゼロにする特例措置を設けます。
また、還付を受けるために本則課税への変更をする場合を想定し、本則課税への移行を選択しやすくする届出の期限の特例が設けられます。
価格表示(総額表示)の猶予期間
原則として税込価格の表示が必要ですが、レジ改修や値札貼替作業の遅れに対応するため、特定の移行期間に限り「8%に基づく税込価格」や「1%に基づく税込価格」の表示を一定の誤認防止措置のもとで認める特例が設けられます。
農林漁業者・外食産業支援
免税・簡易課税の農林漁業者に対して仕入税額が回収できず経営圧迫とならないよう個別に給付を行う仕組みを導入するほか、テイクアウト(1%)と店内飲食(10%)の税率差の影響を受ける外食事業者等への経営支援も実施されます。
「就業者負担軽減支援金」の仕組みと対象者
就業者負担軽減支援金(支援金)は、個人の税・社会保険料負担と現金給付を一体的に捉えた「純負担率」に着目し、手取りを増やすために支給される新たな給付制度です。
支給対象者
支援金は個人単位で判定され、以下の4つの要件を満たす中低所得の現役勤労者が対象となります。
勤労所得要件:前年の給与収入等(勤労所得)が、就労とみなせる水準として設定される「所得下限額」を超えていること。
合計所得要件:前年の合計所得金額が、19歳未満の扶養児童(令和9・10年度は16歳未満)の数に応じて設定される「所得上限額」以下であること。
純負担要件:住民税額や社会保険料控除額から公的年金収入を差し引いた額が、現役並みの負担水準を示す「純負担基準額」を超えていること。
配偶者要件:基準日時点で配偶者がいる場合、その配偶者の前年所得が「配偶者所得上限額」以下であること。
<h6給付額の計算方法
支援金の支給額は、以下の要素を組み合わせて計算されます。
① 定額支援・逓増(ていぞう)
個人住民税所得割の非課税限度額(給与収入119万円程度)以下までは定額支給とし、そこから一定の収入水準(逓増終了額)までは収入に応じて給付額を段階的に増やします。
② 支援基本額
一定の収入水準に達した後は、一定の「支援基本額」が給付されます。
③ 就業促進特例加算
社会保険料の負担が生じるいわゆる「106万円・130万円の壁」に直面する就業者に対し、手取りの減少を補うための加算額が時限的に上乗せされます。
④ こども加算
扶養する児童(19歳未満、令和9・10年度は16歳未満)の人数に応じた定額の「こども加算」が加算されます。
⑤ 逓減(ていげん)
合計所得が「逓減開始額」を超えると、高所得者との公平性を保つため所得に応じて給付額が段階的に減少(逓減)し、上限額でゼロになります。
申請手続と給付方法
申請手続き:マイナンバー口座を活用した「職権認定」
受給資格者の申請負担や自治体の事務負担を軽減するため、マイナポータル等で登録された「公的給付支給等口座」を活用し、自治体(市町村長)が申請なしで職権認定して直接振り込む運用を原則とします。
なお、支給は年1回ですが、令和11年度は過渡期として年2回行われる予定です。
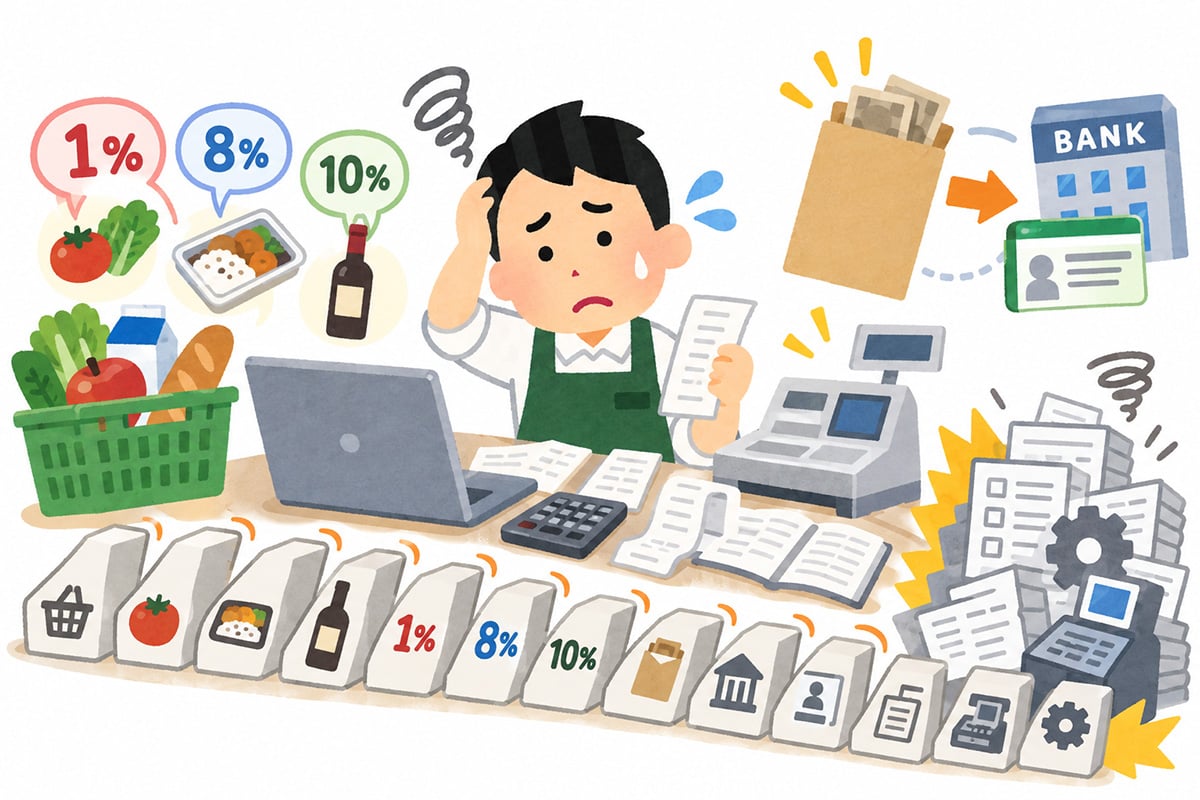
間違いのドミノ倒しにつきあわされる実務の現場
2040年度には50兆円も増える社会保障費を賄うためには、消費税の増税は不可避の中、減税をする余裕なんかあるのか甚だ疑問ですし、物価高対策であるならば、その原因であるインフレを抑制するのであれば逆効果にもなりかねません。
おまけに、給付付き税額控除のつなぎが、なぜ消費税減税なのかもよくわからないし、1%分を給付する。
その上、消費税減税をやめて元に戻すのは実質増税だとして、また何らかの給付金を支給するというのだったら、最初から全額給付をすればよいだけでしょう。
飲食料品の消費税減税は、余裕のある高額の飲食料品購入者まで恩恵が及んでしまう上に、小規模農家や飲食店に支援が必要なほどの悪影響を与える。
一方で、1%分の給付は中低所得の現役勤労者のみ給付という設計が可能なことからも、消費税の減税より給付の方が、ホントに困っている人にピンポイントで支援が出来るということを今回の制度で明らかにしているのですから。
無理やりの飲食料品のみの消費税減税という一歩目を間違えたために、その間違いを補うような特例や対処がまるでドミノ倒しのように増えていくのは、実務に携わるものとしては、なんだかなあという冷ややかな気持ちで見ています。
編集部より:この記事は、税理士の吉澤大氏のブログ「あなたのファイナンス用心棒」(2026年9月16日エントリー)より転載させていただきました
コメント