


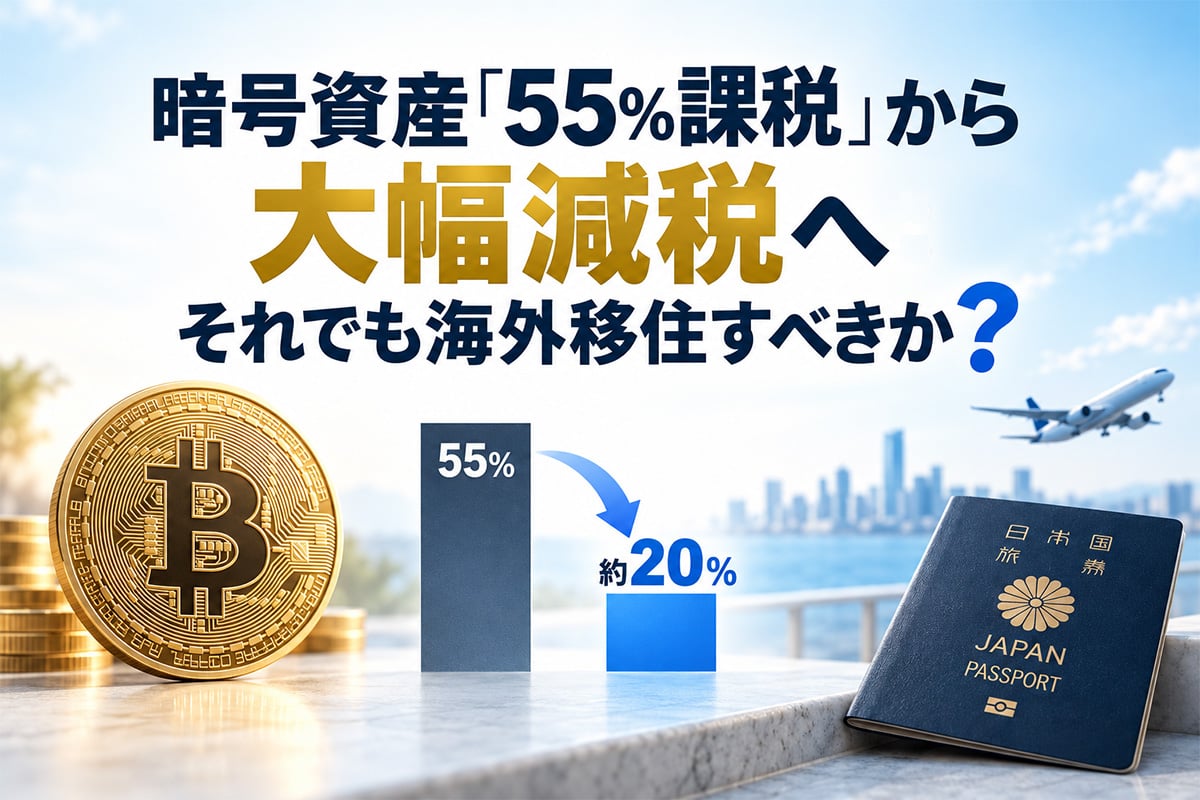
日本では、暗号資産を売却して利益が出た場合には最高55.945%(所得税額×2.1%の復興特別所得税を含む)という、非常に高い税率で課税されるため、なかなか利益確定できません。
しかし、令和8年(2026年)3月31日、暗号資産の分離課税導入を含む「所得税法等の一部を改正する法律」が成立しました。
今回は、この法改正に伴って、暗号資産で得た所得にかかる税金が減税になるのかについて、現時点で公表されている資料に基づいてまとめました。
最大の変更点:暗号資産にかかる税率の大幅引き下げ
これまで最高55.945%の総合課税の対象となってきた暗号資産取引について、20.315%(所得税額×2.1%の復興特別所得税を含む)の申告分離課税が適用される、と言われています。
つまり、現行制度では、暗号資産の利益は原則として「雑所得」として総合課税の対象とされ、他の所得と合算した金額によっては最高55.945%となります。
改正後は、特定暗号資産を国内取引所で売却した場合の税率が、最高55.945%から一律20.315%の申告分離課税に引き下げられます。
では、いつから税率が変わるのでしょうか?
所得税法等の一部を改正する法律附則39条1項により、適用開始は「金商法改正の施行日の属する年の翌年1月1日」と規定されています。
金融商品取引法の改正法は令和8年(2026年)7月23日に公布され、暗号資産に係る規制見直しの施行日は、公布の日から起算して1年を超えない範囲内において政令で定める日とされています。もっとも、公布日が確定したことにより、遅くとも令和9年(2027年)7月22日までには施行されることとなりました。
したがって、(タイムスケジュール的に今年中の施行は難しいと見て)令和9年(2027年)に施行される場合を考えると、適用開始日は令和10年(2028年)1月1日となります。
申告分離課税の対象は「特定暗号資産」の「暗号資産取引業者」との取引のみ
ただ、分離課税の対象になるのは、「特定暗号資産」に限られています。
ここで、「特定暗号資産」とあるのは、「その名称が金融商品取引業者登録簿に登録されている暗号資産」(大まかに言うと、日本の取引所に上場している暗号資産)を指します。
また、特定暗号資産の売却であっても、分離課税が適用されるのは、①暗号資産取引業者への売却を委託する取引、②暗号資産取引業者に対する譲渡(業者との相対取引)に限られます。
逆に、申告分離課税の対象から除外されると見られるのは、以下のものです。
①非特定暗号資産の所得(大まかに述べると、日本の取引所に上場していない暗号資産の取引)
②特定暗号資産の譲渡所得であっても、日本の暗号資産取引業者を通じないで譲渡する取引(つまり、分散型取引所(DEX)での売却、海外取引所での売却、個人間の直接譲渡など)
③譲渡以外での所得(ステーキングなど)
これらの所得は分離課税の対象から除外される可能性が高いと思われます。(このうち、上記③は、今回の法改正で議論の対象ともなっていない、つまり、未定であるとも考えられます。)
なお、毎年12月に、暗号資産による所得への課税に関する解説「暗号資産等に関する税務上の取扱いについて(情報)」を国税庁が公表しています。
2025年12月公表分はこちら
今回の改正を踏まえた「暗号資産等に関する税務上の取扱いについて(情報)」が公表されるのを待ちたいと思います。
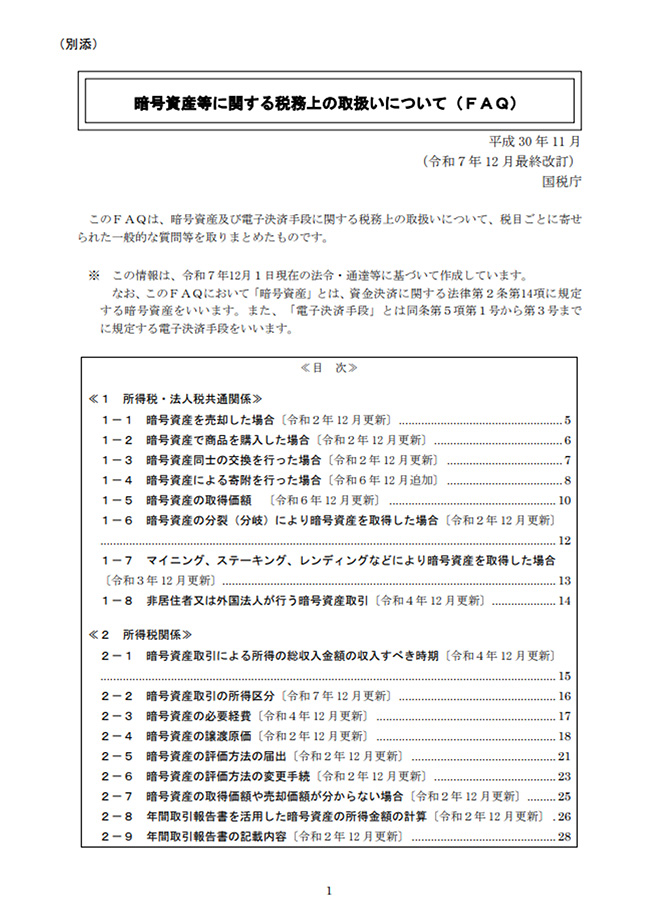
2025年12月公表のもの
国税庁のウェブサイトより
出国税(国外転出時課税制度)は暗号資産に適用されるのか?
暗号資産投資家の中には、海外移住して海外居住者となってから利益確定し、納税義務を免れている人も大勢います。こうした海外移住を考えている暗号資産投資家にとっては、暗号資産にも出国税(国外転出時課税)(以下、「出国税」)が適用されるか否かは、重大な関心事でしょう。
まず、出国税について説明しましょう。
日本では株式の売却益に対する課税(キャピタルゲイン課税)があるため、利益確定をすると課税されます。ところが、キャピタルゲイン課税されない国に移住してから株式を売却して、課税を免れる人がいました。
こうした課税逃れを防ぐべく、平成27年(2015年)に導入された制度が、出国税です。
この出国税の対象は、「有価証券等」「未決済デリバティブ取引」「未決済信用取引等」に限定されており、暗号資産はこれに該当しません(所得税法60条の2、60条の3)。
ですから、現行法の下では、暗号資産を持ったまま海外移住して、移住後に利益確定し、日本の税を免れることが可能となっています。
では、今回、暗号資産に対する税制が改正されたことで、暗号資産にも出国税が適用されるのでしょうか?
出国税の対象は、「有価証券等」「未決済デリバティブ取引」「未決済信用取引等」であり、これは改正されていません。そして、「暗号資産」は、改正後の金融商品取引法でも「有価証券等」とは別個に位置づけられています。したがって、今回の改正を踏まえても、出国税の対象には該当しません。
税務大学校和光校舎
国税庁ウェブサイトより
しかし、将来的には、暗号資産も出国税の対象になる可能性はあると思っています。
実際、国税庁の研修機関である税務大学校の論文集「税務大学校論叢」第101号(2020年6月)に掲載されている錦織俊介氏の「国外転出時課税(出国税)制度の意義-あるべき対象資産の範囲-」では、法解釈や外国の事例などを挙げつつ、暗号資産にも出国税を適用すべきであると論じています。
ただし、同論文は、現行法上、暗号資産は明示的に対象外であるため、暗号資産にも出国税が適用されるよう、改正が必要と主張しています。
同論文は、「執筆者の個人的見解」と断ってはいますが、国税庁の内部には、こうした考えの方は少なくなく、この方向での改正の可能性は十分あるでしょう。
具体的には、出国税の対象を直接定める所得税法の改正によって、あるいは、所得税法が参照している金融商品取引法上の「有価証券」の定義の改正を通じて、暗号資産にも出国税が適用される可能性があると考えています。
出国税が制定されたときは、平成27年(2015年)3月31日に法律が成立し、同年7月1日から施行されました。つまり、法律ができてから移住準備をしようとしても、3か月しか準備期間はありませんでした。
キャピタルゲインに課税されることなく利益確定したい暗号資産投資家の方は、暗号資産にも出国税が適用される改正がなされる前に、海外移住の準備を進めておく必要性が高そうです。
■
海外移住して税負担を軽くし資産形成、お子様をバイリンガルに育てるための裏技を詰め込んだ、最新ノウハウ本です。

「富裕層3.0 日本脱出」(小峰孝史 著)
コメント