

日本経済新聞電子版によれば、日本国内のインデックス型投資信託の純資産総額は2026年9月11日時点で77兆9900億円となり、アクティブ型(77兆8700億円)を初めて逆転しました(図表も同紙から)。インデックス型が過去20年で約30倍に拡大した一方でアクティブ型は同じ期間に約4倍に留まりました。
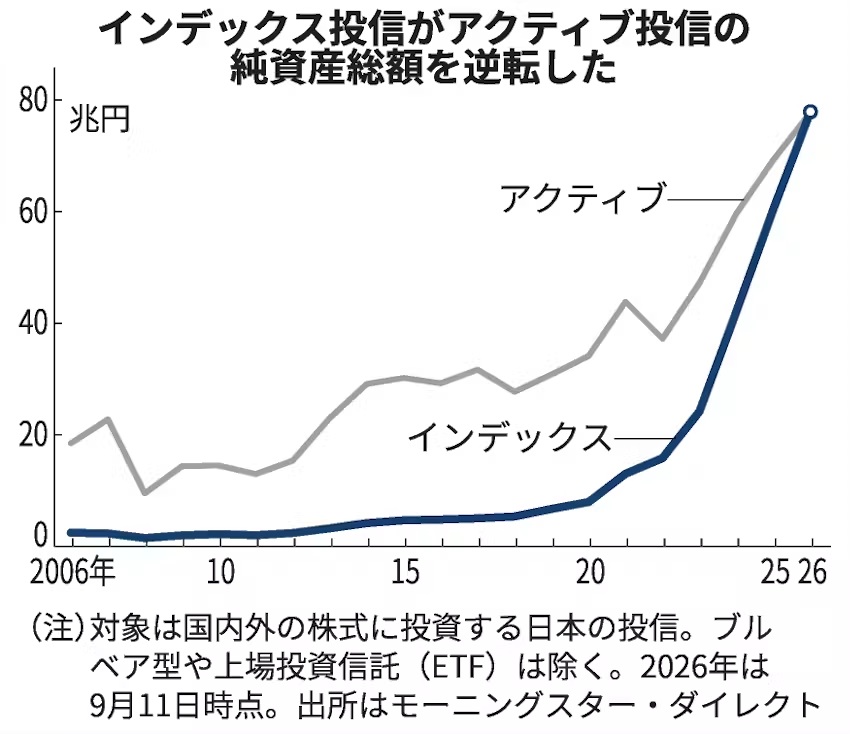
日本の個人投資家だけではなく世界的な資金の流れを見ても、個人投資家から機関投資家に至るまで、運用の主流は明らかにアクティブファンドからインデックスファンドへとシフトしています。
インデックスファンドの優位性はコストの低さ、そして過去の運用実績から明らかです。
アクティブファンドの運用には、優秀なファンドマネージャーやアナリストを雇い、緻密なリサーチを行うため、どうしても高いコストが発生します。そして資産運用会社や販売会社にとっても利幅の厚いドル箱商品です。
しかも、それだけのコストをかけたにも関わらず、長期の運用実績で市場平均(インデックス)を上回り続けられるアクティブファンドは、全体の半数以下に留まっています。これは世界各国に共通の現象です。
高いコストを払ってまで、確率的にインデックスを上回る可能性が低い投資商品に資金を投入する。金融機関にカモにされていることに多くの投資家が気づき始めたのがインデックスファンドの隆盛の原因です。
低コストで手軽に市場全体の成長を享受できるインデックスファンドはこれからもシェアを拡大していくと思われます。
私は30年以上インデックス運用を信奉し、金融資産のほとんどはインデックスファンドで運用している状態ですが、インデックス運用が万能だとは思っていません。
インデックス運用にも弊害があり完璧な運用方法というより「ベターな運用手法」と考えています。アクティブ運用より「まし」な運用方法という位置づけです。
また、どのインデックスファンドを選択するかに関しては、自分自身の運用目的とリスク許容度に応じてアセットアロケーションから考えていく必要があります。
日本の個人投資家に人気の「オルカン」で知られる「eMAXIS Slim 全世界株式(オール・カントリー)」や同じシリーズのアメリカ株に投資する「S&P500」は投資対象が外国株式やアメリカ株式に偏り過ぎる問題があります。
インデックス投資の最大のメリットは個別の銘柄選択や市場タイミングの判断から投資家が解放されることです。資産配分の決定と定期的なモニタリングとリバランスを忘れてはいけません。
日本の個人投資家はインデックスファンドかアクティブファンドかという選択肢から、どのインデックスファンドを組み合わせるべきかという次のステップに進む必要があるのです。
neena/iStock
編集部より:この記事は「内藤忍の公式ブログ」2026年9月16日の記事を転載させていただきました。オリジナル原稿をお読みになりたい方は内藤忍の公式ブログをご覧ください。

コメント