


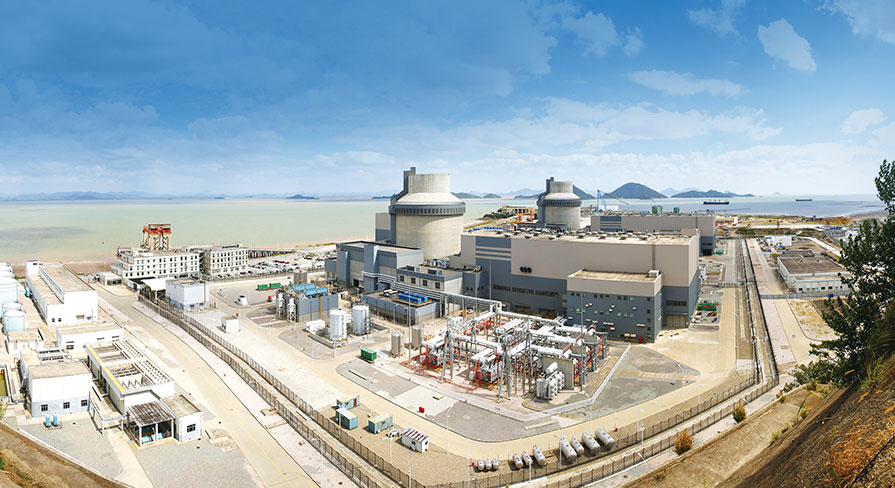
東芝を経営危機に追い込んだ「あの会社」が、今度は7兆円を超える企業として株式市場に帰ってくる。米原子力大手ウェスチングハウス(WH)が新規株式公開(IPO)で500億ドル超、日本円で約7.8兆円の企業価値を目指すと報じられている。
AP1000
まだ上場価格が確定したわけではないが、東芝はこの会社を2018年に1ドルで手放した。その企業が時価総額7.8兆円で上場する。東芝の失ったものは大きい。
6210億円で買って、最後は1ドル
東芝が2006年に約6210億円でWHを買収した当時、原子力事業は東芝の世界戦略の中核だった。WHの技術力と東芝の事業基盤を組み合わせ、世界の原発市場を取りにいくという壮大な構想だった。
しかし米国の原発建設で工期遅延とコスト超過が続き、2011年の福島第1原発事故で原子力規制が強化されたため、損失は雪だるま式に膨張した。WHは2017年に米連邦破産法11条を申請し、東芝も債務超過に転落して虎の子の半導体事業まで売却せざるを得なかった。
そして2018年、東芝はWHの持ち株をカナダの投資ファンド、ブルックフィールドに1ドルで売却した。破産処理で債務や不採算契約を整理し、ブルックフィールド側も再建に巨額の資金を投入し、8年後に7兆円規模の評価を生んだのだ。
原発は「負債」からAI時代の戦略資産へ
この8年間に何があったのか。変わったのは原子力を取り巻く環境だ。2010年代は福島第一原発事故後の逆風が強く、欧米でも「原発は時代遅れ」という空気が広がっていた。東芝がWHを処分した時期は、原子力産業の評価が最悪に近かった。
ところがAI革命で景色は一変した。生成AIやクラウドサービスの普及に伴い、巨大データセンターが世界各地で建設されている。そこで24時間安定して大量の電力を供給できる原子力が再評価され始めた。
WHのAP1000は、米国の原子力政策でも重要な位置を占めている。米政府は原発建設を後押しし、WHを戦略的な原子力企業として位置づけている。かつて東芝にとって「抱えているだけで会社が沈む資産」だったWHが、いまでは米国のAI、電力、安全保障政策を支える戦略企業になりつつある。
日本企業お得意の「高く買って安く売る」
ここで気になるのは、日本企業の海外M&Aで何度も繰り返されてきたパターンだ。景気がよく対象企業の評価額が高いときに大型買収を行い、問題が起きると損失を抱えきれず、最悪のタイミングで売却する。そして買った外資系ファンドが事業を整理して再建し、数年後に高値で売却する。WHはその典型例に見える。
もちろん、後知恵で東芝の経営陣を批判するのはフェアではない。当時の東芝は債務超過を解消し、会社そのものを存続させなければならなかった。WHを持ち続ける余裕はなかった。
西田元社長が買った原子力を不正会計で失った
西田厚聡元社長(故人)がWHを買収したときは「原子力ルネサンス」といわれ、脱炭素化の決め手として賞賛された。3・11さえなければ、東芝の中核事業になっていたかもしれないが、その西田氏が粉飾決算を始め、東芝の社内で大規模な不正会計が明らかになって経営陣は総退陣し、東芝は上場廃止になった。
WHを再建したブルックフィールドとカメコのかけたコストは約82億ドルであり、それが500億ドル超で上場できれば、わずか数年で評価額は約6倍になる。これが実現すれば、WHは原子力復活の象徴になると同時に、日本企業が「高く買って、底値で売る」ことの恐ろしさを示す巨大な記念碑にもなるだろう。
コメント