

私はこのブログでドル円相場は80円から160円のレンジにほぼ収まるようになっており、それを抜ける時は構造的変化が起きる場合、と何度か申し上げてきました。誰が決めたのか、と聞かれたこともあります。それは市場がそう認識しているのです。ルール上の設定でもなく、計算で可動範囲が設定できるものでもないのです。同じ先進国同士の通貨交換レートは双方のファンダメンタルズや交換条件設定方法が変わらない限りシーソーの状態になりやすくなります。
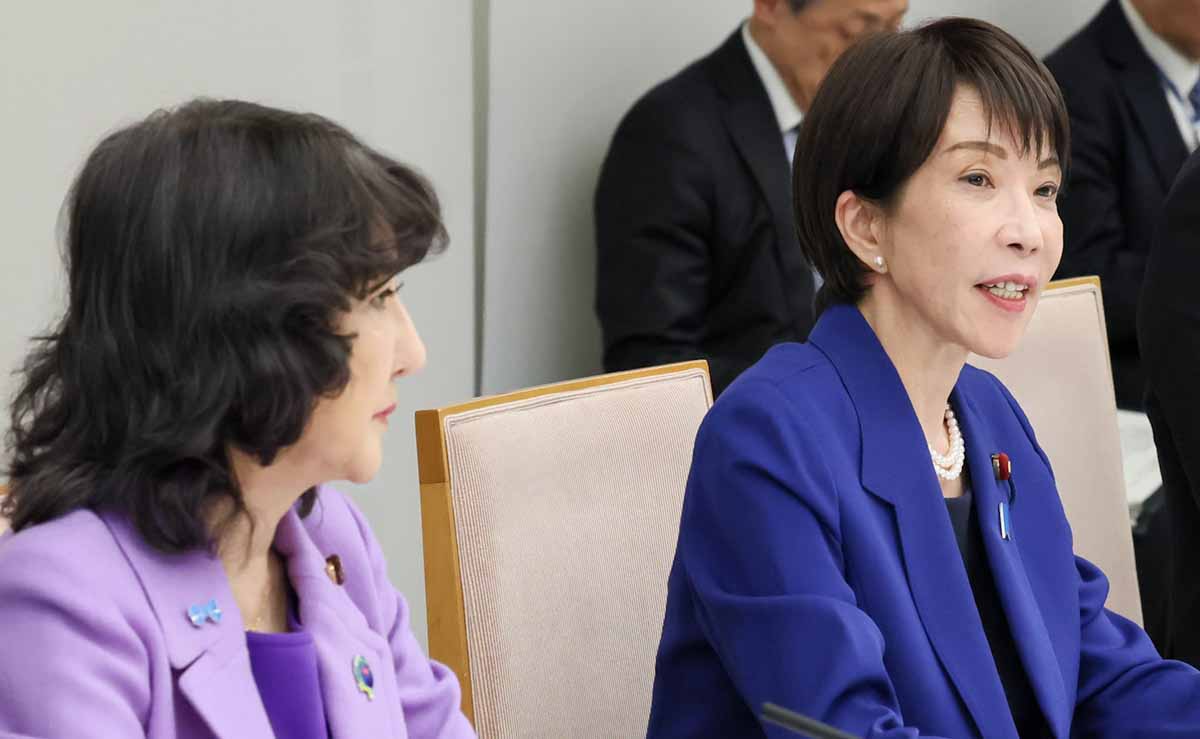
高市首相と片山財務相 首相官邸HPより
少し前、円ドルが160円を超える状態がしばらく続いた時、これは「抜けてしまう」可能性があると危惧しておりました。「抜ける」とは80-160円のレンジ相場から新世界に向かうという意味で、そのゴールは誰にも分らなくなります。180円なのか、200円なのか、それは神のみぞ知るであります。
では今、なぜ円安か言えば日米金利差とか日本政府の緩和的財政が理由だとされます。が、もう1つ重要なのは円とドルの実需があると考えています。
その答えは円の不人気であります。つまり円を売ったけどそれを買い戻さない、であります。
ある企業が海外企業を1兆円で買収するとします。その1兆円、仮に全額、国内の円をドルに転換した場合、その売った円はその後どうなるのか、であります。答えはほとんど円として戻ってこないであります。多くの企業は決算のある3月に向けて海外で儲けた資金を日本に還流させるレパトリエーション(略称レパトリ)が起きています。その金額は海外で稼いだ額の5-6割とされていました。更にそれを促進させるために飛び出したのが2009年の税制改正で出来た「外国子会社配当益金不入制度」」でこれで一時期、レパトリ率は95%という驚異的な数字となったのです。
ですが、これも一時的なものでした。理由は簡単です。「日本に資金を戻しても使うところがない!」であります。海外子会社に留まる利益は2013年頃は3.5兆円程度でした。これが今では11兆円を超える水準になっています。とりもなおさず、日本企業は海外で稼ぎ、海外にその資金をプールし、次の投資戦略に使っているのです。非常に嫌な言い方をすると海外進出企業にとって円はローカルカレンシーであり、企業戦略的にはドルベースのビジネスが定着しつつあるとも言えるのです。
次いで資源購入代金です。ご承知の通り原油やガスをはじめ、日本の多くの資源は海外にあるため、円を売り多くはドル建ての資源を購入することになります。これはドルの実需であり、円を売るのであります。しかも海外物価は高くなり、資源価格も高止まりしています。当然ながら出ていく円は増える一方なのであります。
3つめは皆さんのような個人投資家あるいは新NISAを利用した海外の投資対象物への資金投下であります。一部の方は知らないで購入されているかもしれませんが、高利回りを謳う一部の投資信託は世界市場を対象に投資をしています。つまり皆さんの投資した10万円や100万円はすかさず売られ、ドルなどに変わりその投資商品の購入に充てられます。
これだけ見ると誰が円を必要としているのか、であります。少なくとも実需という面では財務省が為替介入をしようが、日銀が利上げをしようがほぼ変わることなく、円は売られ続けるのであります。
日本経済のマネーの流れの特徴は「国内から海外に」というベクトルが中心で、「海外から国内に」というマネーの動きは小さいのです。例えば海外から日本に向かった買収資金は2024年で3.6兆円規模です。それに対して日本企業が海外企業のM&Aをした金額は2024年に9.5兆円、25年に至っては18.2兆円にも達しているのです。
海外企業が日本に投資するケースはファンドによるM&Aを通じて非上場化させる投資とか不動産取得が多い一方、日本企業は海外進出のためにM&Aのみならず直接投資も含め、あらゆる業種が世界各地に進出しています。
海外ファンドが日本の企業に多額の投資をし、莫大な利益を得る話は非常に多くなっています。例えばキオクシアに投資をしたベインキャピタルは同社取引だけで2.5兆円儲けていますが、即座にその資金をレパトリしています。理由は本国を通じて投資者にそのお金の一部を配当するためです。つまり海外ファンドのマネーはイグジットしたらさっさとレパトリして円を売りドルを買うのです。ですが、日本企業は海外通貨で儲けたお金をそのまま持ち続け、親会社に積極的にレパトリしないのです。
これが円の実需という点で巨額のマイナスになっているのです。
では実需という点で状況は改善することはあるのでしょうか?
私はないと思います。昔は国内経済の強さや旺盛な内需があり輸出業者も円に戻す意味があったのです。今は残念ながら円の需要は企業ベースでみるとそれほどでもない、よって今の傾向は止まらないと考えています。
いわゆる160円の攻防は攻防ではなくなり、恒常的に抜けてしまうことが起こりうるのかもしれません。それを変えたいなら日本に円が留まる仕組み、例えば日本が国際金融センターになるとか、海外企業への経済特区設定による市場開放とか、円の国際化、更には代替資源の自国での確保など非常に困難を伴う目標設定をするしかないのです。
片山大臣がどれだけ吠えようとも植田総裁が苦渋の利上げ継続をしようと基調は変わらない、これが私の見るところであります。
では今日はこのぐらいで。
編集部より:この記事は岡本裕明氏のブログ「外から見る日本、見られる日本人」2026年10月1日の記事より転載させていただきました。

コメント