


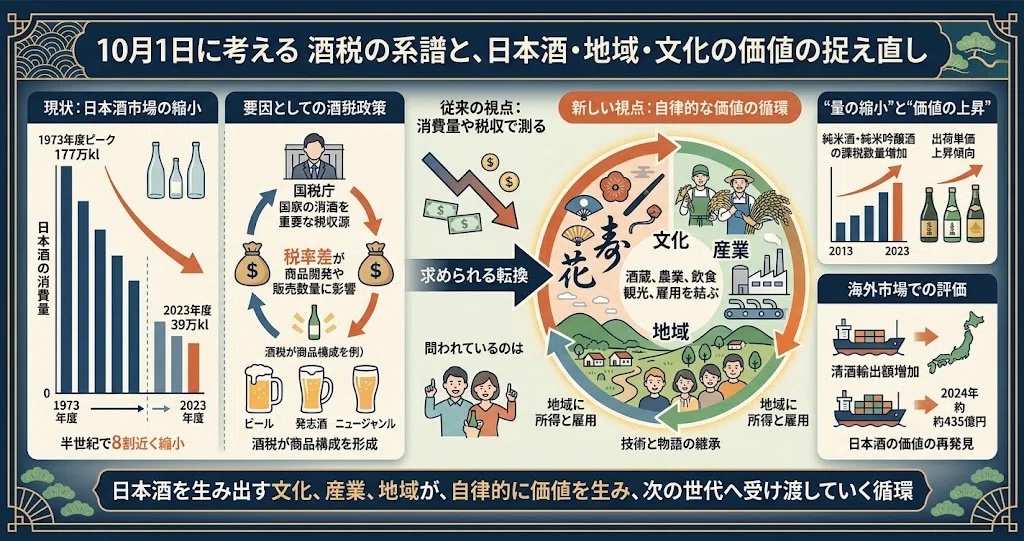
- 日本酒の消費量は半世紀で8割近く減少した。その背景には人口減少や生活様式の変化とともに、酒類の価格や商品開発を動かしてきた酒税の影響がある。
- 政府は酒を重要な税収源として扱ってきた。一方、日本酒は酒蔵、農業、飲食、観光、雇用を結び、地域に所得と文化を生み出している。
- 日本酒の価値を消費量や税収で測る視点から、文化、産業、地域が自律的に価値を生み、その価値を次の世代へ受け渡していく循環として捉える視点への転換が求められる。
10月1日、ビール類の酒税が改正された。ビール、発泡酒、いわゆる新ジャンルの税率は、350ミリリットル当たり54.25円に一本化された。従来と比べると、ビールの税額は63.35円から54.25円へ下がり、麦芽比率25%未満の発泡酒や新ジャンルの税額は46.99円から54.25円へ上がった。チューハイなどの税額も28円から35円へ引き上げられた。
報道では、ビールの値下げや発泡酒、新ジャンル、チューハイの値上げ、それに伴う消費量の変化が注目を集めた。しかし、10月1日にはもう一つの意味がある。この日は「日本酒の日」でもある。
10月は新米の収穫が始まり、全国の酒蔵が酒造りに入る時期である。また、十二支の十番目に当たる「酉」という字は、もともと酒を入れる壺をかたどったものとされる。こうした由来から、日本酒造組合中央会は1978年、10月1日を「日本酒の日」と定めた。
ビール類の税率改正が大きく報じられた日に、日本酒をめぐるもう一つの節目が重なっていた。この対照は、日本の酒類政策が何を中心に組み立てられてきたのかを考える契機になる。
半世紀で8割近く縮小した日本酒市場
日本酒の国内市場は長期にわたって縮小してきた。清酒の課税数量は1973年度の177万キロリットルをピークに減少し、2023年度には39万キロリットルとなった。ピーク時の約22%であり、半世紀で8割近く縮小した。2024年度の販売・消費数量も約38万キロリットルで、酒類全体の約4.9%である。
酒類市場全体も、1996年度の約966万キロリットルから2024年度の約773万キロリットルへ約2割縮小した。成人一人当たりの消費量も、1992年度の101.8リットルから2024年度には74.8リットルへ減少している。人口減少、高齢化、健康意識の高まり、生活様式や嗜好の多様化が背景にある。
しかし、日本酒は市場全体を大きく上回る幅で減少し、ピーク時の約5分の1となった。人口動態に加え、日本酒に固有の要因も働いたと考えられる。
清酒製造場数は1989年の2,459場から2023年には1,562場へ36%減少した。一製造場当たりの販売・消費数量も547キロリットルから250キロリットルへ54%減少しており、蔵の数以上の速さで販売規模が縮小している。
酒蔵は地域に立地する一企業であると同時に、酒米を生産する農家、資材業者、酒販店、飲食店、旅館、観光業者などを結ぶ地域経済の結節点でもある。酒造りには、その土地の米、水、気候、発酵技術、食文化が重なる。酒蔵の縮小は、製造業の生産量減少にとどまらず、地域内の取引、雇用、農業、観光、技術継承にも波及する。
酒税がつくった酒類市場
日本酒の消費減少を考えるうえでは、人口や生活様式の変化とともに、酒税の影響にも目を向ける必要がある。
財務省は今回の酒税改正について、酒類間の税率格差が商品開発や販売数量に影響を与えてきたため、税収中立の下で税負担の公平性を回復するものだと説明している。酒税が税収を得る手段であると同時に、開発される商品と消費者の選択を左右してきたことを示す説明である。
その典型がビール市場である。ビールに高い税率が課されると、メーカーは麦芽比率を下げた発泡酒を開発した。発泡酒への課税が強化されると、麦芽を使わない新ジャンルが生まれた。消費者は価格の低い商品へ移り、政府は新たな商品区分にも課税を広げた。商品開発、消費者の選択、政府の課税が連鎖し、ビール、発泡酒、新ジャンルという独特の商品構成が形成された。
国税庁も、1994年度以降にビールの課税数量が大きく減少した一因として、発泡酒、新ジャンル、チューハイなどへの消費の移行を挙げている。2020年、2023年、2026年の改正によって税率差が縮小すると、ビールの課税数量は増加傾向へ転じた。税率が酒類間の選択を動かしたことが分かる。
日本酒も、この市場のなかに置かれてきた。消費者は日本酒、ビール、チューハイ、ワイン、焼酎、ウイスキーなどを比較して選ぶ。酒類ごとの税率差は小売価格に反映され、その相対価格を変える。したがって、日本酒への影響は清酒の税率だけでなく、他の酒類との価格関係から捉える必要がある。
清酒と果実酒の間にも長く税率差があった。2020年10月から段階的な見直しが進み、2023年10月には、ともに1キロリットル当たり10万円へ一本化された。清酒は減税、果実酒は増税となった。
さらに、家飲みや単身世帯の増加、食生活の変化により、価格が分かりやすく、飲み切りやすい缶商品が成長した。日本酒は一升瓶を中心とする販売形態や、徳利、銚子、燗酒といった従来の飲用場面との結び付きが強かった。酒類間の相対価格と生活様式の変化が重なり、日本酒の市場を狭めたと考えられる。
酒税は、酒類全体の消費量だけでなく、酒類間の構成も変えてきた。税率差が商品開発を促し、新商品が消費者の飲み方を変え、その市場に合わせて税率が再び見直される。酒税は市場の外側から課される税にとどまらず、酒類市場そのものを形づくってきたのである。
政府にとっての酒、地域にとっての酒
政府にとって、酒は今も重要な税収源である。酒税の課税額は1994年度の2.12兆円をピークに減少したものの、2023年度にも約1.2兆円を確保している。国税庁は、酒税が安定した租税収入として引き続き重要な役割を果たしていると説明する。
2023年度の酒税収入では、ビールが約4,461億円、発泡酒が約1,655億円、リキュールが約1,608億円であった。ビール系飲料やチューハイなどを中心とする低アルコール飲料が、酒税収入全体の約3分の2を占めている。酒税収入の中心は、日常的かつ大量に消費される酒類へ移ってきた。
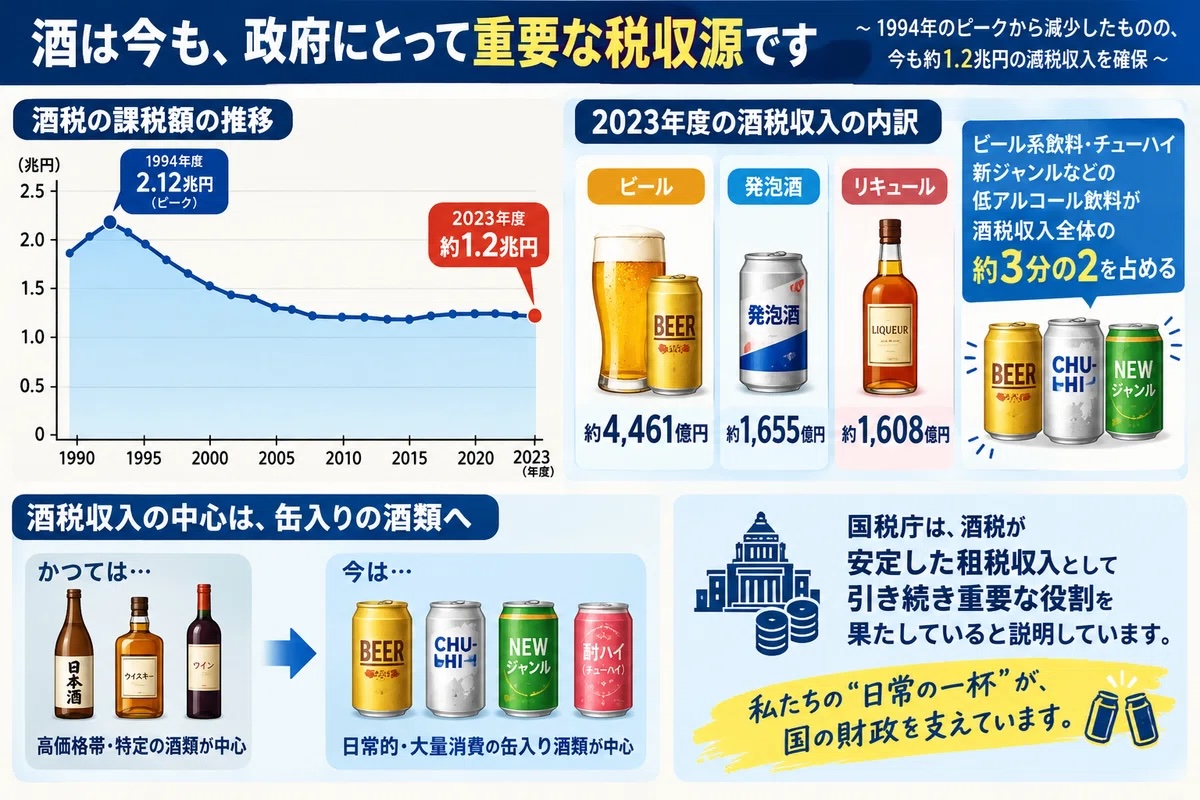
ここには、政府と地域の視点の違いが表れている。国の財政から見れば、酒は課税数量と税率によって把握される。大量に販売される酒類ほど安定的な税収を生む。地域から見れば、酒蔵は米、水、技術、商業、飲食、観光を結び付け、地域に所得と雇用をもたらす。酒税収入として表れる価値と、地域に生まれる価値は、異なる場所に計上される。
日本酒の国内消費が減少するなかでも、その土地で酒米が生産され、酒が醸造され、地域の料理とともに提供され、酒蔵を訪れる人が増えれば、地域には新たな価値が生まれる。酒蔵の生産量だけでなく、一本当たりの付加価値、地域内での取引、農業への波及、雇用、観光消費、技術の継承といった価値を含めて、日本酒の役割を評価する視点が求められる。
酒税を中心とする政策は、酒を全国共通の課税物件として捉える。その視点では、酒蔵ごとの歴史や地域との結び付きが捉えにくい。国税として得られる金額が明確に計測される一方、地域に残る所得や文化的価値は、農業、観光、商業、雇用、文化など複数の分野に分かれて現れる。その結果、税収の確保が政策上の明確な目標となり、地域における価値の循環は周辺的な論点として扱われてきた。
日本酒の価値を捉え直すためには、税収の規模に加えて、地域にどれほどの所得が残り、どれほど多くの仕事や取引が生まれ、その土地に固有の技術と文化がどのように受け渡されているかを見る必要がある。日本酒は消費されて終わる商品ではなく、地域の資源と人々を結び、新たな価値を生み出す接点なのである。
「量の縮小」と「価値の上昇」
日本酒の現在には、新しい変化も表れている。普通酒の課税数量が減少する一方、純米酒や純米吟醸酒は増加傾向にある。純米酒と純米吟醸酒の課税移出数量は、2013酒造年度の9.2万キロリットルから2023酒造年度には10.4万キロリットルへ増えた。約13.6%の増加である。清酒製造業の出荷単価も上昇傾向にあり、より高い付加価値を持つ日本酒への需要が育っている。
海外市場でも日本酒の評価は高まっている。2024年の清酒輸出額は約435億円で、日本産酒類の輸出品目ではウイスキーと並ぶ主力となった。日本酒の国内販売量と比べれば輸出市場の規模はまだ限られるものの、海外市場は価格、品質、物語、食との組み合わせを通じて、日本酒の価値を再発見する場となっている。
日本酒に起きているのは、消費量の縮小だけではない。純米酒や吟醸酒への移行、単価の上昇、輸出の拡大、酒蔵ツーリズムへの関心など、価値を高める動きが進んでいる。日本酒市場は、大量生産、大量販売を中心とする市場から、少量でも品質や地域性が評価される市場へ移りつつある。
この変化に対し、政府も輸出促進、地理的表示の普及、酒蔵ツーリズム、技術支援、中小事業者の経営改善などを進めている。国税庁は「酒類業の健全な発達」を自らの任務に掲げ、清酒、ウイスキー、本格焼酎・泡盛を輸出重点品目に位置づけている。近年の政策では、酒類の輸出、ブランド化、観光や地域振興との連携が重視されるようになった。
一方で、酒類政策の中心を課税官庁が担う構造は続いている。国税庁は酒税の適正かつ公平な課税を担うと同時に、酒類産業の振興、輸出、ブランド化、技術支援まで担っている。厚生労働省は健康リスクの観点から適切な飲酒量や飲酒行動を示し、農業政策は酒米生産や輸出を支え、文化政策は伝統的な酒造りを継承する。財政、産業、農業、文化、観光、健康という複数の目的が、それぞれの政策領域に配置されている。
これらの政策を一つの政府計画へ集約すれば、日本酒の将来が開けるというものでもない。酒蔵の歴史、地域の農業、食文化、気候、流通経路、観光との結び付きは地域ごとに異なる。その多様性を一つの政策目標や数値指標で管理すれば、日本酒の強みである地域性や事業者の創意が薄れる可能性がある。
政策の役割は、地域や事業者が生み出す価値を、酒税収入や販売数量とは異なる尺度でも捉えることにある。政府が日本酒の将来像を細部まで設計するのではなく、酒税、免許、表示、流通など、自らが設定してきた条件を点検し、事業者が地域の資源を生かして自由に価値を創造できる余地を広げることが重要になる。
健康政策と酒文化の両立
日本酒の価値を語る際には、飲酒に伴う健康上のリスクにも目を向ける必要がある。厚生労働省は、飲酒量を酒の種類や容器の大きさだけで把握する方法から、摂取した純アルコール量で把握する方法への転換を進めている。ビール500ミリリットル、アルコール度数5%の場合、純アルコール量は20グラムとなる。健康への影響は、酒の種類よりも摂取する純アルコール量や個人の健康状態によって異なる。
この視点は、日本酒の価値を「多く飲まれること」から切り離して考えるうえでも重要である。酒文化の継承が、そのまま飲酒量の増加を意味する必要はない。少量を味わい、料理や器、土地の歴史とともに楽しむ文化は、飲酒量の拡大を目標とする市場とは異なる方向を持つ。
日本酒の国内市場が縮小するなかで、消費量だけを成長の指標とすれば、健康政策と産業政策は対立しやすい。一本当たりの価値、地域に残る所得、料理や観光との結び付き、技術の継承を重視すれば、健康への配慮と酒文化の発展を同じ方向へ結び付けることができる。
飲む量を増やして市場を維持する発想から、適切な量を豊かに味わい、生産者と地域に十分な価値を残す発想へ移る。この転換によって、日本酒政策は健康、産業、文化、地域の間に新たな接点をつくることができる。
酒を課税物件から価値の循環へ
日本酒の消費量が減った理由は一つではない。人口減少、高齢化、若い世代の飲酒習慣、食生活、世帯構成、健康意識、容器や販売方法の変化が重なっている。酒税もまた、その変化を構成した重要な要因である。
酒税は酒類間の価格差を生み、メーカーの商品開発を動かし、消費者の選択を変えてきた。ビール、発泡酒、新ジャンルの歴史は、その作用を明瞭に示している。2026年10月の税率一本化は、税制が作り出した市場構造を、税制によって改める試みでもある。
日本酒についても、酒税は他の酒類との相対価格を通じて消費者の選択に影響を与えてきた。その間、日本酒は地域の米、水、技術、食、商業、観光と結び付いた存在であり続けた。税収として計測される価値が縮小するなかで、高付加価値化や輸出、酒蔵ツーリズムの広がりは、日本酒の価値が量とは異なる形で成長する可能性を示している。
ここでいう日本酒の価値の捉え直しとは、日本酒を課税数量や税収によって測る視点から、文化、産業、地域が自律的に価値を生み、その価値を次の世代へ受け渡していく循環によって捉える視点への転換である。
問われているのは、日本酒を生み出す文化、産業、地域が、縮小する国内市場のなかでも自律的に価値を生み、その価値を次の世代へ受け渡していく循環である。
その循環の主体は、酒蔵、農家、酒販店、飲食店、宿泊業者、地域住民、そして日本酒を選ぶ消費者である。政府には、酒税や免許、表示、流通のあり方を見直し、地域と事業者の創意が生きる条件を整える役割がある。
10月1日の酒税改正は、ビールの価格と消費量を考える機会である。そして、同じ日を「日本酒の日」として迎える意味は、酒をどれだけ飲み、そこからいくらの税収を得るかという視点から、酒がどこで造られ、誰に価値をもたらし、どのように次の世代へ受け渡されるかという視点へ進むことにある。
日本酒を生み出す文化、産業、地域の循環が豊かになれば、酒蔵の価値は課税数量の外側にも広がる。日本酒政策の軸には、生産量や税収に加えて、地域に残る所得、技術、人々の関係、そして物語を据えることができる。
酒を財源として測る政策から、酒が地域に生み出す価値を認める政策へ。10月1日は、その転換を考える日にふさわしい。
編集部より:この記事は財政学者・島澤学氏のnote「市民経済論で読む日本」2026年10月1日の記事を転載させていただきました。オリジナル原稿をお読みになりたい方は島澤学氏のnote「市民経済論で読む日本」をご覧ください
コメント