


- 日本の国債バブルは、日銀の大量購入と家計の巨額な預金に支えられてきたが、インフレと金利上昇でゆるやかに縮小している。
- その調整コストは、預金の実質価値を減らす「インフレ税」や円安として国民に転嫁されている。
- 当面はドーマー条件を満たして財政破綻の可能性は低いが、預金者が円資産から逃げ始め、政府が低金利で「借りっぱなし」できなくなることが最大のリスクである。
世界的に財政危機が進行している。特にアメリカでは10年物国債の金利が5%を越え、フランスも5%に近づいている。それに比べると日本はまだ3%を超えた程度だが、2022年初めに比べるとほぼ20倍の急速な金利上昇である。
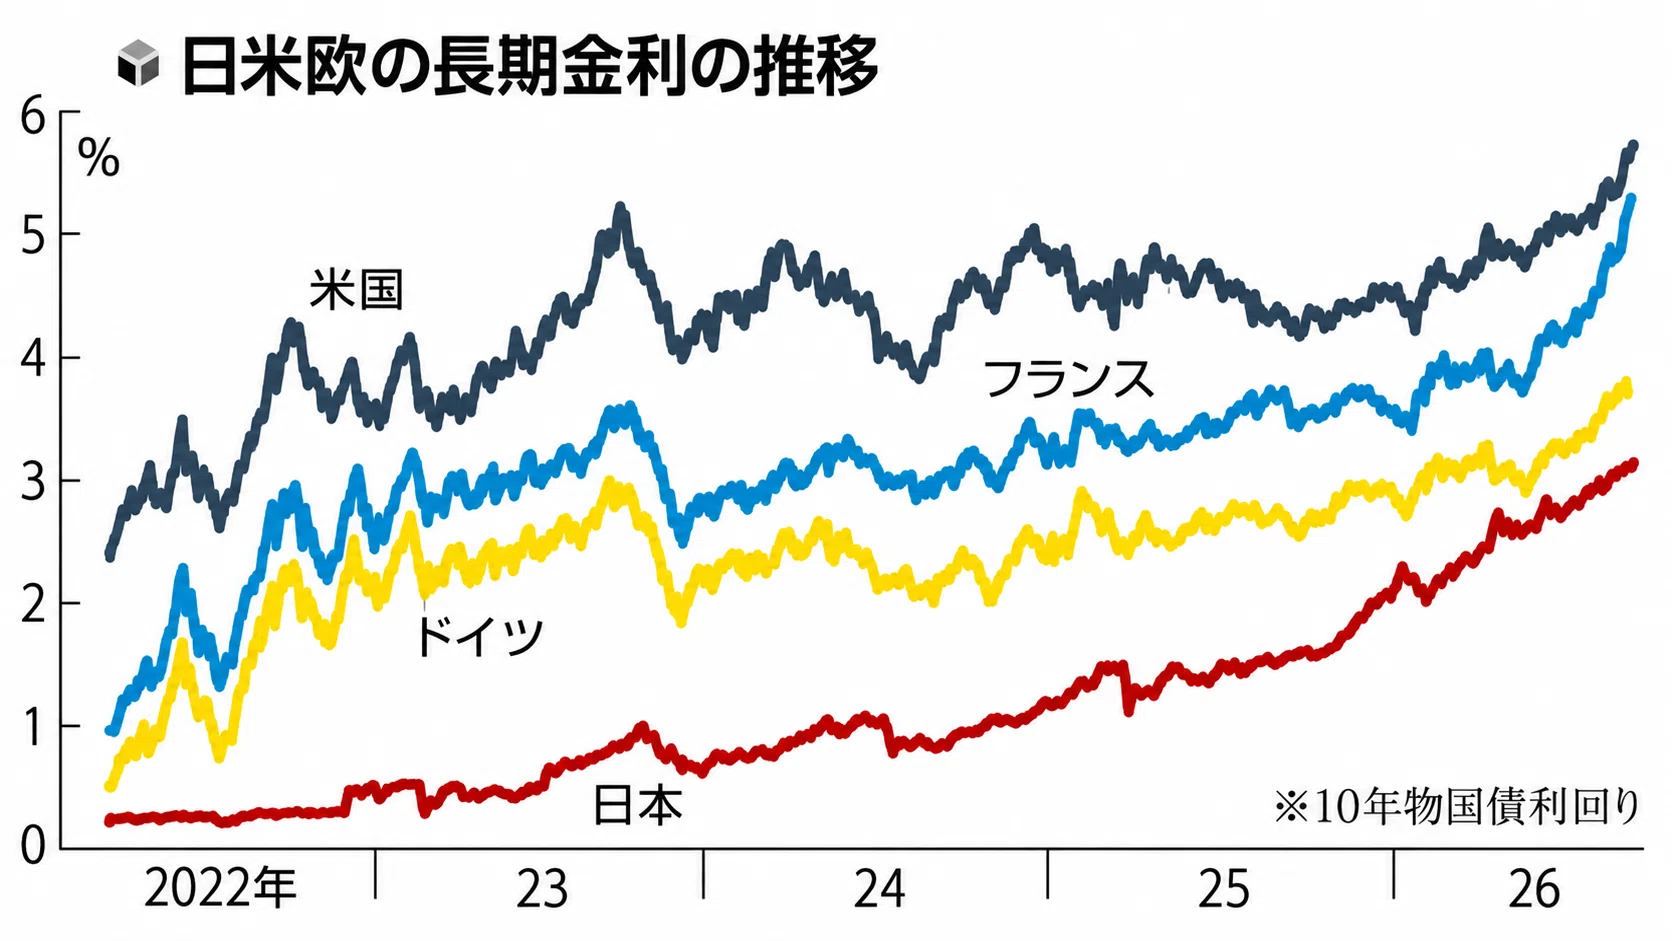
図1
フランスでは暴動が起こって不穏な状況になっているが、日本の金利はまだ「危機」という水準ではない。高市首相は「日本は財政への信認が強いので金利がそれほど高くない」というが、そうだろうか。
すべての国債はバブルである
長期金利上昇の最大の原因はインフレである。2022年初めには1%程度だった消費者物価上昇率が、今月は東京都区部で2.7%まで上がった。長期金利は「実質金利+予想物価上昇率」だが、予想物価上昇率(BEI)も2.2%を超えたので長期金利も上がった。
もう一つの原因は財政リスクである。これは長期金利と短期金利の差(タームプレミアム)であらわされるが、高市首相が就任した2025年からこれが大きく上がり、金利上昇の主要な原因になっている。
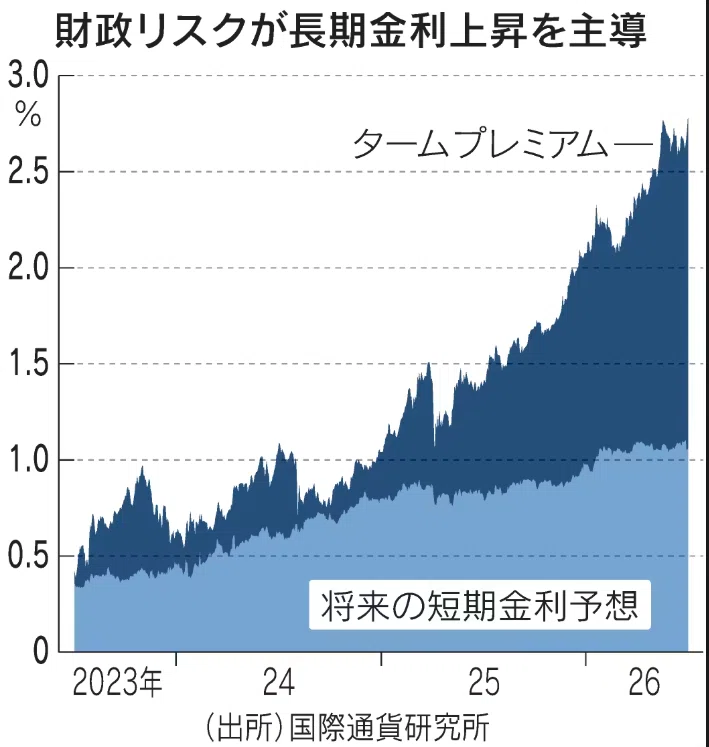
財政リスクとは何だろうか。日本政府がデフォルトになることだろうか。日本政府が借金を返せなくなることはありえない。最悪の場合でも、通貨を発行すればいいからだ。ではこのタームプレミアムは何だろうか?
実は日本政府を含めて多くの先進国の政府は債務超過である。日本の政府債務は1342兆円だが、それに対応する金融資産を差し引いた純債務は約500兆円である。国債の半分を民間金融機関が買い、日銀当座預金に預金しているが、これは長期債務(国債)を短期債務(当座預金)に置き換えているだけだ。
だから、もしもあす日本政府と日銀がすべての国債を償還しないといけないとすれば、その資産は借金に比べて500兆円少ない。それでも財政が破綻しないのは、債権者が死ぬまでに日本政府が破産する日は来ないという共有知識があるからだ。
これを国債バブルと呼ぶ。この意味ではすべての国債はバブルであり、潜在的にはデフォルトのリスクを抱えている。それは国債だけではなく、1万円札も原価20円ぐらいの紙切れであり、その価値はバブルである。それを支えているのは「1万円の商品と交換できる」という共有知識である。
しかしその共有知識に疑問をもつ人が出てくると、1万円札の価値は1万円ではなくなる。国債の場合には、金利にリスクプレミアムが乗り、長期金利が上がる。フランスのように政治が混乱し、議会が極左と極右に分裂して財政再建策が可決できないと、デフォルトの可能性もゼロではなくなるからだ。
この点で日本の財政リスクがフランスより小さいことが、長期金利の低い原因である。日本にはまだ十分な国債バブルがあるが、そのゆるやかな崩壊が始まった。国債価格でみると30年債や40年債などの超長期債の価格は額面の半分以下になっており、生命保険会社は大きな含み損を抱えている。
続きはアゴラサロンでどうぞ(初月無料)
コメント