


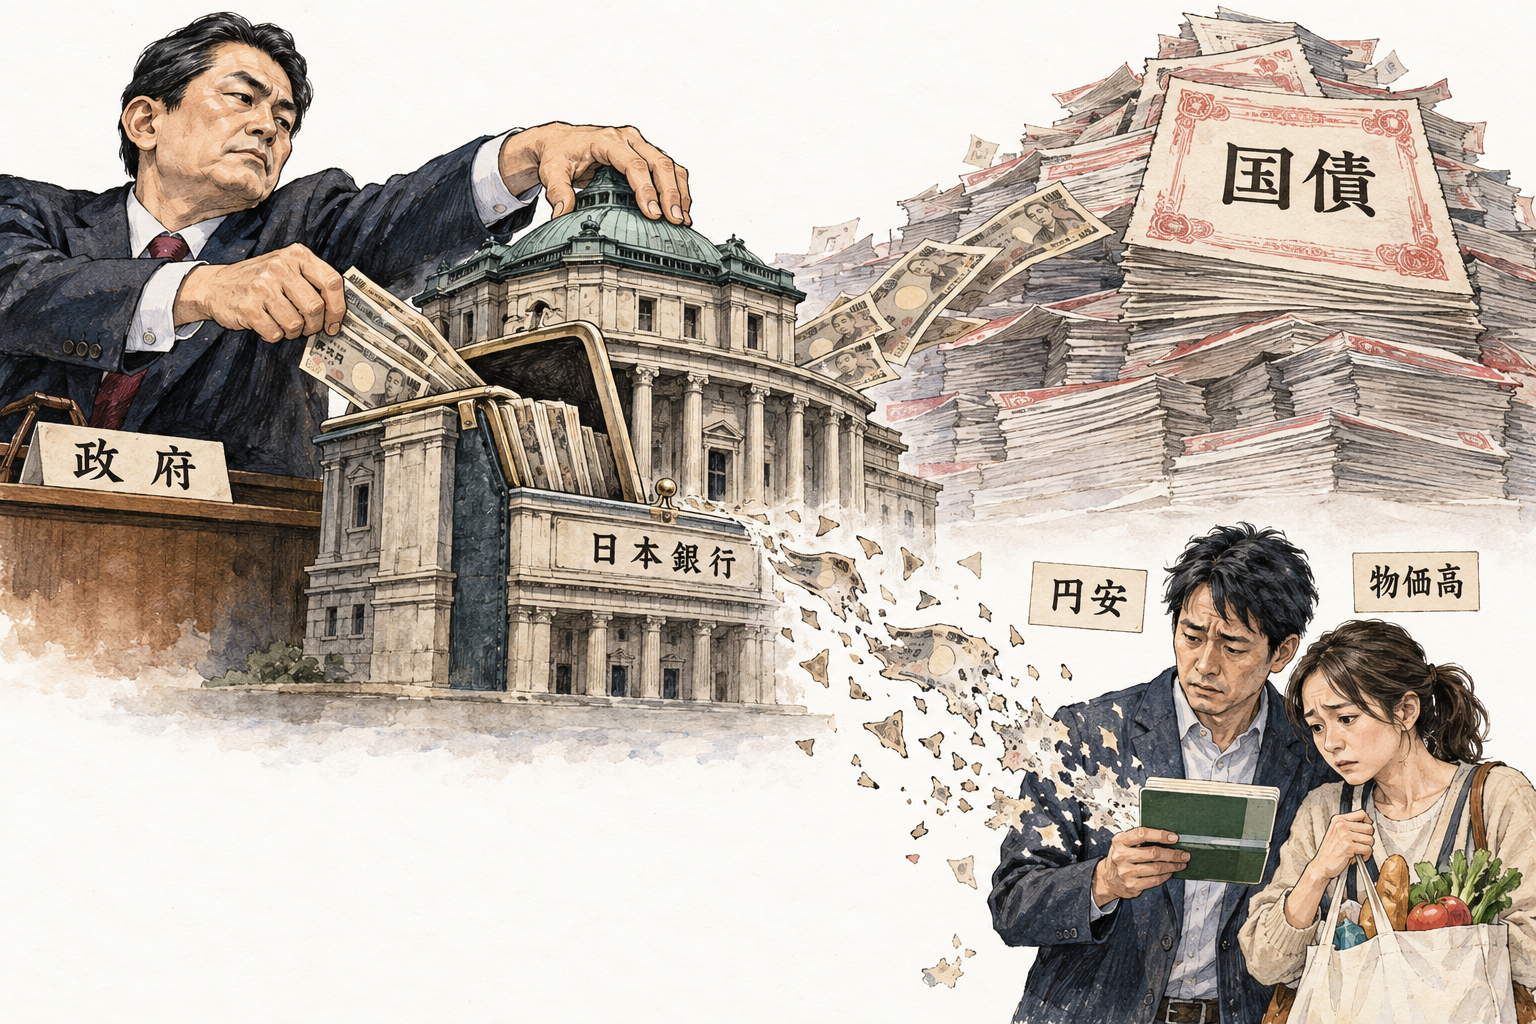
- 高市政権の積極財政は、日銀を政府の資金調達に従属させる「財政支配」を招き、金利上昇と円安を同時に進める。
- 低金利とインフレで政府債務を軽くする一方、その負担は預金の目減りや物価高という「インフレ税」で家計に回る。
- 家計が円預金から海外資産へ逃避すれば、円安・インフレ・金利上昇の悪循環が強まり、財政を支える仕組みが揺らぐ。
高市首相は国会で「リフレ政策が必要な局面ではない」といい、城内経財相は「アベノミクス的なリフレ政策の局面は終わっている」というなど、このごろ高市政権で「リフレ」を否定する発言が続いている。
これはベッセント財務長官の「リフレはやめろ」という発言を意識したのだろうが、彼の発言は誤解である。アベノミクスは日銀の量的緩和に頼るリフレ政策だったが、高市政権の「責任ある積極財政」は金融政策ではなく財政政策である。それはアベノミクスより危険な財政支配なのだ。
日本から円が流出する「劣化取引」
高市政権で進行している円安の特徴は、それが長期金利の上昇と同時に起こっていることだ。普通は日米金利差が縮まると円は上がるものだが、その逆の状況が続いている。これは日本の通貨や国債から資金が逃げていることを意味する。
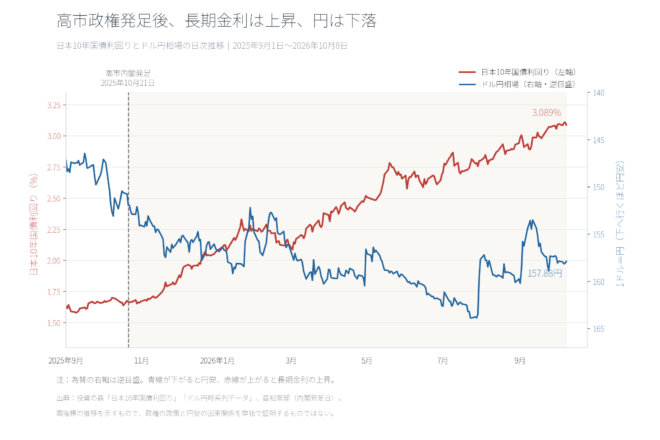
このような取引を劣化取引(debasement trade)という。中南米などではよくあることだが、先進国でこういう現象が起こるのは珍しい。例外は2022年にイギリスで起こった「トラスショック」ぐらいだろう。
劣化取引の特徴は、通貨・債券・株式のトリプル安になることだ。日本の場合はまだ日経平均株価は高いが、これは銘柄に輸出企業が多いというバイアスによるもので、TOPIX(東証株価指数)はほぼ頭打ちである。
金利が上がっても、財政悪化や将来のインフレへの懸念が強まれば、円は買われない。特に高市政権の「責任ある積極財政」は、日銀の金融政策を政府の資金調達に従属させる方向に進み、国債の発行も今後増える見込みだ。
これが政府が財政赤字を支えるために中央銀行を従属させる財政支配である。市場が「日銀は政府の都合で十分に引き締めできない」と予想するだけでも、円の価値には下押し圧力がかかる。要するに政府が信用されていないから、円が売られているのだ。
1981年、Sargent-Wallaceは有名な論文で、財政支配のもとでは中央銀行の金融引き締めに限界があると指摘した。政府が財政赤字を是正しないと、最終的には中央銀行が貨幣発行で政府債務をファイナンスせざるを得ず、将来のインフレがかえって大きくなる可能性がある。日本についていえば、
国債から資金が逃げる
→国債金利が上がる
→元利合計の政府債務が増える
→日銀が国債を買い取る
→インフレが加速する
→円安になる
という経路である。政府債務が無限に膨張し続けるわけではなく、最後には円の価値が下落し、物価水準が上昇することで実質政府債務が強制的に圧縮される。現在のフランスがそういう状態に近づいている。
ここでは通常の金利平価説(金利が上がると円高になる)とは逆に、金利が上がると政府債務が増えてインフレになり、円が下がるのだ。これは日銀が物価をコントロールする機能を失い、政府に従属するためだ。
続きはアゴラサロンでどうぞ(初月無料)
コメント