


14日午前の東京株式市場で、イオン(8267)の株価が急落しました。2025年11月に付けた上場来高値から1年足らずで6割あまり下落し、下値を探る展開が続いています。
1年前まで、低価格を武器にするイオンは「小売りの勝ち組」と評価されていました。しかし、株式市場の評価は一変しました。主力の総合スーパー(GMS)事業で安さを訴求する商品戦略が集客や売上につながらず、採算が悪化しているためです。
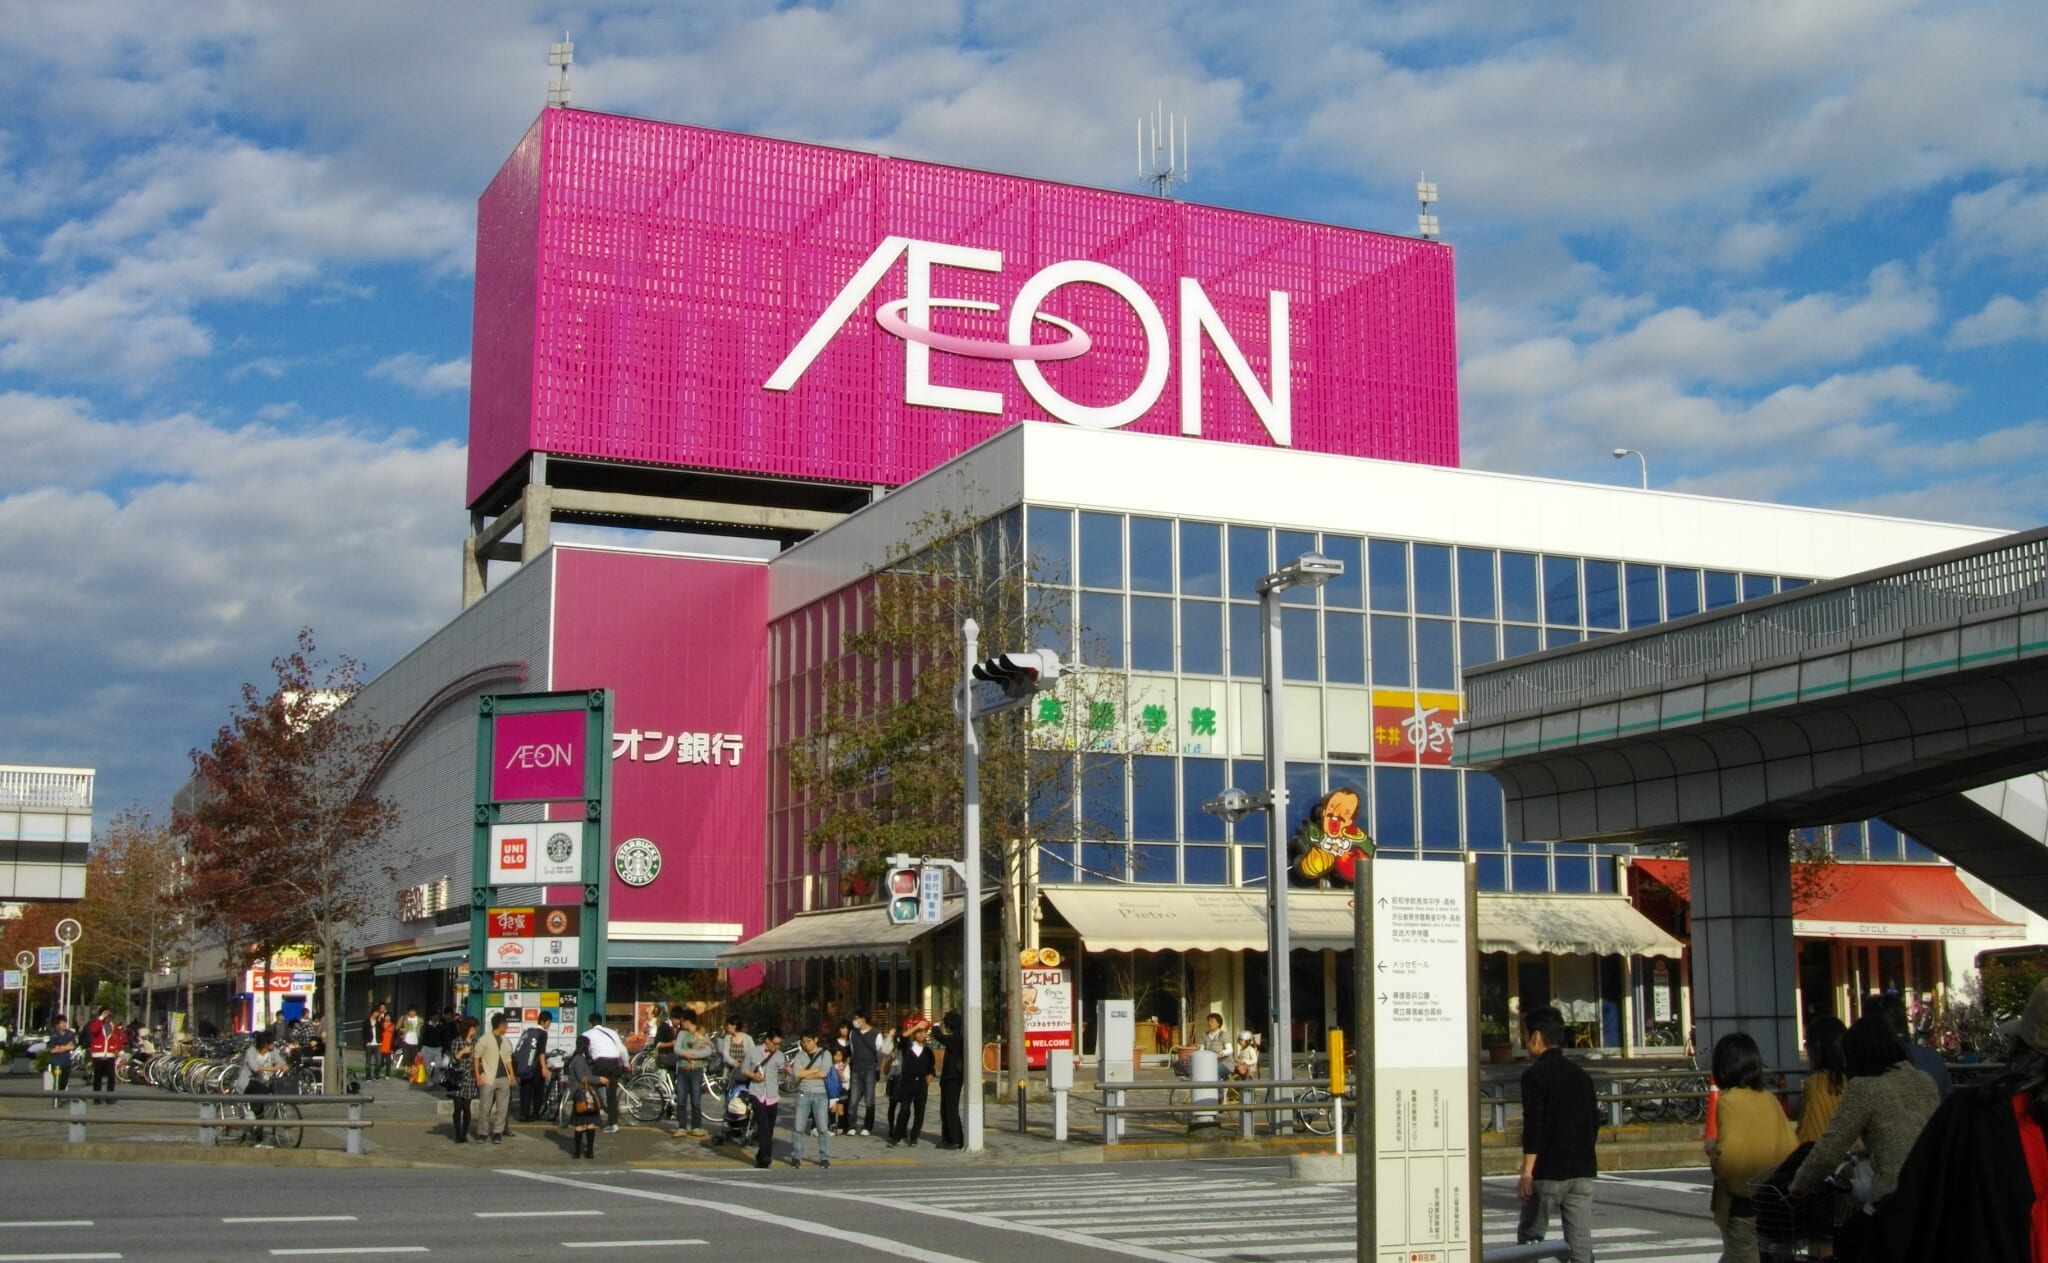
イオン Wikipediaより
過去最高益でもスーパーは126億円の赤字
イオンが発表した2026年3〜8月期の中間連結決算は、営業収益が5兆9041億円、営業利益が1307億円となり、いずれも中間期として過去最高を更新しました。純利益も前年同期の約3.3倍となる133億円に達しました。
しかし、増益を支えたのはドラッグストアやショッピングモールなどの事業です。主力の総合スーパー事業は126億円の営業赤字となりました。
スーパーはもともと薄利多売のビジネスです。食品価格を簡単に引き上げられない一方、人件費、物流費、電気代などのコストは上昇しています。
特に深刻なのが人件費です。最低賃金の引き上げや人手不足によってパート・アルバイトの時給は上がっています。しかし、コストを商品価格に転嫁すれば、消費者はより安い店に流れてしまいます。
マルエツやカスミは100店舗規模の閉鎖へ
厳しい経営環境を象徴するのが、イオン傘下のユナイテッド・スーパーマーケット・ホールディングス(USMH)です。
マルエツ、カスミ、いなげやなどを展開する同社は、3〜8月期の営業損益が32億円の赤字に転落しました。通期の営業利益予想も100億円から10億円へ大幅に引き下げ、2030年度までに約100店舗を閉鎖する方針です。
かつては店舗網を拡大することが成長戦略でした。しかし、人口減少や競争激化によって、店舗を維持すること自体が重荷になっています。
最近では食品を安く販売するドラッグストアやディスカウント店も増え、従来のスーパーの優位性は揺らいでいます。
売上が増えても利益が残らない
スーパー経営の難しさは利益率の低さにあります。
例えば、売上高100億円、営業利益率2%のスーパーなら、営業利益はわずか2億円です。人件費や物流費などが売上高の1%分増え、それを価格に転嫁できなければ、利益は半減します。
イオンの今回の連結営業利益率も約2.2%です。グループ全体で過去最高益を更新しても、巨大な売上高に対して利益は決して厚くありません。
物価上昇は小売業にとって必ずしも追い風ではないのです。
スーパーの撤退が地域社会を直撃する
今後、スーパー各社は不採算店舗の閉鎖やセルフレジの導入、省人化、物流網の統合などを進めざるを得ないでしょう。
しかし、スーパーの閉鎖は企業だけの問題ではありません。特に高齢者や自動車を持たない住民にとって、近所のスーパーは生活インフラそのものです。
一方、企業に赤字店舗の維持を求め続けることにも限界があります。移動販売や宅配サービスなど、人口減少に対応した新しい流通の仕組みが必要です。
イオンの決算と株価急落は、大企業でさえスーパーの採算確保に苦しんでいる現実を示しています。中小スーパーにとっては、さらに厳しい環境でしょう。
物価が上がっているのに、商品を売るスーパーは儲からない。 この皮肉な現実こそ、日本の小売業が直面する構造問題なのです。
コメント