


高齢者の窓口負担の見直しをめぐって、「医療費の窓口負担を一律3割にすると、現役世代の負担が逆に増える」「公費が5000億円増える」といった主張がSNSなどで良く見られますが、これらはミスリードです。僕が試算した結果を以下に示します。
1. 公費の変化:年間約1.1兆円の削減
図1をご覧いただければと思いますが、75歳以上の高齢者のうち、現在1割・2割負担となっている人の窓口負担を3割に引き上げた場合、医療給付費が減少するため、公費負担は約1.6兆円減少すると試算できます。
一方、現在3割負担となっている高齢者にも、医療給付費の5割に相当する公費を投入すると仮定した場合、公費は約5,000億円増加します。
したがって、両者を差し引くと、公費は年間約1.1兆円の純減となります。
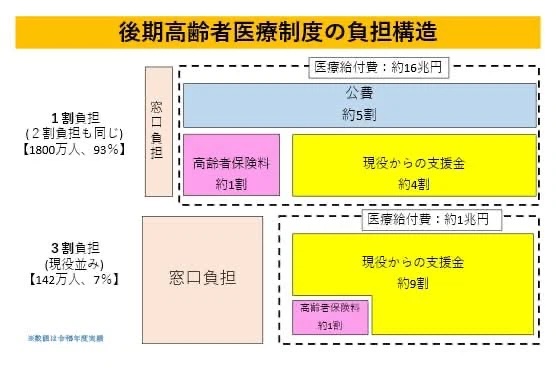
図1
2. 現役世代の「仕送り額」の変化:年間約2.5兆円の削減
図2をご覧いただければと思いますが、高齢者の窓口負担を3割に引き上げた場合、現役世代から高齢者医療制度への支援金も減少します。
試算では、
- 70歳以上75歳未満の医療給付費の減少に伴う前期調整額の削減:約7,000億円
- 75歳以上の医療給付費の減少に伴う後期高齢者支援金の削減:約1.8兆円
となり、現役世代からの「仕送り額」は年間約2.5兆円減少すると推計できます。
なお、高額療養費制度の影響を考慮すると、削減額は縮小する一方、「長瀬効果」(後述)が生じれば、削減幅は拡大する可能性があります。
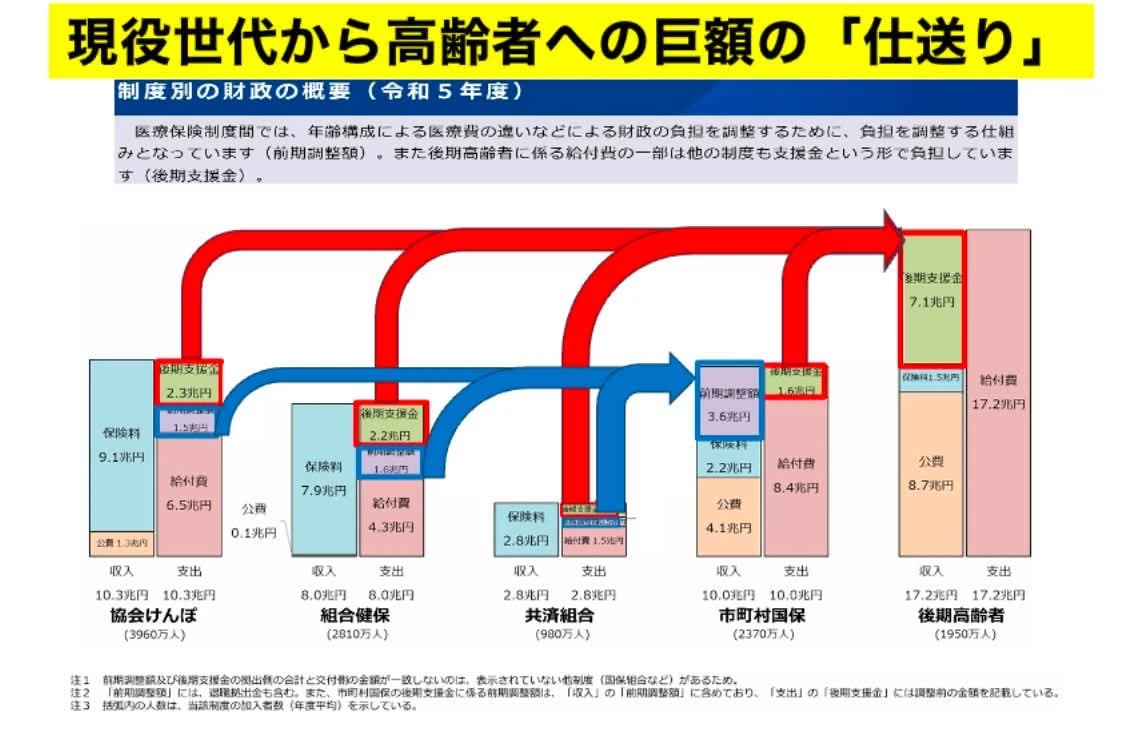
図2
3. 現役世代の保険料の変化:年間約3.1万~8.6万円の引き下げ
前期調整額と後期高齢者支援金の削減額を合計した約2.5兆円を、65歳未満の被保険者約5,800万人で割ると、一人当たり年間約4万3,000円、月額約3,600円の保険料引き下げに相当します。
ただし、高額療養費制度の影響を考慮すると、医療費削減額は約2.5兆円から約1.8兆円に縮小し、保険料削減額も一人当たり年間約3万1,000円となります。
一方、図3をご覧いただければと思いますが、自己負担が増えることによる受診行動の抑制、行動経済学的に「長瀬効果」とされるものも考慮し、70~74歳で2,300億円、75歳以上で3兆円、合計約3.2兆円の追加的な医療費削減が生じると仮定した場合、現役世代の保険料は一人当たり年間8万6,000円(約9万円)、月額約7,200円引き下げられると試算できます。
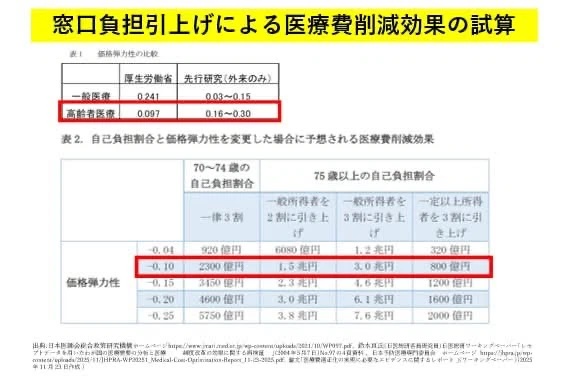
図3
編集部より:この記事は参議院議員(日本維新の会)・猪瀬直樹氏のnote 2026年11月17日の記事を転載させていただきました。オリジナル原稿をお読みになりたい方は猪瀬直樹氏のnoteをご覧ください。
コメント