


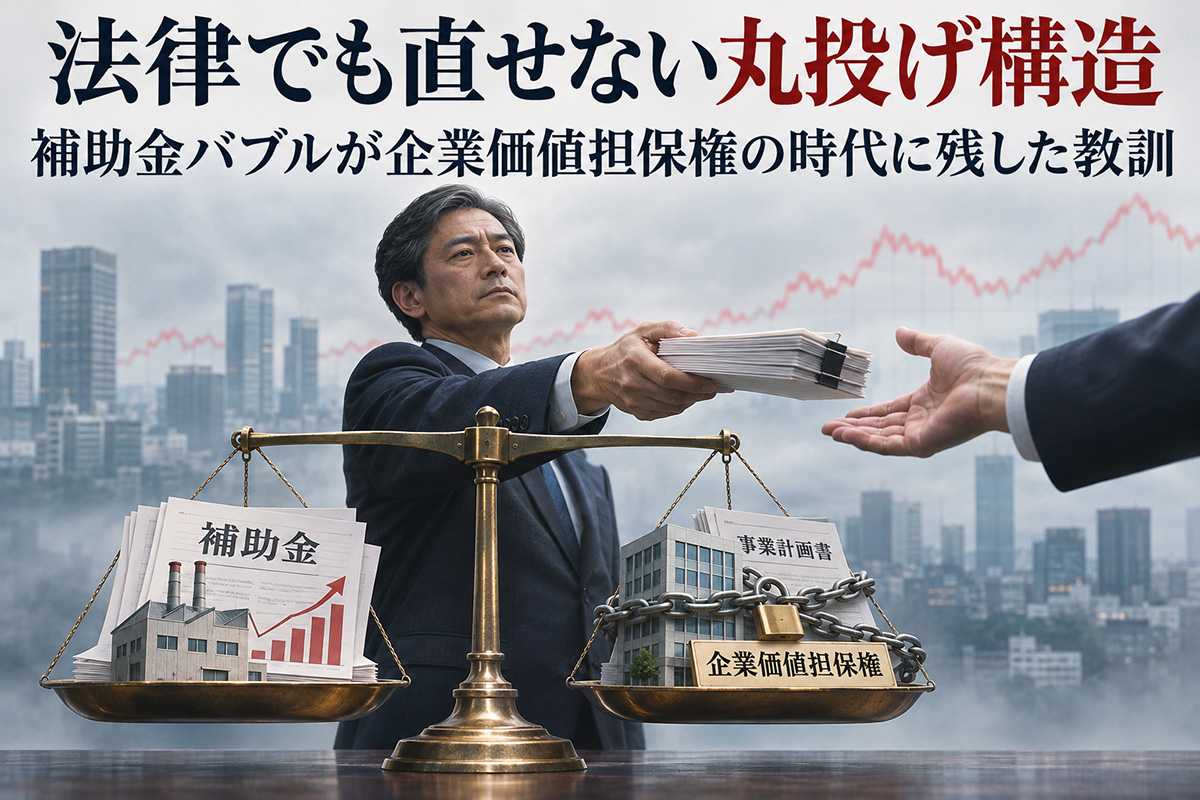
前回まで、事業計画は社長が自分の言葉で書かなければならない、と述べてきた。今回は、その事業計画を社長が書かなかった社会で何が起きたのかを見ていきたい。
東京商工リサーチは10月7日、2026年度上半期(4〜9月)の「経営コンサルタント業」の倒産を発表した。80件。過去最多だった前年同期から13.9%減ったものの、上半期としては2007年以降で2番目の高水準だ。
見出しは「経営のプロがAI台頭で苦境?」となっている。しかし原因別で最多は販売不振の48件で、全体の6割を占める。資本金1,000万円未満が8割を超え、従業員5人未満が98.7%だ。AIが倒産の原因だと示すデータは、記事の中に一つもない。
注目すべきは見出しではなく、記事の後半にある一文だ。2026年1月に行政書士法が改正され、無資格者が報酬を得て官公庁に提出する書類を作成し、提出することができなくなった。コロナ禍に補助金の申請代行が全国で拡大したが、そうした作業代行を掲げるだけのコンサルタントは今後生き延びることが難しい——という趣旨の指摘である。
調査機関の説明は割れている
帝国データバンクは昨年、同じ経営コンサル業の倒産増加について、「まずはIT」需要の減少を主な背景に挙げていた。DX推進や業務システム導入の特需が一巡したという説明であり、補助金への言及はなかった。
同じ現象に、調査機関によって別の説明がつく。これは、どちらかが間違っているということではない。「経営コンサルタント」という分類に、法的な定義がないからだ。
以前、私はこの倒産件数に、補助金代行の崩壊、業種を問わない経営失敗、名称だけの「コンサルティング」という三つの現象が混在していると指摘した。今回扱うのは一つ目である。東京商工リサーチの記事は、それが法律によって完成したことを示している。
改正行政書士法は何を塞いだのか
改正の核心は、第19条に加わった一句にある。
行政書士または行政書士法人でない者は、「他人の依頼を受けいかなる名目によるかを問わず報酬を得て」、業として行政書士の業務を行うことができない。
「いかなる名目によるかを問わず」。この一句が塞いだのは、名目の付け替えである。書類作成料とは呼ばず、コンサルティング料、成功報酬、あるいは顧問料の一部として受け取る。補助金の申請代行は、長くこの形で行われてきた。改正はそこを正面から狙っている。あわせて両罰規定も整備され、違反すれば法人も処罰の対象となった。
この改正を推したのは、行政書士会の業域確保である。士業法の改正としては典型的なものだ。一方で行政の側にも、成功報酬目当ての申請代行を補助金制度から締め出したい事情があった。現在の中小企業向け補助金の公募要領は、事業計画を「必ず申請者自身で作成」するよう求め、申請者以外が作成したと発覚すれば採択を取り消すと明記している。審査の面談に、経営コンサルタントや作成支援者が同席することも認めていない。
両者の利害が一致した結果、補助金代行からのコンサルタント排除は、法律によって完成したのである。
認定支援機関という分岐点
ただし、改正の効き方は資格によって大きく分かれる。
行政書士の登録資格は、行政書士法で定められている。税理士は、試験を受けずに行政書士として登録できる。中小企業診断士には、その資格がない。
補助金の申請には、国が認定する経営革新等支援機関(認定支援機関)の関与を求めるものが多い。中小企業庁の公表リスト(2026年8月26日時点)には約3万4,000件の認定支援機関が載っている。そのうち税理士と税理士法人が65.8%と、3分の2を占める。中小企業診断士は9.0%、民間のコンサルティング会社とコンサルタントは合わせて5.0%。行政書士は1%にも満たない。だが改正後、税理士とそれ以外の支援機関の立場ははっきり分かれた。
税理士の支援機関は、行政書士登録をすれば、書類作成から申請までを引き続き名乗ることができる。診断士や無資格のコンサルタントは、認定支援機関であっても、役割が「支援」に限られる。事業計画への助言や確認書の発行はできても、「書類作成から申請まで代行します」とは言えない。成功報酬モデルの売り文句そのものが、使えなくなったのだ。認定支援機関の3分の2を占める税理士には、書類作成から申請までを担う道が残されている。改正が締め出したのは、残る少数派だった。
銀行や大手税理士法人と提携していない小規模なコンサルタントから、案件が消える。この構造を、改正法は固定した。資本金1,000万円未満が8割、従業員5人未満が98.7%という数字は、それと矛盾しない。
制度は本来の姿に戻った。だが社長は戻っていない
皮肉な見方もできる。
認定支援機関の制度は、2012年8月30日に施行された中小企業経営力強化支援法(現在の中小企業等経営強化法)で創設された。中小企業庁はその趣旨を、税務、金融及び企業財務に関する専門知識や実務経験を持つ者を認定し、「中小企業に対して専門性の高い支援を行うための体制を整備する」ものだと説明している。その名のとおり、もともと中小企業を「支援する」立場として設計された制度なのだ。支援しかできないという状態は、制度の設計に戻っただけとも言える。
国も、この問題には気づいている。新事業進出・ものづくり商業サービス補助金の公募要領は、「会社全体の事業計画を踏まえず、補助金獲得のみを目的として申請支援を行うコンサルティングが数多く見受けられます」とまで書いている。そして会社全体の事業計画づくりは、公的な支援機関に相談するよう促している。補助金の計画は、会社全体の事業計画とつながっていなければならない。国自身が、そう言っているのである。
問題は、社長が求めていたのが支援ではなかったことだ。
補助金を申請する社長の多くが欲しかったのは、事業計画をつくる手助けではない。自分は何もせずに、採択という結果だけを得ることだった。そうであれば、支援しかできない支援機関は選ばれない。代行できる者へ流れるか、補助金そのものを諦めるか、どちらかになる。
書き手が、無資格のコンサルタントから資格を持つ者に替わる。それだけのことだ。社長が自分で計画を書けない状態は、何一つ変わっていない。
法律は代行者を選び直した。だが、書くべき人は変えなかった。
次の代行市場はどこか
2026年5月25日、企業価値担保権が始まった。
不動産や個人保証ではなく、事業そのものの将来性を担保に融資を受ける仕組みだ。そこで前提になるのは、本連載で繰り返し述べてきた、蓋然性のある事業計画である。
ここに、補助金で一度起きたことが再び起きる余地がある。社長が計画を書けないままであれば、丸投げの行き先は、補助金の申請書から事業性融資の計画書へと移るだけだ。名目を変えた代行は、法律が一つの抜け道を塞いでも、別の場所に生まれる。
ただし、補助金と融資には決定的な違いがある。補助金は採択されれば終わるが、融資には返済がある。銀行は貸す前から回収を見ている。そして私の見るところ、銀行が確かめたいのは計画書の出来栄えではない。その計画を書いた社長が、数字の一つ一つを自分の言葉で説明できるかどうかだ。代わりに書かれた計画書は、面談の最初の質問で崩れる。
実際、計画を評価する第三者の席は、すでに銀行へ移りつつある。投資額1億円以上を対象とする中小企業成長加速化補助金では、経営者本人によるプレゼン審査に外部コンサルタントの同席を認めない。一方で、確認書を出した金融機関の担当者は同席でき、審査項目には「金融機関のコミットメント」まで入っている。
融資につながる支援に経営資源を振り向けるのは、銀行として合理的な行動だ。だがそうであるほど、社長が自分のゴールから計画を書かない限り、計画は銀行の与信基準に合わせた作文になる。審査の採点基準に合わせた作文が、与信基準に合わせた作文に替わるだけである。
これは予言ではない。懸念である。だがその根拠ははっきりしている。補助金バブルを生んだ構造——計画を書けない社長と、それを代わりに書く者が互いを必要とする関係——は、改正法によっても何も変わっていないからだ。
誰が計画を書くのか
補助金バブルの教訓は、悪い代行業者がいたことではない。計画を書かない社長と、それを代わりに書く者が、互いを必要としていたことだ。
その関係を断つことは、法律にはできない。できるのは、社長自身だけである。
企業価値担保権の時代に問われるのは、誰が計画を書くかだ。その答えは一つしかない。社長自身である。
コメント