


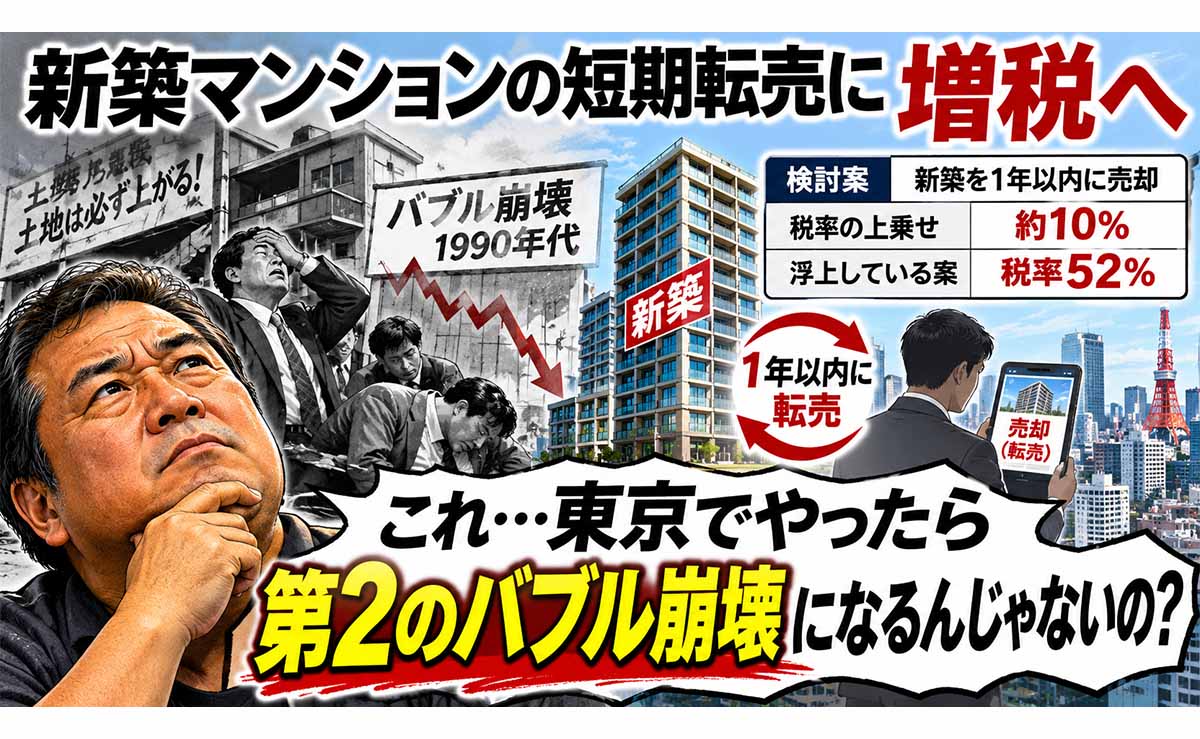
- マンションの短期転売への増税で「第2のバブル崩壊」はまず起きない。売却益にかかる税なので、値下がり局面ではほぼ空振り。対象も「新築を1年以内に、住まずに売る」人だけ。
- バブルを壊したのは税金じゃなくてお金の蛇口(総量規制と利上げ)。その証拠に、1987年から2年以内の土地転売には個人50%・法人は法人税+30%の重税がかかっていたのに、地価は1991年まで上がり続けた。
- 東京はもう冷え始めている。首都圏の中古マンション㎡単価は2026年7月に前年比−1.5%、日銀は政策金利を1.25%まで上げた。下がるなら原因は金利。
- 「転がし」は23区の新築で9.7%。海外住所の人の購入は23区の新築で2.8%、最多は台湾。「中国人が東京を買い占めている」はデータでは出てこない。
- 政府がやっているのは景気対策ではなく、「家が買えない」票への対症療法。ガソリン補助と同じ発想で、アクセルとブレーキを同時に踏んでいる。
- 正直な但し書き:都心の高額新築や、不動産融資に偏った一部の地銀が傷む可能性はある。本当に怖いのは、下がり始めたのを見て慌てて融資を絞る追加策と、損失処理の先送り。
こんにちは。永江です。
自民党の税制調査会が、新築マンションの短期転売に増税する方向で動いています。テレ朝によると、朝日新聞の報道として新築を1年以内に売った場合、譲渡益の税率を約10%上乗せする方向で検討中(ANN、2026年11月17日)。時事通信は、所有1年以内なら税率52%という案が浮上していると報じています(時事通信の見出し・リード)。
で、これを見た瞬間、わたしが思ったのはこれです。
バブル崩壊って、政府が総量規制で急ブレーキかけて、日銀が一気に利上げして起きたんでしょ。値下がりが始まってる東京でこれやったら、第2のバブル崩壊になるんじゃないの?(わたしの最初の仮説)
気になるので徹底的に調べました。結論から言うと、この仮説は半分当たりで半分ハズレ。そしてハズレた半分のほうが面白かった。順番にいきます。
まず「高すぎる」の中身。不動産経済研究所によると、2026年度上半期(4〜9月)の首都圏の新築マンション平均価格は1億1494万円で前年同期比21.1%上昇。年度上半期で初めて1億円を超えました。東京23区は1億7925万円で34.7%上昇。押し上げたのは資材高と人手不足による建築費の高騰です(共同通信)。
ところが足元は変調しています。9月の発売戸数は前年同月比40.1%減の1142戸、平均価格は4.1%下落の9552万円、発売月に契約が決まった割合は50.4%。好不調の目安の70%を大きく下回りました(ロイター報道を引いたアゴラ)。
新築の平均価格はその月に何が売り出されたかでブレるので、わたしは中古の㎡単価のほうを信じます。東日本レインズのデータだとこう。
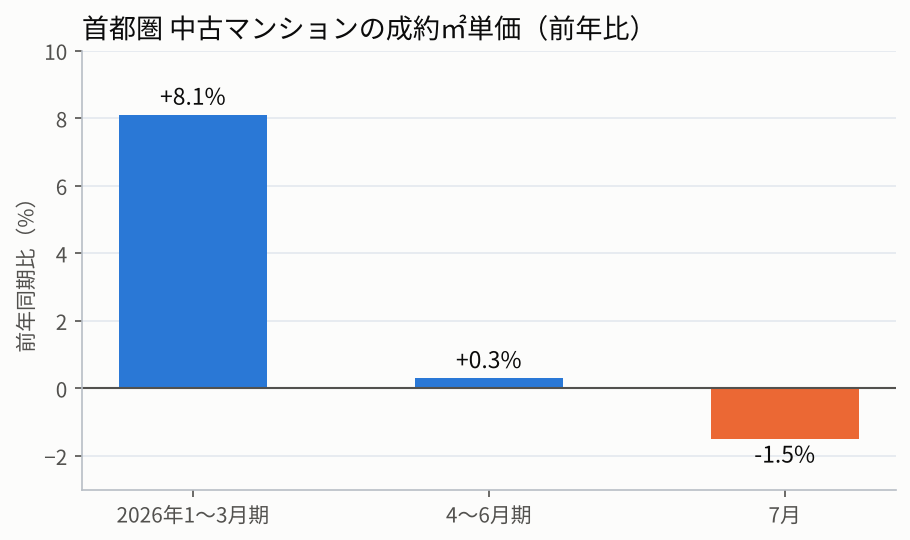
5月には㎡単価が前年比−3.9%となり、レインズのデータで73ヶ月ぶりの下落でした(東日本レインズ 5月度、東急リバブルの解説)。7月は成約件数も8.6%減、在庫は5.5%増。売れなくなってモノが積み上がり始めている。
背景は金利です。日銀は9月に政策金利を1.25%へ上げ、31年ぶりの高水準になりました(共同通信)。つまり政府が増税を決める前から、市場はもう冷え始めているわけです。

CHUNYIP WONG/iStock
国交省が法務省の登記データを使って調べています。新築の最初の登記から1年以内に名義が移ったものを「短期売買」と数えた数字です(国交省 2026年9月15日公表)。
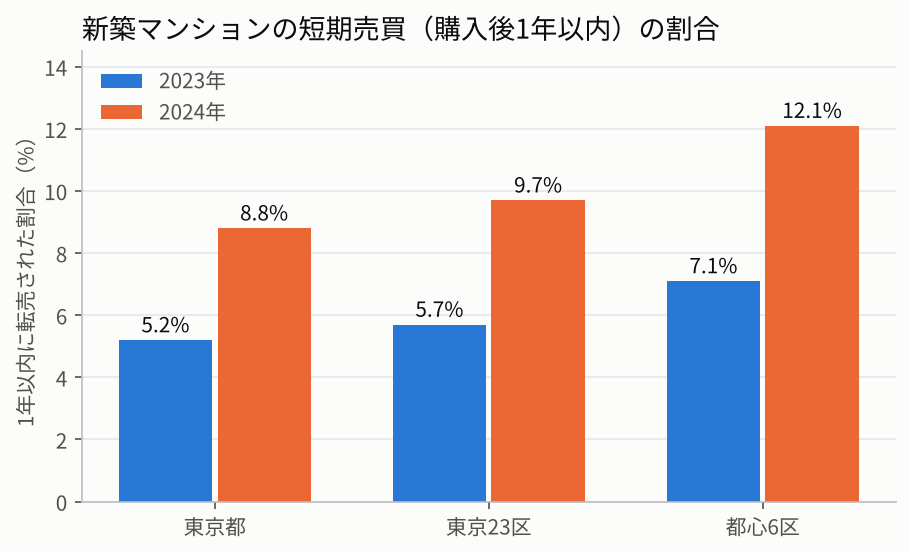
23区で9.7%、都心6区で12.1%。たしかに増えています。ただし中身を見ると、23区の40㎡以上だと大規模マンション(1棟100戸以上)が9.0%、それ以外は2.9%。転がしは都心の大規模タワマンに偏った現象です。
戸数で見るともっと小さい。都心6区で2023年1月〜2024年6月の1年半に短期転売された新築は819戸(国交省 2025年11月公表)。年に直すとたったの500戸台です。国交省自身も、短期売買が価格に与えた影響は特定することは困難だとしています(新宿区のページでの国の説明の紹介)。
目立つけど、東京のマンション価格を全部説明できる量ではない。ここ大事。
「外国人が買い占めて値段を吊り上げてる」という話、ネットではもう定説みたいになってますよね。データを見ます。
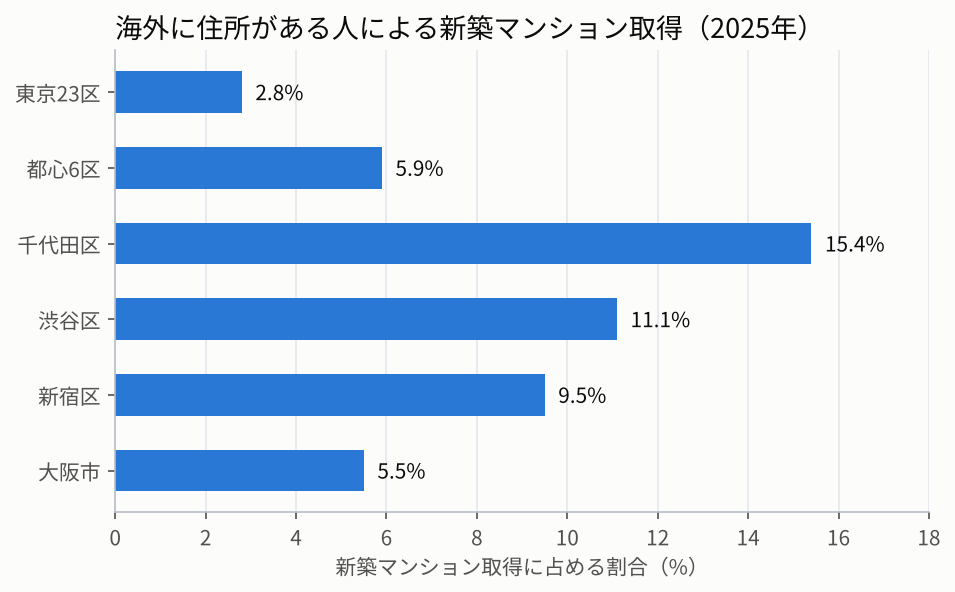
23区の新築で2.8%、中古で2.7%。中古は2024年の3.4%から下がっています(国交省)。
国別だと、2025年1〜6月に23区で海外在住者が取得した308戸のうち台湾が192戸で6割超。中国は30戸、シンガポール21戸です(nippon.com、国交省調査より)。2025年通年でも国交省は台湾が最多としています。
三井不動産出身の牧野知弘氏は、中国本土の比率は2019年のピークから大幅に下がり、逆に投資の損失を埋めるために東京の物件を売る動きが出始めていると話しています(ロイター/ニューズウィーク日本版)。本国からの投資マネーは細っている。ここはわたしの読みどおり。
ただし逆の流れもある。中国の不況から逃げて日本に移り住む人たち(「潤日」と呼ばれる)です。東京都区部に住む中国人は2026年1月時点で26万2320人(東京都データを引いた牧野氏の著書の抜粋)。日本に住所がある人は「海外からの購入」に数えられません。法人名義や日本人の配偶者名義で買う抜け道もある、というジャーナリストの指摘もあります(マネーポスト)。
それを補うために国交省は名前から外国人と推定する集計も出していて、都心6区での取得割合は2024年13.1%、2025年11.9%。同じ地域の人口に占める外国人比率は東京は外国人富裕層も多い上での9.1%なので、住んでいる外国人の比率より少し多く買っている程度です(国交省)。
「外国人が東京を買い占めている」は、データでは出てきません。
ここからが本題。わたしの仮説の前半、「総量規制と利上げでバブルが崩壊した」は正しいです。ただし細部がちょっと違った。
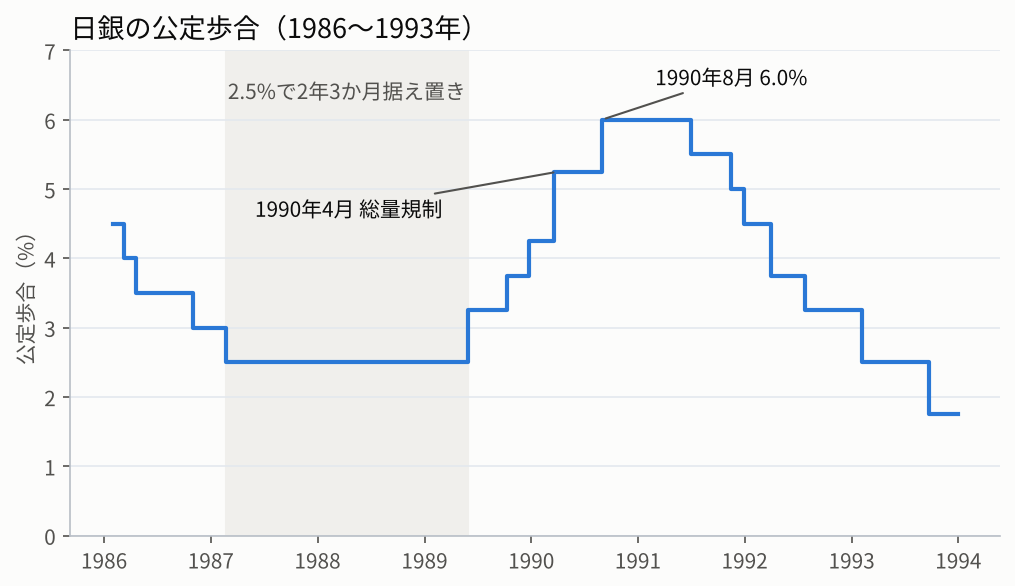
利上げは「いきなり」ではなく、1989年5月から1990年8月まで5回に分けて2.5%→6.0%です(日銀)。問題はむしろ、その前に2.5%で2年3か月も放置したこと。上げるのが遅すぎた。こんなに沸騰するまで放置したのは政治のミスです。
総量規制は、政府の答弁書によると1990年4月に非常緊急の措置として導入され、1991年末で解除されています(衆議院 答弁書 1991年12月27日)。経済産業研究所の植村修一氏の論文も、もっと早く入れていれば評価はかなり違った可能性がある、としています(RIETI ポリシー・ディスカッション・ペーパー 12-P-019)。つまり専門家の評価は「急ブレーキすぎた」より「ブレーキが遅すぎた」。
それと順番。日経平均の最高値は1989年12月29日の3万8915円87銭で、総量規制の前。1990年の大納会には2万3848円71銭と1年で約39%下げています(大和総研)。1992年8月には1万4000円台まで落ちて、ピークの約6割安(激汗)(日経平均プロフィル)。株を崩したのは主に利上げで、総量規制が直撃したのは土地です。いまなら2万4000円まで日経平均が暴落するのと同じだから発狂しますよね。
ここがこの記事の核心です。1987年10月から、所有期間2年以下の土地の転売には「超短期重課」という重税がかかっていました。個人の不動産業者などは譲渡益の50%(または総合課税した場合の上積み税額の120%の多いほう)、法人は通常の法人税に30%上乗せです(財務省 財政金融統計月報)。1991年の政府答弁書も、投機を抑える策としてこの制度を挙げています(答弁書)。
それでも地価は1990〜91年まで上がり続けた。今回の「1年以内に52%」案と同じくらい重い税が、しかも2年以内という広い範囲にかかっていたのに、です。
転売に重税をかけてもバブルは止まらなかったし、壊れもしなかった。株価のピークは1990年、地価のピークは1991年です(RIETI 吉川洋ほか)。壊したのは融資を絞る総量規制と利上げ、つまり「お金の蛇口」です。
ちなみに今回出ている「52%」は、1998年から停止中の土地重課の個人税率とまったく同じ数字。その国交省、2025年の要望書では重課について復活させる合理的な理由はないと書いてました(国交省 令和8年度税制改正要望)。1年でずいぶん変わったなあww
もうひとつ。日本が30年沈んだのは、総量規制と利上げだけのせいじゃありません。全国の銀行が1992年度以降に出した不良債権の処分損は累計で約111.6兆円(金融庁)。この損失を何年も隠して先送りし、1997〜98年に金融危機として爆発した。日経平均は1998年10月に1万2879円まで下げています(日経平均プロフィル)。
長期停滞の主犯は、引き締めそのものより「損を認めずに先送りしたこと」。これは覚えておいてください。あとで効いてきます。
結論は、まず起きない。理由は3つ。
転売課税は売却益にかかる税です。値下がりして儲からない人には、税率が40%でも52%でも関係ない。下げ相場では勝手に空振りする仕組みです。
報じられている自民党の緊急決議の対象は、新築を買って住まずに1年以内に売る個人と法人(日経報道を引いたネット記事)。普通に住む人も、1年以上たって住み替える人も関係ありません。
日本全体の地価総額は1990年末に2452兆円まで膨らみ、2003年までに1300兆円まで落ちました(RIETI 吉川洋ほか)。2022年末は1309兆円で、ピークの約半分(大和総研、国民経済計算より)。全国の土地と株が一緒に膨らんでいた1990年と違って、いま熱いのは東京の、主にマンションという一部の市場です。
銀行も今のところ元気です。日銀は2026年10月の点検で、金融システムは全体として安定していて、現在の金融活動に大きな不均衡は認められないとしています(日銀 金融システムレポート概要)。
国内の貸出に占める不動産ファンド向けは4.1%、法人の賃貸業・取引業向けは9.9%と大きく伸びています。地銀の新しい変動金利の住宅ローンでは、実行金額の過半が35年超(ピクテ・大槻奈那氏の解説、日銀データより)。東京が雪崩を打って下がれば、不動産融資に偏った地銀や、長期ローンで目一杯買った家計は確実に傷みます。
それでも、銀行が一斉に動けなくなって経済が止まるところまで行くかどうかは、下落そのものより政策次第です。下がり始めたのを見て政府が慌てて融資を絞る、損を隠して先送りする。この2つが揃ったとき、1990年代が再現されます。
答えはシンプルで、東京は持ち家より借家のほうが多いからです。東京都の2023年の調査で、持ち家住宅率は44.7%、借家住宅率は48.9%(東京都 住宅・土地統計調査)。
| 家計主の年齢 | 現住居の敷地を所有している割合 |
|---|---|
| 25〜29歳 | 1.4% |
| 30〜34歳 | 7.8% |
| 35〜39歳 | 16.2% |
| 全体 | 27.5% |
値上がりで喜ぶのは家をもう持っている年長の層。若い世代と借家の人にとっては「買えない」「家賃が上がる」でしかない。そして選挙で「現役世代を支援」と言うとき、相手にしているのはこっちの層です。
自民党の住宅土地・都市政策調査会の松島みどり会長は「マンションに住みたい人がちゃんと購入できる社会をつくっていかなければならない」と訴えています(自民党)。日経は、2027年4月の統一地方選を見据えた動きだと報じました(日経の見出しと要約を引いたアゴラ)。自民党の外国人政策本部のプロジェクトチームも、外国人などの短期取引を問題視する提言を高市首相に出しています(時事通信英語版)。
つまり政府は景気を壊したいわけじゃない。「家が買えない」という声に、一番安くて一番目立つ答えを出しているだけ。日経の社説ですら、転売を抑える効果はあっても手ごろな水準まで価格が下がる保証はない、と書いています(日本経済新聞 社説)。
中古を買い取って直して1年以内に売る「買取再販」は普通の商売で、国はむしろ税で応援してきました。買った人の登記にかかる登録免許税は0.1%に軽減されていて、国交省は2027年度もその延長を要望しています(国交省 令和9年度税制改正要望)。
なのに時事の報道では、1年以内に転売したケースは不動産取得税の軽減対象から外すことも検討中。線の引き方を雑にやると、同じ政府が「早く売れ」と「早く売るな」を同時に言うことになります。
しかも与党内では、5年以下の税率(今は約40%)を大幅に上げる案も出ていたと報じられています(リブプラス)。5年まで広がると、転勤や離婚や相続で早めに売る普通の人まで直撃する。見張るべきは「1年以内・新築・住まない人」という線が守られるかどうかです。
一方で政府は、ガソリン価格を補助金で下げています。補助は中東情勢の悪化を受けて2026年3月に始まり、基金からの支出は高市政権下だけで1兆4千億円(共同通信)。首相自身が1日100億円超の国費を使っていると説明して、12月から毎月5円ずつ補助を縮小すると表明しました(ANN)。そのかわり冬の電気・ガス・灯油の支援に約6500億円。これで予備費の残りは850億円程度です(共同通信)。
| ガソリン補助 | マンション転売課税 | |
|---|---|---|
| 狙い | ガソリン価格を下げる | マンション価格を下げる(ように見せる) |
| 景気への向き | 家計を支える=アクセル | 資産市場を冷やす=ブレーキ |
| お金 | 1日100億円超の国費 | 税収が増える側 |
| 手を入れている場所 | 目に見える価格 | 目に見える価格 |
経済の理屈で見ると、片手でアクセル、片手でブレーキ。矛盾してます。でも政治の理屈で見ると一貫している。原因(原油高、建築費、金利)じゃなくて、有権者が感じている痛み=目に見える価格に直接手を入れる。どっちもそういう政策です。正しいかどうかは別にして。
ガソリン補助については、野村総研の木内登英氏も、不安が一気に強まった3月の導入は適切だったとしています。問題は長く続けたことで、一律補助をやめて中低所得者や地方で車が欠かせない世帯に絞るべきだ、という意見です(野村総合研究所)。転売課税は税金を使わないどころか税収が増えるし、投機を抑えて住む人が買えるようにするという目的自体は、多くの国がやっています。
ただし海外の例は教訓でもある。シンガポールは2023年4月に外国人の住宅購入の追加印紙税を60%まで上げました(SCMP)。ニュージーランドは2018年に外国人の住宅購入を禁止しましたが、当時の外国人の購入は取引全体の約3%で、IMFは住宅建設に必要な海外投資を妨げると見直しを求めています(ロイター/WEF)。カナダは2023年1月から外国人の住宅購入を禁止したら、外資の開発業者が新規の住宅建設を止める事態になり、すぐ規則を直しました(JETRO)。
外国人の比率は小さいのに政治的には目立つ。規制すると、住宅を「建てる側」のお金まで止まる。どこの国でも同じことが起きています。
わたしの最初の仮説は「転売課税で第2のバブル崩壊が来る」でした。調べた結果、税そのものにバブルを壊す力はほとんどない。1987年からの超短期重課がそれを証明しています。
だから本当に怖いのは別のところ。日銀の利上げで東京が冷え始めたタイミングで、下がった責任を「課税のせい」にされて、慌てて融資を絞るような追加策が打たれること。そして傷んだ銀行の損を隠して先送りすること。1990年代を30年に変えたのはこっちです。
価格に直接手を入れる政策は、ガソリンでもマンションでも、効かないか副作用が出るかのどっちかです。家を買えるようにしたいなら、供給を増やすこと。容積率の緩和でも建築規制の見直しでも、建てられる量を増やす以外に本筋はありません。大きい声で「転売ヤー退治」と言っているときほど、本当の原因からは目がそれているもんです。
[amazon asin=”[amazon asin=”B07QCNCDC4″ ]
- 日銀の公定歩合の推移(1986〜1993年の各日付と水準)
- 総量規制の導入(1990年4月)と解除(1991年末)〔衆議院 答弁書〕
- 答弁書が超短期重課を投機抑制策として挙げている点
- 超短期重課の内容(1987年10月〜、個人の不動産業者等50%、法人は法人税+30%)〔財務省〕
- 国交省の2025年要望書「重課を復活させる合理的な理由はない」
- 短期売買割合(東京都5.2→8.8%、23区5.7→9.7%、都心6区7.1→12.1%)〔国交省 2026年9月〕
- 大規模マンション9.0%・それ以外2.9%〔同〕
- 都心6区の短期転売819戸(2023年1月〜2024年6月)〔国交省 2025年11月〕
- 海外住所者の新築・中古取得割合(23区2.8%/2.7%など、グラフの各区の値)〔国交省 2026年9月〕
- 2025年の23区新築取得は台湾が最多という国交省の記述
- 外国人推定者の取得割合(13.1%→11.9%)と人口比9.1%〔同〕
- 国が短期売買の価格への影響を特定困難としている点〔新宿区のページ〕
- レインズの中古㎡単価(1〜3月期+8.1%、4〜6月期+0.3%、5月−3.9%、7月−1.5%)と7月の件数−8.6%・在庫+5.5%
- RIETI植村論文の書誌と趣旨
- 地価総額(1990年末2452兆円、2003年1300兆円)と、株価は1990年・地価は1991年がピークという点〔RIETI〕
- 停止中の土地重課の個人税率52%(うち住民税12%)〔国交省資料〕
- 日経平均 1992年8月の1万4000円台、1998年10月の1万2879円〔日経平均プロフィル〕
- 不良債権処分損の累計 約111.6兆円〔金融庁〕
- 日銀 金融システムレポート概要(安定、大きな不均衡なし)
- 東京都の持ち家率44.7%・借家率48.9%と年齢別の敷地所有率
- 松島会長の発言〔自民党〕
- 買取再販の登録免許税0.1%軽減と延長要望〔国交省要望書〕
- カナダの外国人購入禁止と規則改正〔JETRO〕
- 自民税調の約10%上乗せ案(朝日→ANN)
- 52%案と不動産取得税特例の除外検討(時事の見出し・リード)
- 緊急決議の対象「住まずに1年以内、個人と法人」(日経報道を引いたネット記事)
- 5年以下の税率の大幅引き上げ案(リブプラス)
- 日経社説(価格が下がる保証はない)
- 首都圏上半期 1億1494万円・23区1億7925万円(共同)
- 9月の発売1142戸・9552万円・契約率50.4%(ロイター経由アゴラ)
- 5月が73ヶ月ぶりの下落という点(東急リバブル)
- 日銀1.25%・31年ぶり(共同)
- 2025年上半期 308戸・台湾192・中国30・シンガポール21(nippon.com)
- 牧野知弘氏のコメント(ロイター)
- 在留中国人26万2320人(東京都データを引いた牧野氏の著書抜粋)
- 榊淳司氏のコメント(マネーポスト)
- 日経平均 最高値と1990年の約39%下落(大和総研)
- 地価総額2022年末1309兆円(大和総研)
- 貸出構成4.1%・9.9%、35年超ローン(ピクテ解説)
- 統一地方選が狙い(日経の見出し、アゴラ経由)
- 外国人政策本部PTの提言(時事英語版)
- ガソリン補助 1兆4千億円・1日100億円超・毎月5円縮小・電気ガス6500億円・予備費残850億円(共同、ANN)
- 木内登英氏の見解(野村総研)
- シンガポール60%(SCMP)
- ニュージーランドの禁止・約3%・IMF(ロイター/WEF)
- 1992年8月の正確な安値(よく引かれる14,309円・下落率約63%)→本文は「1万4000円台」「約6割」にとどめています
- 課税の施行日(未報道)
- 2025年通年の国・地域別の戸数(国交省グラフから読めず)
- 時事「52%」案の本文の詳細(法人の扱いなど)
編集部より:この記事は永江一石氏のブログ「More Access,More Fun!」2026年11月19日の記事より転載させていただきました。

コメント