


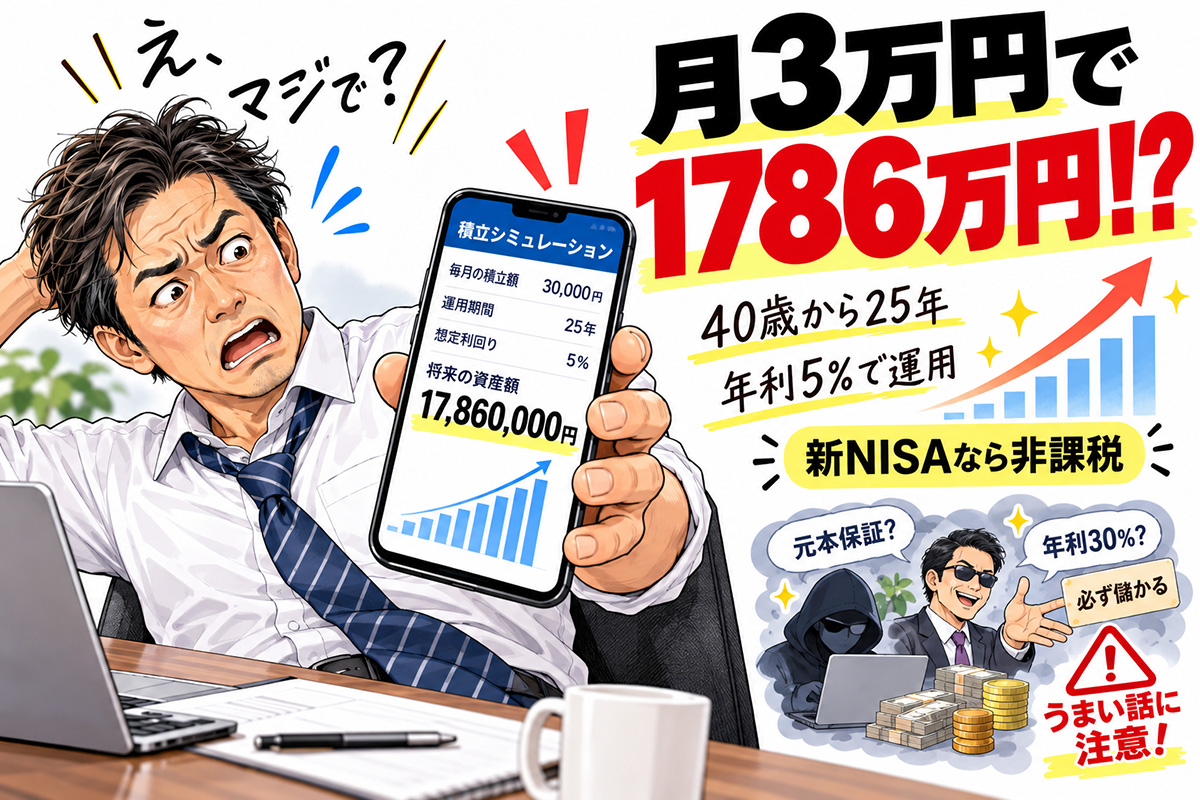
電卓を叩いた。いや、正確にはスマホの計算アプリだが。
40歳から月3万円を積み立てて、年利5%で運用する。65歳になったら、いくらになるか。
約1786万円……え、マジで?
元本は900万円。つまり約886万円が、勝手に増えた分である。しかも新NISAなら、この運用益に税金がかからない。普通の口座なら約20%持っていかれるところが、ゼロ。月5万円にすれば約2977万円。あの悪名高い「老後2000万円」を、数字の上ではあっさり超えてしまう。
起業コンサルタントの岡崎かつひろさんの著書「人生中盤からの成功戦略 お金・仕事・人間関係に困らないコツ」(かや書房)を読んでいて、つい試したくなった計算である。
『人生中盤からの成功戦略 お金・仕事・人間関係に困らないコツ』(岡崎かつひろ著)かや書房
2024年に始まった新NISAは、年間最大360万円まで非課税、非課税期間は無期限。制度としては正直よくできている。珍しく国がまともな物を作った(皮肉です、念のため)。
じゃあ50歳スタートは? 月3万円で15年、約802万円。月5万円で約1336万円。
40歳組と比べると、差はでかい。でかいけど、退職金や企業年金と足せば、ぜんぜん戦える数字だ。「もう遅い」は、やらない理由として一番便利な言葉なので、そろそろ捨てていい。
一応書いておく。年利5%は保証じゃない。過去30年の世界株式インデックスは年率7%前後で推移してきたから、分散しておけば5%は「まあ現実的」なライン、というだけの話だ。下がる年は下がる。ふつうに下がる。
――と、ここまでは冷静に書けた。問題はここからだ。
岡崎さんは「投資にはリスクがつきものです」と釘を刺す。消費者庁の「令和4年(2022年)版消費者白書」によれば、投資詐欺の相談は年間約8000件。
8000件。1日20件以上。毎日毎日、どこかで誰かが「年利30%」「元本保証」「確実にもうかる」に出くわして、相談窓口に駆け込んでいる。
腹が立つ。だまされた人にじゃない。だます側にだ。老後が不安でなんとかしようと動き出した人の、その「なんとかしよう」を、狙ってくる。汚い。ほんとうに汚い。元本保証で年利30%? そんなものがあるなら銀行が全部買い占めてるわ!
……いかん。冷静になろう。
ここで効いてくるのが、40代、50代の武器だ。長く働いてきた人間は「うまい話には裏がある」を身をもって知っている。なぜその利回りが出るのか。リスクはどこに隠れているのか。そう問い返せるだけで、防御力はぐっと上がる。同世代の仲間に「これ、どう思う?」と聞けるのも、ネット検索にはない強みだ。
岡崎さんは、近江商人の「売り手よし、買い手よし、世間よし」――三方よしの視点を、投資判断にも持ち込めと言う。高配当をうたう未公開株の話が来たら、「これで得するのは誰? 損するのは誰?」と考える。すると、誰かの損の上に乗っかった仕組みが透けて見えることがある。逆に、地域企業を応援するファンドやESG投資なら、リターンを狙いつつ世の中にも返せる。
とはいえ、だ。三方よしを心がけたところで、詐欺師がいなくなるわけじゃない。明日もまた、どこかで20件の相談。
それでも月3万円の積み立ては、今日から始められる。こっちは少なくとも、誰かの損の上には乗っていない。それで十分じゃないか。……違うか?
※ここでは、本編のエピソードをラノベ調コラムに編集し直しています。
尾藤克之(コラムニスト、著述家、作家)
■
日本初のClaude実用書です。発売即重版しました。
『3時間で身につくClaude活用術』(WAVE出版)
コメント