


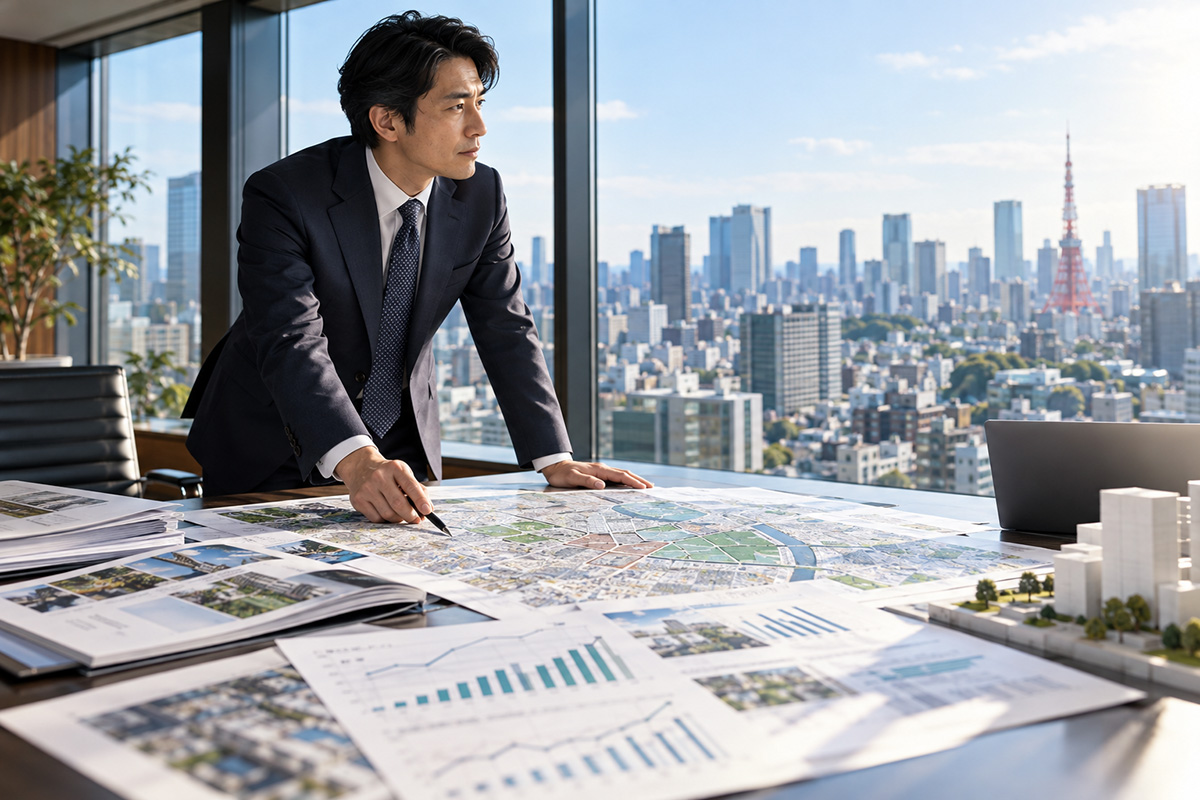
2026年9月15日、国土交通省は令和8年都道府県地価調査(基準地価)を公表した。全国21,466地点を対象に、今年7月1日時点の地価をまとめたもので、全国の全用途平均は前年比1.5%の上昇、全用途平均・住宅地・商業地のいずれも5年連続の上昇となった。商業地は上昇幅がさらに拡大し、東京圏では地価上昇が都心部から郊外へと波及している。
一方で名古屋圏は伸びがやや落ち着き、地方四市(札幌・仙台・広島・福岡)も上昇幅が縮小するなど、地域による温度差は広がっている。地価公示は1月1日時点、基準地価は7月1日時点の地価動向を示すため、年2回、地域の地価変化を確認する重要な手掛かりになる。
このニュースに触れた経営者の多くは、まず自社の保有地が「いくらになったか」を気にする。本社用地や工場用地の周辺地価が上がっていれば、資産価値が増えた、含み益が積み上がった、と受け止める。
前回取り上げた地価公示とあわせ、年に2回、この「含み益の確認作業」だけを繰り返している会社は少なくないだろう。だが、含み益がいくら積み上がったかを確認するだけでは、「次に何をすべきか」という経営判断には一歩もつながらない。
しかし、この受け止め方には限界がある。地価公示・基準地価は、あくまで標準地・基準地という「点」の価格であり、対象地そのものの売却可能額ではない。加えて、「地価が上がった=売れば得をする」という発想は、経営判断としては半分しか成立していない。
工場用地の評価が上がったとしても、顧客・従業員・物流網との関係から移転コストが大きければ、その優位性は簡単には現金化できない。逆に、以前から使ってきた本社用地であっても、事業上必要な面積が縮小していれば、地価の水準にかかわらず一部賃貸や拠点再編を検討する契機になる。つまり地価が上がった土地ほど動かすべき、あるいは動かすべきでない、という単純な対応関係は成り立たない。
問うべきは、土地の価値が上がったかどうかではなく、価値が上がった土地を、今の事業で使い続けることが最善かどうかである。地価上昇は、売却を正当化する材料である以上に、保有の是非を再検討する「合図」として扱うべきものだ。
ここで有効なのが、企業不動産(CRE)の発想である。本社・工場・倉庫・社宅といった保有不動産を、単なる資産や固定費としてではなく、経営資源の配分先の一つとして捉え直す。CREの視点に立てば、地価公示と基準地価は、年2回、決まったタイミングで保有資産の「立ち位置」を確認できる、数少ない定点観測の機会になる。
周辺地価の水準そのものより、数年間の推移と、隣接地点との差を見ることに意味がある。国土交通省の不動産情報ライブラリを使えば、保有地に近い標準地・基準地の価格推移や、周辺の取引価格情報まで確認できる。全国平均の5年連続上昇という数字は、あくまで背景情報であり、そのまま個々の資産の判断材料にはならない。
この定点観測は、単発の資産評価では終わらない。老朽化した本社ビルであれば、追加投資で維持するか、周辺の用途変化に合わせて建替え・移転を選ぶかという論点につながる。新規出店を検討している企業にとっては、候補地の地価上昇率を需要の手掛かりとしつつ、取得費や賃料負担に見合う収益が見込めるかを冷静に確かめる材料になる。
さらに視野を広げれば、保有地が事業承継や資本政策の中でどれほどの比重を占めているかも、あわせて問い直す価値がある。不動産の配置は、今期の損益だけでなく、次の経営者に何を残すかという問題ともつながっている。
この視点を取り入れると、地価のニュースは「一喜一憂の対象」から「経営会議の議題」に変わる。保有物件ごとに近隣の地価動向を一覧にして変化を発見し、その変化を当該拠点の売上・利益や必要面積と突き合わせて事業への影響を確かめ、影響の大きい物件だけを取り上げて、保有継続・改修・賃貸化・売却といった具体的な選択肢を比較する。地価に敷地面積を掛けた金額を、そのまま時価として扱わない慎重さを保ちながら進めれば、年2回の地価公表は、思いつきではなく、定期的な経営資源の棚卸しの機会になる。
2026年の基準地価は、多くの企業にとって「悪くないニュース」として受け止められるだろう。しかし本当に問われているのは、地価がどれだけ上がったかではない。その土地を、今の事業のかたちのまま使い続けることが、これからも最善であり続けるかどうかである。
地価公示や基準地価の本当の価値は、「いくらになったか」を知ることではなく、「この不動産を今後どう位置付けるか」を考えるきっかけを与えることにある。次に地価が発表されたとき、貴社はその数字を、資産評価としてではなく、経営判断のきっかけとして読むだろうか。
コメント