


(前回:炭素会計なのにカーボン・オフセットOK?これですべて台無し)
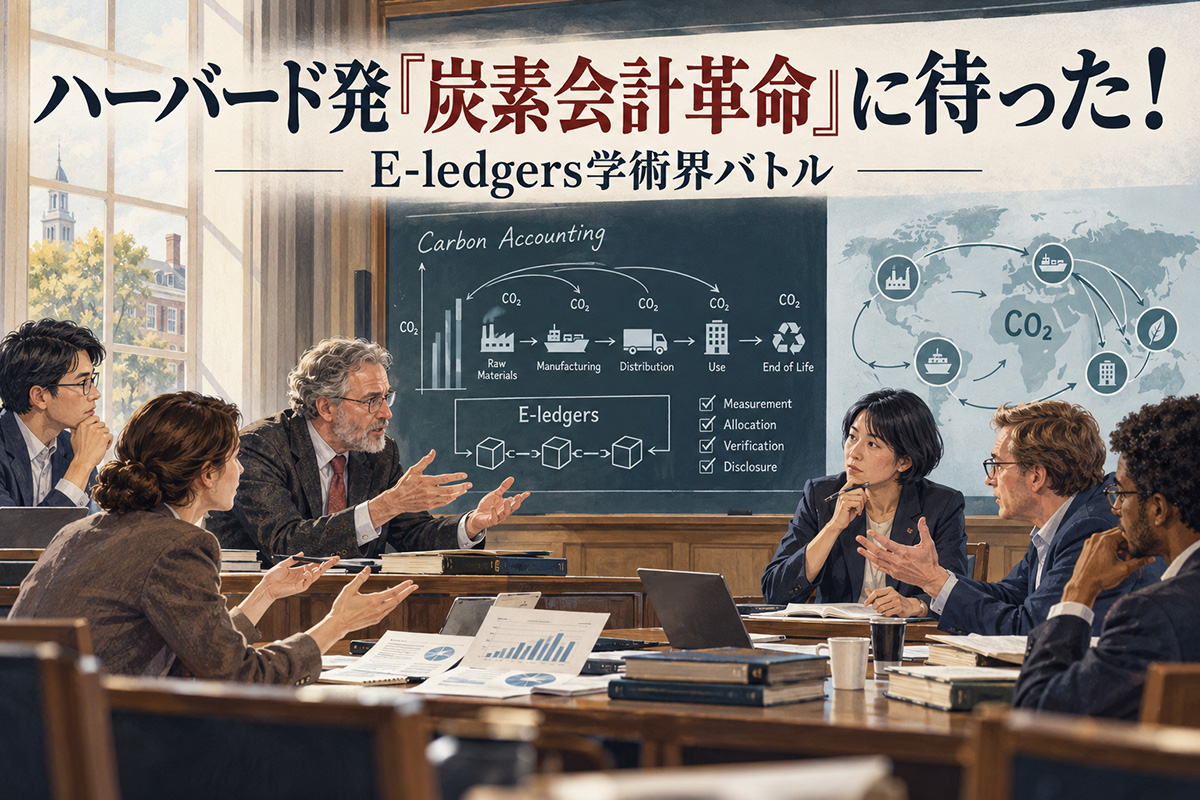
E-ledgers/E-liabilityはハーバード大学発の画期的な炭素会計——。そう聞けば産業界としては興味がわきます。しかしながら、学術界でも評価は割れているようです。
開発者であるハーバード大Kaplan教授らは、E-ledgers をESG報告に対する厳密なアプローチと位置付け、財務会計のように正確・適時・比較可能・監査可能な環境元帳を実現できると主張します。たしかに発想は面白い。
ところが、エディンバラ大学の研究者らは2024年の論文で厳しく指摘しました。スコープ3に対する問題提起は評価できる一方で、「下流排出の報告が限られていることは情報の重大な欠損」「販売製品のみの炭素排出しか計上されず、未販売在庫分が消失してしまう」「最も炭素削減能力が低い最終消費者へ責任転嫁している」など、多くの課題を指摘しています。
GHGプロトコルを運営する世界資源研究所(WRI)も複数の論文を公開しており、「10万社のサプライヤーを網羅するのは非現実的」「CO2の算定方法を提供するものではなく、基準でもない」「規制や懲罰的な炭素税が存在しない状況下で、環境負債は意味を持たない」「一次排出データの転送は品質向上につながるが、E-liabilityの機能は目新しいものではなくすでにGHGプロトコルに含まれている」「E-liabilityはGHGプロトコル基準の代替にはならない」などと批判しています。
開発者の説明だけを聞いて「炭素会計革命」だと思ったら、学術界でも意見が一致しておらず、論争が続いているようです。しかしこれは悪いことではありません。むしろ新しい研究なら当然です。
問題は、こういう段階の概念が日本へ入ってきた途端に、
「てーへんだてーへんだ!」
「これが新たな世界標準になります!」
「対応しない企業は取り残されます!」
となってしまうことです。
国際機関や欧米のルールメイカーたちが環境規制やサステナビリティ施策、脱炭素イニシアチブをつくって日本の産業界へ強制してくる構図は、環境・サステナビリティ分野で幾度となく繰り返されてきました。
SDGs、ESG、TCFD(気候関連財務情報開示タスクフォース)、CDP、SBTi、CA100+(クライメートアクション100+)、そして今や青息吐息となったスコープ3などなど、多くの環境規制に「地球温暖化が本当に緩和するか」「企業価値の向上につながるか」といった実効性の担保はありません。
実務層に対して「難しそうな新しい概念や手法」を定期的に示し、経営層に「対応しなければ市場から排除される」という恐怖を植え付けることで、新たな環境ビジネスが拡大再生産されてきました。中身が難しければ難しいほど、CO2削減効果が出ないほど、従業員への理解浸透が見えにくいほど、サステナビリティ教育や脱炭素コンサルのニーズが継続します。
CO2を1グラムも減らさない不毛なマッチポンプビジネスの本質を、そろそろ我々産業界側が見抜く必要はないでしょうか。日本企業は真面目なので、こうした国際ルールが提示されると「いかにして目の前のルールに対応するか」というフォロワー思考に陥りがちです。
しかし、E-ledgers/E-liabilityはまだ学者同士で議論している最中です。日本企業の皆さん、そんなに急いで財布の紐を緩めなくても大丈夫です。まずは学術界で決着をつけてもらったうえで、本当に企業価値の向上に資するのか、自社の環境施策に取り込む価値があるのかを検討すればよいのです。
次回へ続きます。
【関連記事】
・スコープ3に代わる新たな炭素会計?「E-ledgers/E-liability」とは
・全世界の町工場まで炭素簿記を義務化? E-ledgersという無理ゲー
・E-ledgersの「世界一斉スタート」という無理ゲー
・E-ledgersが新たな下請けいじめになる可能性
・炭素会計なのにカーボン・オフセットOK?これですべて台無し
■
コメント