


(前回:E-ledgersが新たな下請けいじめになる可能性)
E-ledgers/E-liabilityについて調べていて筆者が最もがっかりしたのが、カーボン・オフセットを認めている点です。この時点で筆者はグリーンウォッシング(見せかけの環境配慮)を確信しました。
もちろん「怪しい森林クレジットでも何でも使っていい」という話ではありません。E-ledgers InstituteのFAQでは「ただし本物の炭素除去が認められる場合に限る」「オフセットは実質的で耐久性のある除去を反映し、二重にカウントされてはならない」などの注釈があります。いわゆる「高品質クレジット」を指していると思われますが、筆者が繰り返し指摘しているとおり高品質クレジットであっても本質的にはすべてグリーンウォッシングなのです。
E-ledgersはスコープ3の推計値遊びを真っ向から否定したうえで測定も管理も可能なスコープ1に限定したのに、カーボン・オフセットを認めてしまってはこの制度全体が台無しと言えます。
■
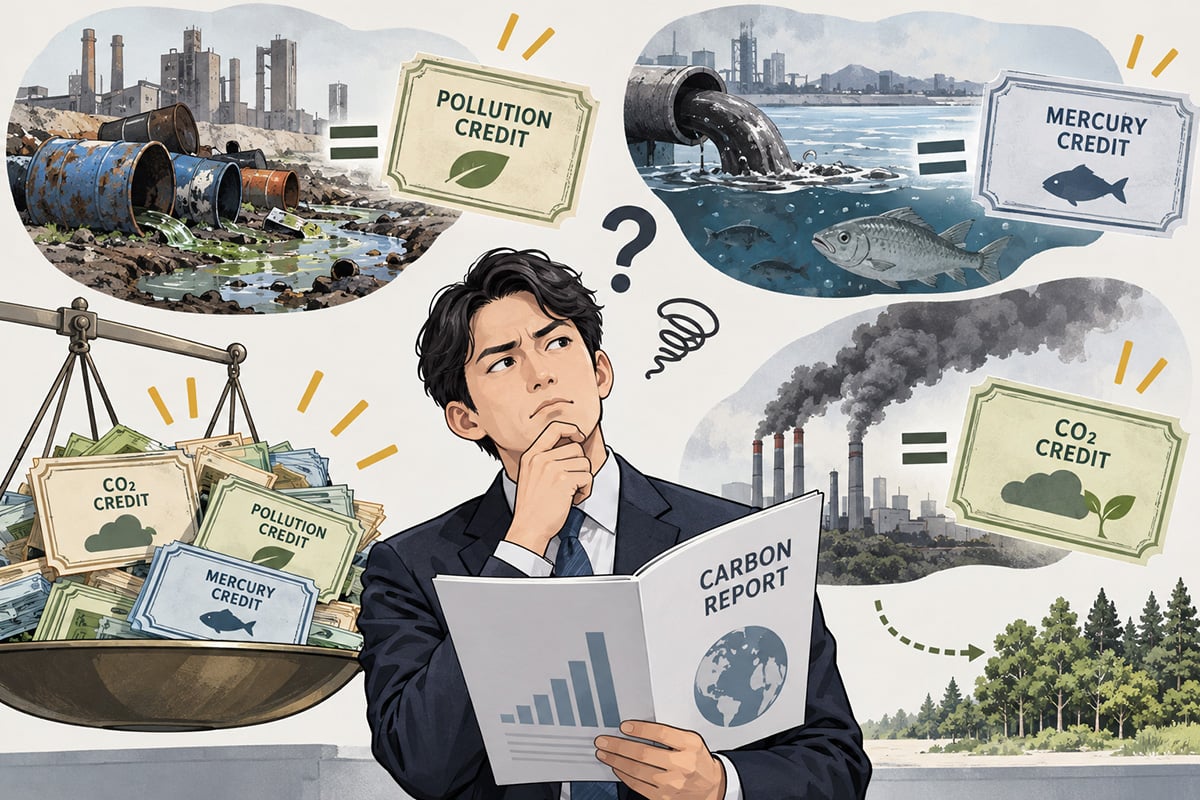
企業の環境活動はCO2削減だけではりません。大きく分けると、地球温暖化防止(CO2削減)、資源循環(廃棄物削減やリサイクル推進)、公害防止(化学物質削減)の3つに分類されます。それぞれ、省エネ法や温対法、廃棄物処理法、大気汚染防止法や水質汚濁防止法などの法律を順守するとともに、地球環境に配慮しながら事業活動を進めなければなりません。
廃棄物処理法では事業者が排出する産業廃棄物の排出、運搬、処分方法などが厳格に定められています。大気汚染防止法では硫黄酸化物(SOx)や窒素酸化物(NOx)などの大気中への排出基準が、また水質汚濁防止法ではカドミウムや水銀、鉛などの排出基準が、それぞれ国や自治体によって細かく指定されています。基準値を超えて排出したら法令違反です。
これを炭素以外の環境負荷に当てはめるとどうなるでしょうか。頭の体操をやってみます。
ESGと炭素クレジットの終焉 | 動画 | キヤノングローバル戦略研究所

たとえば、産廃クレジット制度。ある企業が年間の排出計画を50トンと設定していたところ、分別の徹底や有価売却等の廃棄物削減施策によって排出実績が40トンとなりました。そこで差分である10トン分の産廃クレジットを発行します。産廃クレジット購入者は実際の排出量が10トンだったのですが、このクレジットを購入することによって自社の廃棄物量をオフセットして産廃ゼロと申告したり顧客にアピールすることができます。
たとえば、水銀クレジット制度。ある企業が一年間水銀の排出基準を順守したので、基準値と実績値の差分を水銀クレジットとして発行します。水銀クレジット購入者は、実際には環境基準を超過してしまい法令違反を犯したのですが、このクレジットを購入することによって自社の法令違反を帳消しに…(以下略)。
こんなことは絶対に許されません。他の環境負荷ではありえないのに、なぜ炭素だけはオフセットができるのでしょうか。
筆者が考えるE-ledgersの最大の魅力は、実測可能な直接排出(スコープ1)を対象にしていることです。だったら環境価値などという免罪符に頼らず、最後まで理念を貫けばよいのです。スコープ3よりはるかに筋の良い炭素会計を構想しながら、最後にカーボン・オフセットという脱炭素界隈伝統の鼻薬を混ぜてしまう。実にもったいない。
もう少し続きます。
【関連記事】
・スコープ3に代わる新たな炭素会計?「E-ledgers/E-liability」とは
・全世界の町工場まで炭素簿記を義務化? E-ledgersという無理ゲー
・E-ledgersの「世界一斉スタート」という無理ゲー
・E-ledgersが新たな下請けいじめになる可能性
■
コメント