


- 財政赤字は負担を消すのではなく、将来へ先送りするだけである。
- 政府支出には必ずコストがあり、財政に「フリーランチ」はない。
- 経済成長は財政再建を助けるが、インフレによる名目成長とは区別が必要である。
- 増税を避けても、インフレによる購買力低下という「見えない負担」が生じる。
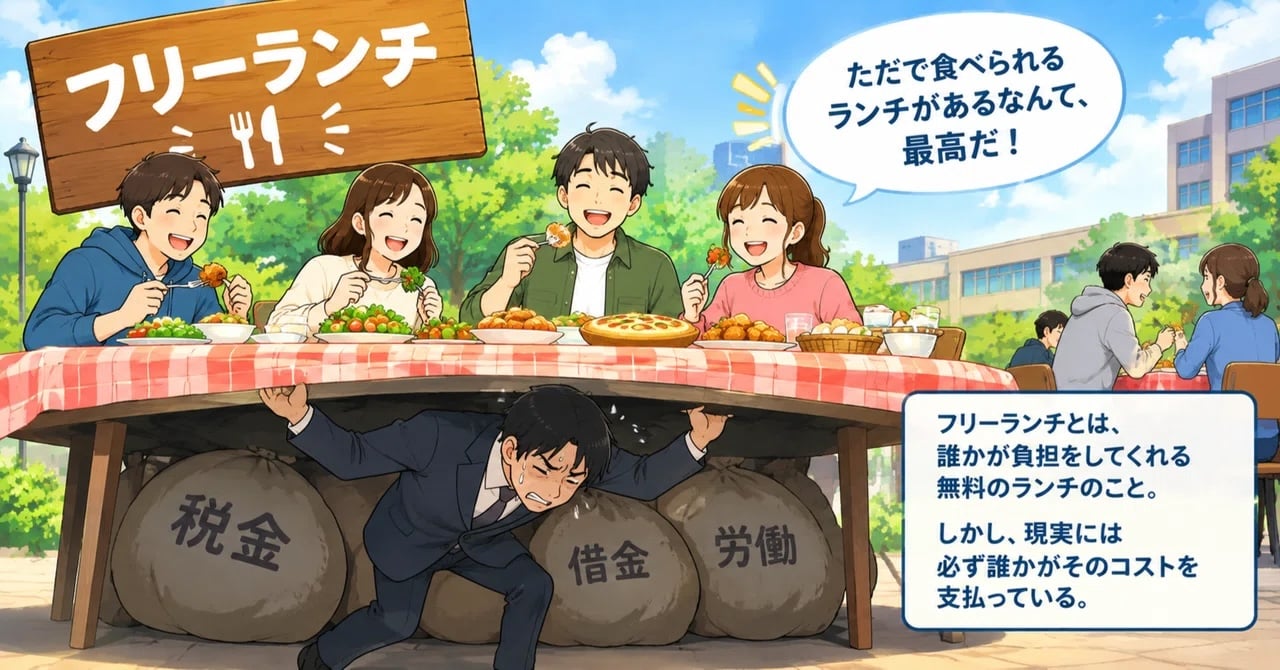
財政再建という言葉から、多くの人は増税や歳出削減を連想する。そのため、財政再建とは国民に新たな負担を課すことだと考えられがちである。しかし、これは財政負担の本質を取り違えている。
政府が支出した時点で、その支出に必要な経済的資源はすでに使われている。財政再建を始めたから負担が発生するのではない。 財政再建をしなかったからといって、負担が消えるわけでもない。問題は、政府支出によって生じた負担を、誰が、いつ、どのような形で引き受けるのかということである。
国債を発行すれば、政府は当面の増税や歳出削減を避けることができる。景気後退や大規模災害への対応など、現在の負担を一時的に将来へ移すことには合理性がある。しかし、財政赤字を恒常化すれば、政府債務は積み上がる。将来の増税や歳出削減が必要になる可能性が高まり、場合によってはインフレによる購買力の低下という形で負担が現れる。
したがって、財政赤字は負担をなくす方法ではない。負担の時期と形を先送りする方法である。 国債を発行した時点では最終的な負担者が見えにくいため、政治的には選択しやすい。しかし、見えないことと存在しないことは同じではない。
財政再建とは、単純に政府債務の残高を減らすことではない。財政赤字によって先送りされてきた負担を直視し、政府支出と国民負担の関係を持続可能なものに戻していくことである。
政府支出にフリーランチはない
財政を考えるうえで最も重要なのは、政府が自由に使える貨幣と、経済全体で利用できる実物資源を区別することである。
政府が国債を発行して100兆円を調達したとしても、その瞬間に100兆円分の財やサービス、労働力が新しく生まれるわけではない。政府が道路を建設すれば建設労働者や資材が必要になり、医療や介護を拡充すれば医師、看護師、介護職などの労働力が必要になる。防衛を強化すれば、装備や人員が必要になる。
政府が使った人、モノ、サービスは、その時点では民間が別の目的に使うことができない。経済全体で利用できる実物資源には限界があるからである。
この制約は、税金で財源を調達しても、国債で調達しても変わらない。税で賄えば現在の国民の可処分所得を減らす。歳出を削れば、別の政府サービスを諦めることになる。国債で賄えば、負担を将来へ移すことになる。そして、需要が供給力を上回る状況で財政赤字が拡大すれば、物価上昇を通じて調整される可能性がある。
つまり、財政にはフリーランチがない。 政府が使える資源は、経済全体が生み出す資源によって制約されている。
成長は財政再建を助けるが、負担を消すわけではない
だからといって、財政再建を増税と歳出削減だけで考える必要はない。経済が成長し、所得や企業利益が増えれば、税率を引き上げなくても税収は増える。この増収を財政赤字の縮小に充てることができれば、追加的な増税に頼らずに財政を改善できる可能性がある。
ただし、これは成長すれば国民負担が軽くなるという意味ではない。税収弾性値が1を上回れば、所得の増加以上のペースで税収が増えるため、税率が据え置かれていても国民から政府への所得移転は拡大する。したがって、経済成長の財政的なメリットは、国民負担そのものをなくすことではなく、成長によって増えた税収を財政赤字の縮小に充てることで、増税や歳出削減への依存を小さくできる可能性にある。
しかも、ここでは実質的な経済成長と名目的な経済規模の拡大を区別しなければならない。
実質的に生産量が増え、所得や企業利益が増加した結果として税収が増えるのであれば、それは経済そのものが豊かになった結果である。これに対して、物価上昇によって名目所得や消費額が膨らみ、その結果として税収が増えているだけなら、国民の実質的な購買力が高まったとは限らない。
政府の投資についても同じことがいえる。道路、鉄道、港湾、電力などの社会基盤は、民間企業の投資や生産性向上を支える重要な役割を果たしてきた。しかし、政府が「成長投資」と名付けて支出を増やせば、自動的に経済成長が生まれるわけではない。重要なのは、その支出が民間投資を誘発し、生産性を高め、供給力を拡大し、結果として実質所得を増やしたかどうかである。
成長は財政再建を助ける。しかし、「成長するはずだ」という期待だけで財政赤字を拡大してよい理由にはならない。期待した成長が実現しなければ、政府支出によって生じた負担だけが残るからである。
税率を上げなくても、税負担は増える
ここで注意しなければならないのが、物価上昇による税収の増加である。
物価が上昇すれば、実質所得が変わらなくても名目所得は増える。所得税の課税最低限や税率区分、各種控除が物価上昇に合わせて十分に調整されなければ、名目所得が増えただけで税負担が重くなる場合がある。
消費税についても同じである。税率が8%のままでも、商品の価格が上昇すれば、同じ商品を購入するために支払う消費税額は増える。税率を引き上げなくても、家計から政府へ移る金額は増えるのである。
このため、「税率を上げていないのだから増税ではない」という議論だけでは、国民の実際の負担を捉えることはできない。重要なのは税率そのものではなく、税を支払った後に残る実質的な購買力がどう変化したのかである。
実質成長によって税収が増えたのか、それとも物価上昇によって名目税収が膨らんだのか。この違いを見なければ、税収の自然増が国民の豊かさを反映しているのか、それとも見えにくい負担増を反映しているのかを判断できない。
インフレ税という見えない負担
ここで重要になるのが「インフレ税」である。
税金には納税通知書がある。所得税や消費税であれば、政府がどの程度の税率を設定し、誰がどれだけ負担するのかを制度として確認できる。ところが、インフレ税には通常、そのような請求書がない。
銀行口座に100万円があれば、物価が上昇しても預金残高は100万円のままである。しかし、物価が10%上昇すれば、その100万円で購入できる財やサービスは減少する。賃金や年金が物価上昇に追いつかなければ、名目所得が変わらなくても実質的な生活水準は低下する。
インフレ税とは、こうしたインフレによる購買力の低下を、実質的な負担として捉える考え方である。 とりわけ、政府債務の実質価値がインフレによって低下する一方で、現金や預金など名目額が固定された資産の実質価値が低下する場合には、政府債務の負担が実質的に軽減される一方、その裏側で国民の保有する貨幣資産の購買力が削られることになる。
もちろん、すべてのインフレが財政赤字によって引き起こされるわけではない。金融政策、為替レート、輸入物価、供給制約、賃金、企業の価格設定など、物価を動かす要因は多岐にわたる。しかし、財政赤字の拡大が供給力を上回る需要を生み、それがインフレ圧力につながる局面では、インフレが財政負担の調整を担うことがある。その意味で、インフレ税は財政を考えるうえで無視できない。
しかも、インフレ税の負担は均等ではない。現金や預金を多く保有する人や、賃金や年金など固定的な収入に依存する人は、物価上昇による購買力の低下を受けやすい。所得の低い世帯では、食料や光熱費など生活必需品が家計に占める割合が高いため、生活必需品の値上がりが生活を直接圧迫する。
一方で、株式や不動産などの実物資産を保有している人は、資産価格や名目所得の上昇によってインフレの影響を一部吸収できる場合がある。したがって、インフレ税は単なる物価上昇ではなく、社会の中で購買力を移転させる問題でもある。
ここに、インフレによる財政調整の政治的な特徴がある。増税なら国会で税率や負担者を明示的に決めなければならない。しかし、インフレ税にはそのような明示的な決定がない。誰がどれだけ負担するのかを正面から議論しないまま、物価上昇を通じて国民の購買力が削られていく。
だからこそ、インフレ税は見えにくい。
「増税か反増税か」では財政の本質は見えない
財政をめぐる議論では、「増税か反増税か」という対立が前面に出やすい。しかし、それだけでは財政負担の全体像を捉えることはできない。
増税によって財源を確保すれば、誰がどの程度負担するのかを明示できる。歳出を削減すれば、政府サービスや給付のどこを縮小するのかを明らかにできる。経済成長によって税収を増やせれば、追加的な増税や歳出削減への依存を小さくできる可能性がある。そして国債を発行すれば、現在の負担を将来へ移すことができる。
しかし、増税を避け、歳出削減も避け、財政赤字だけを拡大し続ければ、負担が消えるわけではない。 将来の増税や歳出削減として現れるかもしれないし、インフレによって実質的な購買力を削るインフレ税として現れるかもしれない。
だから、「増税しない」という政策と「国民負担を増やさない」という政策は同じではない。
財政再建で本当に問われているのは、増税するかどうかだけではない。政府が何にいくら使い、そのために必要となる実物資源を誰が利用し、その負担を現在の税負担として明示するのか、将来の債務として先送りするのか、それともインフレ税という見えにくい形で国民に負わせるのかという選択である。
財政再建とは、負担を隠さないことである
財政再建は、国民に新たな負担を押しつけるための政策ではない。政府支出によってすでに発生している負担を直視し、その負担をどのように引き受けるのかを明らかにする作業である。
経済成長によって生産性と実質所得を高めることができれば、財政負担を相対的に軽くすることはできる。政府の投資が民間の生産活動を後押しし、供給力を高めるのであれば、その意味は大きい。しかし、成長という言葉だけで財政赤字を正当化することはできない。
増税にもコストがある。歳出削減にもコストがある。財政赤字にもコストがある。そして、インフレにもインフレ税というコストがある。
違うのは、その負担がどのように見えるかである。
増税には納税通知書がある。歳出削減には削られた給付やサービスがある。国債には政府債務という数字が残る。それに対してインフレ税には、同じ金額の預金で買えるものが少なくなるという形でしか見えない。
だからこそ、インフレ税は政治的に扱いやすい。国民に「負担をお願いします」と正面から告げる必要がないからである。しかし、見えない負担は、存在しない負担ではない。
「増税しない。歳出も削減しない。政府支出は増やす。それでも国民負担は増やさない」という選択肢は存在しない。
フリーランチのない世界で、財政再建に必要なのは、負担をなくすという幻想ではない。政府支出によって生じる負担を正面から認め、その負担を誰が、いつ、どのような形で引き受けるのかを明らかにすることである。
負担を税として明示するのか、歳出削減として受け入れるのか、経済成長によって相対的に軽くするのか、それとも財政赤字とインフレ税によって見えない形で引き受けるのか。
選択しなければならないのは、負担の有無ではない。負担の姿なのである。
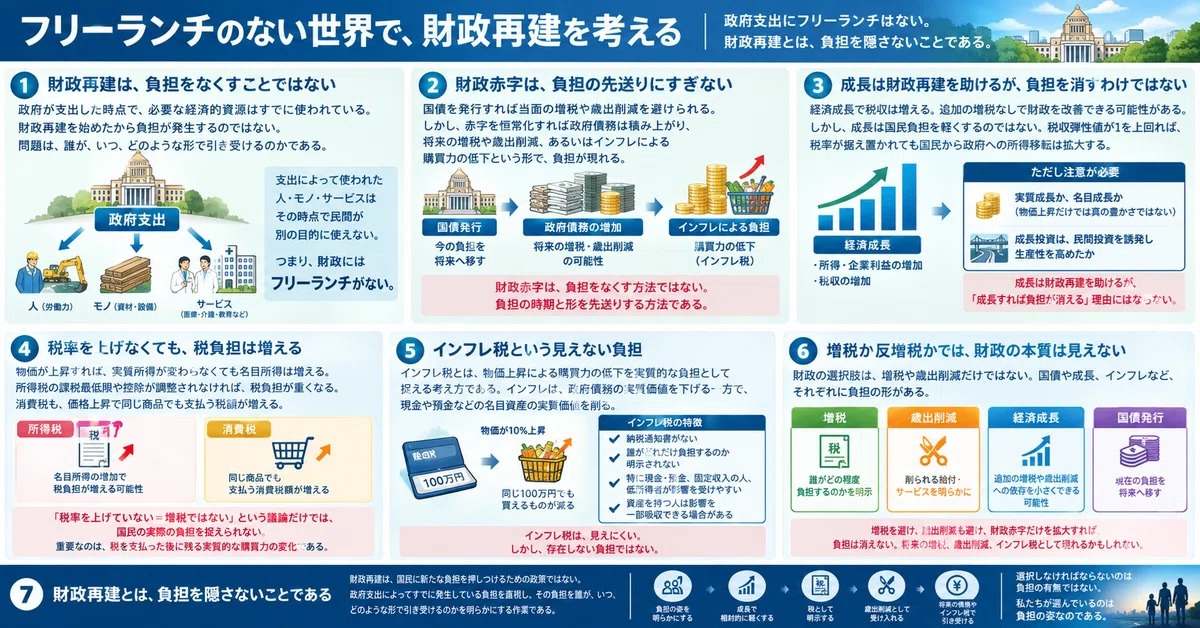
まとめの図
編集部より:この記事は財政学者・島澤学氏のnote「市民経済論で読む日本」2026年9月16日の記事を転載させていただきました。オリジナル原稿をお読みになりたい方は島澤学氏のnote「市民経済論で読む日本」をご覧ください
コメント