



emma/iStock
この記事では、企業の第1次所得バランス(総)の国際比較をご紹介します。
1. 日本企業の第1次所得バランス
経済統計SNAでは、付加価値の分配に財産所得の純受取を加えたものが第1次所得バランスと呼ばれます。
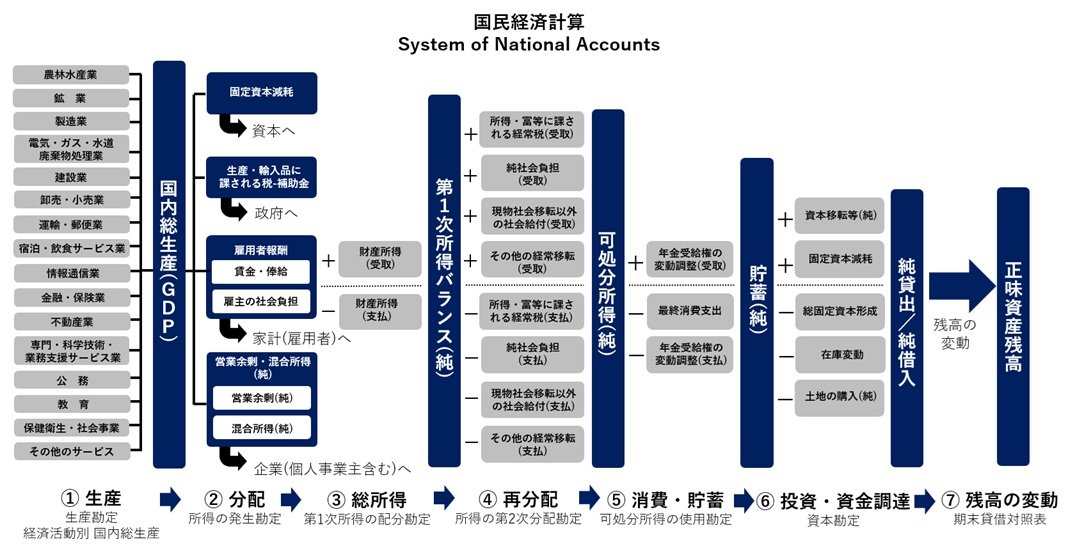
企業の場合は、次の通りです。
第1次所得バランス(総) = 営業余剰(総) + 財産所得(純受取)
= 営業余剰(純) + 固定資本減耗 + 財産所得(純受取)
私たちに馴染み深い企業会計の用語で言えば、営業余剰(純)は営業利益、固定資本減耗は減価償却費、財産所得(純受取)は営業外損益に相当します。
第1次所得バランス(総)は、経常利益に減価償却費を加えたものに近い概念です。
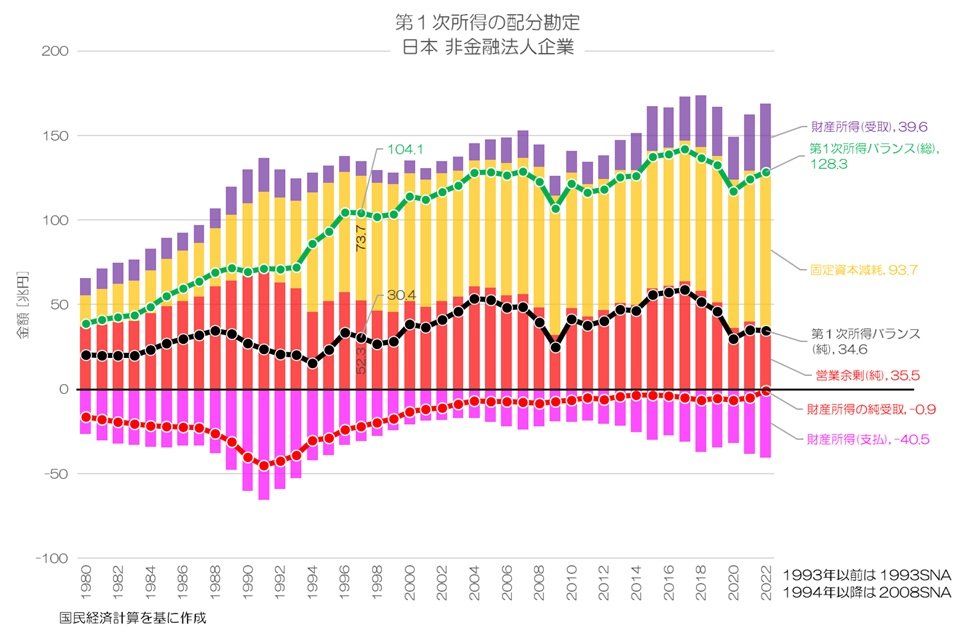
図1 第1次所得の配分勘定 日本 非金融法人企業
国民経済計算より
図1が日本企業の第1次所得の配分勘定です。
付加価値(GDP)のうち営業余剰(純)と固定資本減耗が分配され、さらにプラス側(受取)に財産所得(受取)が、マイナス側(支払)に財産所得(支払)が計上されます。
特徴的なのが、近年では財産所得の受取と支払がほぼ相殺していてほぼゼロとなっている点です。
財産所得の受取では、対外直接投資からの配当金など投資所得が拡大しています。
支払では、配当金が拡大している一方で、支払利子が大きく減少していて以前よりも目減りした状況です。
この結果、差引の財産所得(純受取)のマイナス水準が縮小し、近年ではほぼ拮抗する水準となっている事になります。
2. 1人あたりの推移
ここからは、企業の第1次所得バランス(総)について、国際比較していきましょう。
まずは人口1人あたりのドル換算値から見ていきます。
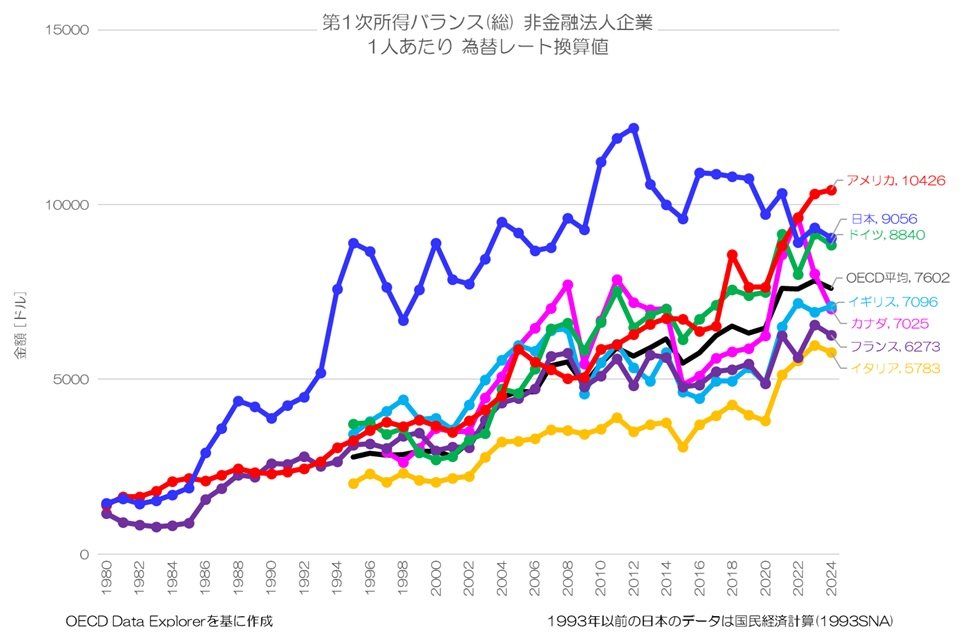
図2 第1次所得バランス(総) 非金融法人企業 1人あたり
OECD Data Explorerより
図2が企業の第1次所得バランス(総)について、人口1人あたりのドル換算値(為替レート換算)を計算したものです。
日本が非常に高い水準で推移してきたことがよくわかりますね。
他の主要先進国は、イタリア以外は概ね同程度で推移していますが、その2倍前後の金額水準が継続していたようです。
近年では円安が進んだ事もあり、アメリカを下回り、ドイツと同程度となっていますが、相対的に高い水準が維持されています。
3. 1人あたりの国際比較
つづいて、最新の数値で国際比較してみましょう。
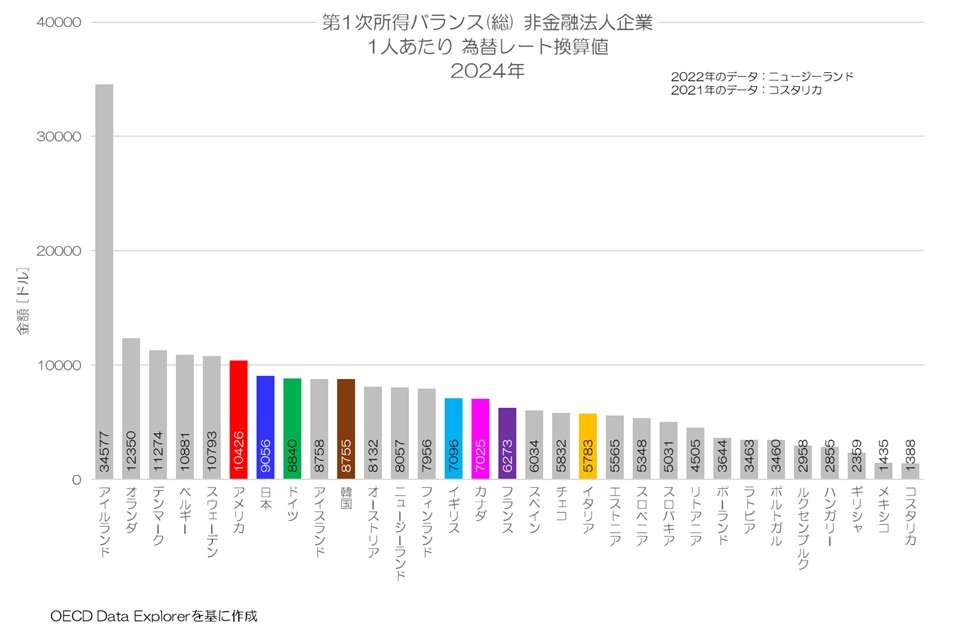
図3 第1次所得バランス(総) 非金融法人企業 1人あたり 2024年
OECD Data Explorerより
図3が2024年の国際比較です。
日本は9,056ドルで、OECD31か国中7位と高い水準となっています。
アイルランドが突出していますが、海外企業の現地法人(統計上はアイルランドの居住者)が受け取る分配も含まれると考えれば合点がいきますね。
オランダ、デンマークなどの高所得国に混じって日本が上位となる事はほとんどありませんが、企業の総所得は先進国でもかなり高い水準となっているようです。
4. 対GDP比の推移
つづいて、対GDP比でも国際比較をしていきましょう。
まずは主要先進国の推移からです。
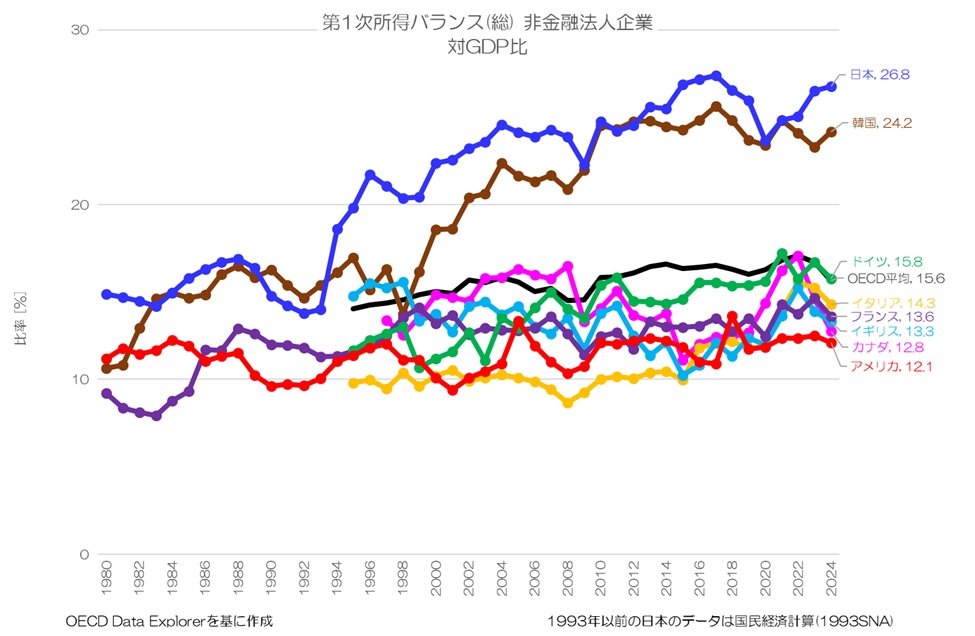
図4 第1次所得バランス(総) 非金融法人企業 対GDP比
OECD Data Explorerより
図4が企業の第1次所得バランス(総)の対GDP比を計算したものです。
日本は韓国と共に非常に高い水準に達していて、なおかつ長期的に拡大傾向である事がわかります。
他の主要先進国は概ね10~15%程度で横ばい傾向です。
日本は全体の付加価値に対して、企業の総所得の水準が非常に高いという特徴がありそうです。
5. 対GDP比の国際比較
最後に、対GDP比の国際比較をしてみましょう。
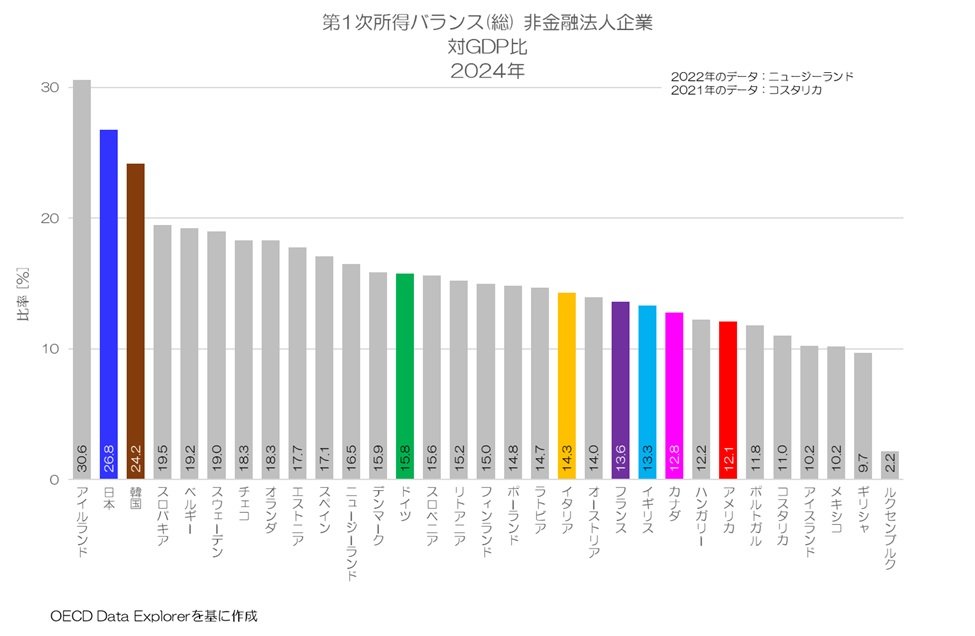
図5 第1次所得バランス(総) 非金融法人企業 対GDP比 2024年 (OECD Data Explorerより)
図5が2024年の国際比較です。
日本は25.8%で、OECD31か国中2位となります。
上位3か国は、それ以下の国々と比べて極端に水準が高い事も読み取れますね。
他国からの投資が多く経済が急拡大中のアイルランドは別格と思いますが、日本も韓国と共にそれに近い水準に達している事になります。
家計の第1次所得バランスが国際的に見れば少ない方だったのと比べて、対照的な傾向ですね。
6. 企業の第1次所得バランスの特徴
この記事では、企業の第1次所得バランス(総)について、国際比較をご紹介しました。
日本は企業への付加価値分配(固定資本減耗含む)が多い事に加え、低金利で支払利子が少なく、偏った対外投資によって海外からの所得受取が多い特徴があります。
それらの要素が組み合わさり、総所得として見れば日本の企業はかなり高い水準に達している事になります。
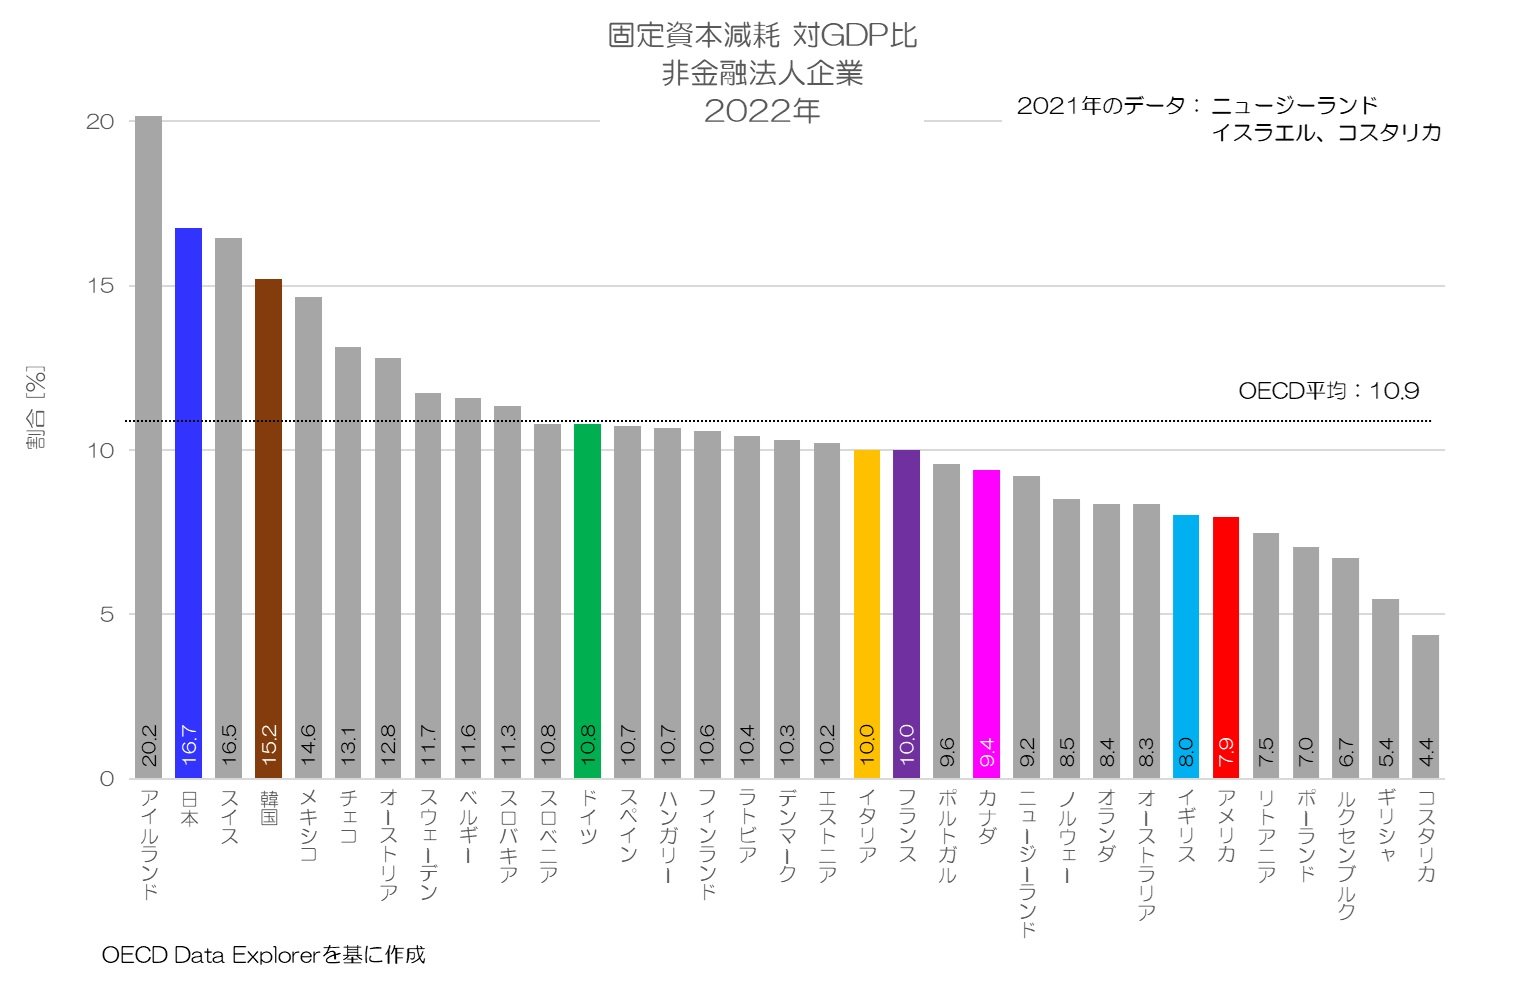
図6 固定資本減耗 対GDP比 非金融法人企業 2022年
OECD Data Explorerより
企業の第1次所得バランスには、付加価値分配のうち固定資本減耗も含まれます。
日本の企業の固定資本減耗は国際的に見ても多く、第1次所得バランスの高水準は固定資本減耗の多さによっても説明がつきそうです。
固定資本減耗を差し引いた第1次所得バランス(純)で見た場合はどのような水準か、また別の機会にご紹介する予定です。
多くの人によって意外なことかもしれませんが、日本は国内での投資も多く、その分固定資産が蓄積され、その維持費用とも言える固定資本減耗が多い事も特徴です。
その割に付加価値が増えてこなかったため、固定資本減耗の割合が嵩み、結果的に企業への分配が多くなっている面がありそうですね。
皆さんはどのように考えますか?
■
この度、当社の取り組みが1冊の本としてまとまり、日経BPより出版されました!

経済の構造(SNA)と統計データに実務者としての視点を加え、私たち働く当事者が今後どのようなマインドセットを持つべきかを、考えるという内容です。
是非ご一読いただけましたら幸いです。
編集部より:この記事は株式会社小川製作所 小川製作所ブログ 2026年9月18日の記事を転載させていただきました。オリジナル原稿を読みたい方は「小川製作所ブログ:日本の経済統計と転換点」をご覧ください。
コメント