


- IEAの最新レポートでは、脱炭素が叫ばれる一方で、世界の石炭需要はなお過去最高水準にあり、2026年も増加見通しとなっている。
- 特に中国は世界の石炭需要の半分超を占め、インドと合わせると世界消費の7割超に達する。日欧が石炭を減らしても、世界全体への影響は限定的だ。
- 中国は安価な国産石炭を大量に使うことで、電力多消費産業やEV、蓄電池、再エネ機器などで圧倒的なコスト競争力を持っている。
- その一方で、日欧は脱石炭政策によって電力コストを引き上げ、結果的に産業競争力を弱め、中国へのカーボンリーケージを招いている。
- 石炭をめぐる問題は気候変動だけでなく、エネルギー安全保障、産業政策、自由貿易、経済安全保障の問題になっている。
- 日本は今後、脱炭素だけでなく、産業競争力とエネルギー安全保障とのバランスをどう取るかが問われる。
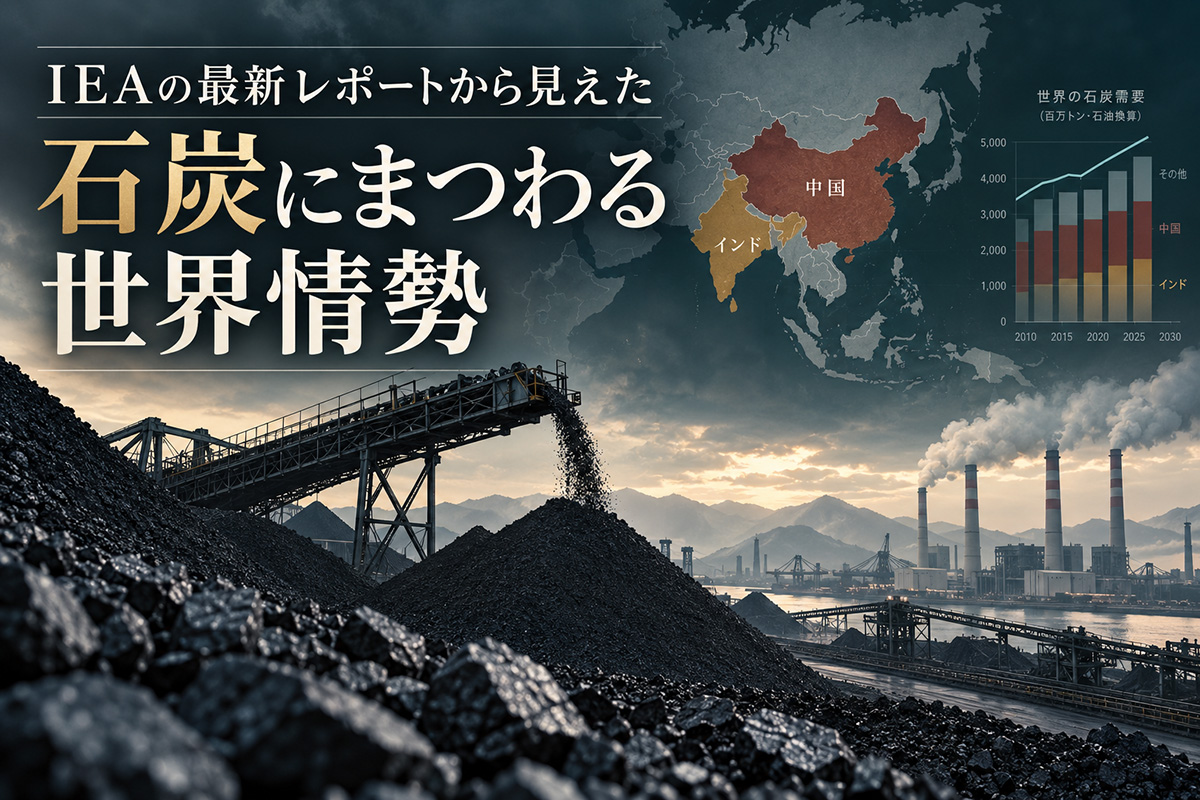
IEAが去る9月10日に「石炭2026年中間報告(Coal Mid-Year Update 2026)」を発表した※1)。そこでは2025年の世界の石炭需給・貿易・価格の実績と、ロシア・ウクライナ紛争とに加えて2026年に勃発した米国・イランの紛争によって続くホルムズ海峡封鎖の影響を踏まえた、2026年、2027年の石炭需給の見通しが示されている。
「脱石炭」の掛け声をよそに世界の石炭需要は過去最高
同レポートによると2025年に世界の石炭生産量は91億トンと過去最高を記録しており、需要も前年比0.3%増の88.4億トンとされ、こちらも過去最高を記録したという。それが今年2026年の石炭需要はさらに1.2%拡大し、89.1億トンに達する見込みだという。脱化石燃料・脱石炭が叫ばれて久しいが、世界の石炭需要は増え続けているというのが実態である。
同レポートによれば、グッドニュースとして2025年には歴史的に初めて、石炭火力発電による世界の石炭消費量は減少したという。中国では再エネの拡大により石炭火力の比率が下がり、またインドでは強大なモンスーンに早くから見舞われ、経済活動が抑制された一方で水力発電が拡大したため、これら2大石炭消費国で石炭火力発電による石炭消費が減少したということである。
また中国で発電に次ぐ石炭消費分野である鉄鋼生産も2025年には減少し、製鉄向け原料炭の消費が減少した。これらは世界全体の石炭消費を抑制する要因になってはいるが、こうした抑制要因にもかかわらず、その他の地域・分野での石炭需要拡大が、上記の減少要素をオフセットして、世界全体では石炭の需要拡大につながったと分析されている。
具体的な消費拡大要素としては、脱石炭政策を止めた米国の影響や、インドネシアでのニッケル・アルミ精錬の拡大、中国での石炭化学製品の生産拡大などが例示されている。
さらに今年2026年には、ホルムズ海峡封鎖の影響による石油・LNGの供給途絶と価格高騰により、世界的に代替エネルギーとしての石炭への回帰が進んでいる。中国では26年春の石炭炭鉱事故により国内炭生産が一時的に減少している中でも、ホルムズ危機の影響を受けて石油化学製品の生産を代替する石炭化学の増産が進んでいくとされている※2)。
世界の「石炭問題」の半分は中国問題である
ちなみに中国の石炭需要は、2025年に49.6億トンにのぼったとされており、世界の総需要88.4億トンの実に56%を中国一国で占めている。一方、同じ2025年の中国国内での石炭生産量も、世界の総生産量91億トンの実に半分以上となる47.1億トンを占めており、中国は国内石炭消費の95%を自給自足している計算になる。
つまり中国は世界の石炭の半分以上を自国で生産し、それを国内で消費しているわけで、温室効果ガスの主要発生源として欧州中心に先進諸国や国際金融界から忌み嫌われてきた石炭問題の半分は、実は中国問題であるという図式がIEAレポートから浮かび上がってくる。
このIEAレポートでは、中国における石炭需要は、2026年にも1%増加して50億トンを超えるだろうと予想している。
中国国内で水力・太陽光・風力などの再エネの拡大は続き、電源構成に占める石炭火力の比率が26年上期に初めて5割を切ったことが今年7月末に大々的に報道されているが※3)、それを上回る勢いで国内の電力需要が拡大しており、実際には石炭火力の発電量は今後も増えていくと見られ、中国の石炭消費絶対量は今年も拡大するものとされている。
実際2025年に中国では、出力1ギガワット級以上(原発1基並み)の大型石炭火力ユニットが50基以上も新規に稼働を開始したとされており、総計78ギガワットもの新規石炭火力発電能力が追加されたと報道されている※4)。
ちなみに石炭火力にCO2排出抑制の政策的圧力がかかっている日本の場合、26年の石炭需要は前年比1%減の1.6億トンと、中国の需要量のわずか3%にとどまっている。また事実上石炭の使用禁止を進めてきたEUにおける石炭需要は2.8億トンと、これも中国の6%弱に過ぎない。
米国が第二次トランプ政権になって石炭復活政策に舵を切る中で、日欧2地域でどんなに石炭利用を減らしたとしても、中国一か国の石炭需要と比べると1割にも満たないため、中国で石炭消費の拡大が続けば、気候変動対策として地球規模の効果は相殺されてしまう計算になる。
日欧が石炭をゼロにしても中印の消費量の7%にすぎない
世界で中国に次ぐ石炭消費国はインドであり、IEAが推計する2026年のインドの石炭需要は13.6億トンとされ、前年比4.2%増で0.57億トン増えるという。日欧合わせた石炭消費量の約13%が1年で増えることになる。そしてこのインドもまた巨大な産炭国であり、2026年の生産見込みは11億トンと、インド国内石炭需要の8割以上を国産の石炭で賄うことになる。
この中印2か国だけで世界の石炭消費シェアの実に7割超を占めており※5)、上に見たように日欧の石炭消費量(4.4億トン)が仮にゼロになったとしても、その削減量はこれら石炭を自給する新興2か国の石炭消費量の7%に過ぎないことは認識されるべきだろう。
はたしてコスト的にも、エネルギー安全保障的にも有利となる自国産の石炭で、国内需要の大半を賄えているこの2か国が、電力需要が急拡大していく中で脱石炭をどこまで真剣に進めていくことを期待できるのか、よく考えてみる必要がある。
安い石炭が生んだ中国の圧倒的な産業競争力
ところでこのIEAレポートを見ていて筆者が思ったのは、「世界の石炭問題(生産・消費共)の約半分が中国問題である」という物量的な現実に加えて、もう一つ重要な論点があるのではないかということであった。
それは今や米国のみならず欧州その他の地域で見境なく導入が始まっている、中国製品の締め出しと輸入制限という、従来の貿易ルールを逸脱しかねない保護貿易措置の遠因に、この石炭問題があるのではないかということである。
中国の石炭利用の分野別比率は、火力発電向けが50~55%、鉄鋼生産向け15~20%、セメント生産向け10%、その他石炭化学等が5~10%とされている。つまり中国では、自国で生産する安価な国内炭約50億トンの半分にあたる25億トンを使って、安価で大量の電力を発電している。これは中国の総発電電量約10兆kWhの約半分、5兆kWhに上り、日本の年間総発電量の5倍となっている※6)。
中国における石炭火力発電のコスト(LOCE)は10円/kWh前後と試算されていて※7)、日本の環境対策費用込みの石炭火力コスト24.8円/kWh※8)の半額以下である。
特に銅・リチウム・シリコンなど、中国が世界的に高い供給シェアを占めている金属精錬産業や、データセンターなどの電力多消費産業が集積するといわれている内モンゴル自治区周辺では、地元産の豊富で安価な石炭に加え、砂漠地域の豊富な風力・太陽光発電の供給もあって、産業用電力価格が約6~10円/kWh※9)(夜間料金はさらに安く4円/kWh※10))と、とてつもなく安い電気を潤沢に使って生産が行われていると見られている。
これと比較すると、日本や欧州の製造業大国ドイツの産業用電気料金の水準22~28円/kWhは、実に2〜7倍にも上り、電力多消費産業の競争力格差は絶望的なまでに開いてしまっている。
いうまでもなくシリコンは太陽電池の主要素材であり、また銅やリチウムといった金属は、モーターやバッテリーに必須の主要材料であるため、それらを大量に使う風力発電タービンや、さらには次世代自動車であるEVやPHVのコスト競争力に影響する重要な部材となっている。
従ってCO2排出削減対策の鍵を握るとして、日欧をはじめ世界中で普及政策が進められてきたこうしたグリーン関連製品の生産において、安価で潤沢な国産石炭由来の電力を使って、極めて低廉かつ大量に生産される中国のグリーン関連製品にコスト的に対抗できる企業は先進諸国にはいなくなってしまった。今や事実上、再エネ設備もEVも蓄電池も、その生産プロセスが中国企業によってほぼ駆逐され、供給を独占されかねないという懸念が生じてきている。
「脱炭素」で中国にCO2を付け替えるカーボンリーケージ
しかしよくよく考えれば、中国において石炭火力由来の安価な電力を使って大量生産されたグリーン製品が「安くなった」といって世界的に大量普及させるということは、中国国内での石炭消費拡大をさらに後押しすることに繋がってしまう(中国国内でも太陽光・風力発電の普及が目覚ましいが、それらの設備も石炭を大量消費して安価に生産されたものであることに変わりはなく、生産段階の排出を踏まえたネットの排出削減効果は割り引いて考える必要がある※11))。
つまり気候変動対策に繋がるとして、日欧等でせっせと中国製の再エネ機器やEV、蓄電池を普及させて、自国のCO2排出量を削減を進めるという政策は、自国の国境の内側だけをきれいにして、本来そうした設備機器の生産時に石炭を使って排出されている大量のCO2を、中国の排出に付け替えていることになり、広い意味でのカーボンリーケージが発生していることに目をつぶることになるのではないだろうか。自宅の玄関からごみを掃き出して綺麗にしても、外のごみが増えるだけで、社会全体を綺麗にできる訳ではないのである。
日欧の「脱石炭」は産業政策上の自爆だったのか
以上みてきたように、皮肉なことに日本やEU諸国などの先進工業国は、自ら脱炭素・脱石炭政策を掲げ、自国の政策判断の下で安価かつ安定供給可能な石炭火力発電を縮小・放棄して自国の電力コストの上昇を招いてきた。
その結果、電力・エネルギーを大量に使って生産してきた再エネ機器・EV・蓄電池をはじめとした工業製品の競争力を失墜させるという、産業政策上の「自爆行為」を進めてきた図式が浮かび上がってくる。
ちなみに米国は国内産の石炭よりさらに低コストなシェールガスが自国内で生産・供給されるようになっている。
その結果として石炭消費が自然体でも減ってきていて、エネルギー供給構造的には先進国の中で唯一、中国の安価な石炭エネルギーベースの生産基盤に対抗できるポジションにいるのだが、米国内のAI・データセンターの電力需要拡大があまりにも急峻なため、現状では送配電コストを含む電気料金全体の高騰と供給ひっ迫に見舞われていて、中国が世界的に寡占している金属精錬の代替生産や、再エネ機器、蓄電池などの生産プロセスを米国内に招致・拡大することは、目下のところ現実的ではないように思われる。
中国の「安い石炭」が自由貿易体制を壊し始めた
ここで我々が考えなければいけないのは、この安い国内産石炭に支えられた中国の比類ない産業競争力という不都合な真実が、従来の安定的なグローバルサプライチェーンを前提としたルールベースの自由貿易・経済システムに亀裂をいれ始めているのではないかという懸念である。
比較優位性のある製品を相互に交換することで、全体益を拡大することができるというのが、世界の自由貿易体制の合理性の原理である。しかしその中で、重要な製品分野で特定国の競争力があまりに高くなりすぎ、さらにその供給力が莫大なものとなって、誰もそれを代替できない寡占状態が生まれてしまうと、輸入国側の経済安全保障を脅かし、その結果世界の自由貿易体制の持続性にひびが入り始めてしまう。
自国民の生活・福利厚生と安全保障を確保することが国家存立の使命である主権独立国家が多数併存して、相互に依存関係を築く中で、自由貿易体制のメリットを互いに享受するというのが20世紀後半の世界経済の発展の背景であった。しかし中国の強大かつ収奪的ともいえる生産力によって、今やそれが転換点を迎えているのではないだろうか。
そしてその競争力の大きな要因が、エネルギー密度が高く、かつ安価で大量に手に入るという稀有な経済的価値を持つ(そのかわり使用時にCO2を大量に排出するという負の側面をもつ)石炭の利用を、日欧など先進国が自粛する中で、世界生産と消費の半分を中国一か国が享受し、それゆえに他国の追従を許さない産業競争力を確立しているのだとすると、果たして比較優位性の相互依存を前提とした自由貿易体制は機能しつづけることができるのだろうか?
石炭という安価なエネルギーの使用について、環境を優先するあまりコストを犠牲にしてその利用を制限・禁止する国や地域が、経済運営を優先して事実上世界消費の半分を既得権益化して生産にまい進する巨大な工業生産国と対峙したら、前者の経済基盤が後者の工業生産力の前に駆逐されていくことは不可避となる。
その意味では、自国産石炭の大量使用により産業競争力を拡大してきた中国側だけを叱責するのは片手落ちであり、気候変動対策に傾倒して安価な代替エネルギーの自給がままならない中、短兵急に石炭の利用を制限してきた日欧(米は途中下車した)の自業自得といった側面も指摘しておくべきだろう。
今世界では、まさにそうした事態を(遅ればせながら)回避しようとする欧米諸国が、中国産の再エネ設備やEV、バッテリーなどの工業製品の輸入を、関税や輸入枠を設けて制限し、さらに炭素価格調整のための懲罰金(CBAM)を課して、気候変動政策によって高コスト化する自国産製品との競争力の平準化を図ろうともがいている。
一見すると不公正貿易に対抗する正当な保護貿易措置のように見えるが、これは先進国が自発的に進めてきた、産業コストを吊り上げる気候変動・エネルギー政策政策が、異なる政策プライオリティを持つ中国の産業政策と衝突し、それが貿易摩擦の形で顕在化していると見ることもできる。
米中「石炭ディール」が脱炭素の建前を吹き飛ばした
さて、ここまで本稿を書いてきたところで驚くべきニュースが飛び込んできた。9月末にワシントンで開かれた米中首脳会議の合意事項の中に、中国が2027、28年に毎年少なくとも1,000万トン超の石炭を米国から輸入することに合意したというのである。
中国では今年5月に国内最大級の炭鉱で大規模な死亡事故が発生して、その復旧と安全対策の強化のため2026年の石炭生産能力が低下し、25年の生産量47.1億トンから26年は46.2億トンと9千万トンほど減少するとIEAのレポートでは分析されている。その国内炭生産減少分を、米国産石炭の輸入で補填するということで、両国にとって経済的メリットのある合意なのだろう。
しかし世界第一と第二の経済が、国産石炭を融通しあうというディールを発表する現実の中で、石炭廃止キャンペーンをリードしてきた欧州は、はたしてどう反応するのだろうか?
上述してきたように、自国内での石炭の利用の多寡が、当面のグリーン製品を含む電力多消費産業の競争力を左右するのだとすると、石炭を使った製品の輸入制限やCBAMによる課徴金を使って貿易障壁を掲げて自国産業を守っていく、という欧州の政策は機能するのだろうか? それはEU域内に高コストな産業経済圏を築いて、外壁をめぐらして籠るということに他ならないのではないか。
一方で世界のGDPランキングそれぞれ1位、2位、5位の米国、中国、そしてインドは、歴史的にほぼ石炭を自給してきた国である。イラン・ウクライナ紛争によってエネルギー安全保障が世界的に注目されている中で、これらの産炭国に対して、欧州並みの石炭の生産・利用抑制を外部から求めて競争力の平準化を狙っても、現実的ではないだろう。
あるいは欧州は石炭に対抗できるような低廉かつ潤沢な国産低炭素エネルギー供給技術が確立するまでの間、自らの石炭利用制限を緩和して(ドイツやポーランドは自国内に大規模な石炭資源を持っている)、自国産業のこれ以上の空洞化を回避するのだろうか・・。
脱炭素・産業競争力・エネルギー安保——日本は何を優先するのか
エネルギー安全保障政策と気候変動対策、産業政策の間に厳然とトリレンマ(相互にジレンマを持つ3角形)が存在している中で、今やそれらを取り巻く世界情勢は大きくかわりつつある。
その中で石炭を含めて国産資源に乏しい日本が、何をよりどころにしてそれぞれの政策にどのようなプライオリティを置いて進めていくべきなのか、今や日本はその難しい判断の岐路に立たされているのではないか?これが筆者が今回のIEAの石炭レポートを読んで抱いた大きな問題意識である。
■
※1)Coal Mid-Year Update 2026
※2)中国の石炭化学プラントは現状でフル生産に近く、増産の余地はあまり大きくないともみられているが、ホルムズ海峡危機が中国で石炭化学プラントの能力拡大を後押しする可能性はある。
※3)中国:2026年上半期、総発電量に占める石炭火力発電の割合が初めて50%を下回る
※4)中国が凄まじい勢いで「石炭火力発電所」の建設を進める理由
※5)中国とインドの人口を合わせると約30億人であり、世界総人口90億人の約3割を占める中で、世界の7割の石炭を消費する計算になる。
※6)石炭火力発電の石炭使用原単位として一般的な石炭350g/kWhを使って計算すると発電電力量は年間5~6兆kWhとなる。
※7)「中国の石炭火力フェーズアウトに関する研究」張沖ほか 政策科学30―2.Feb 2023
※8)発電コスト検証WGとりまとめ(2026年2月6日)
※9)www.mrjjxw.com 2022.9.22
※10)www.tpsq.gov.cn
※11)オランダ政府の研究機関が調査したレポートによると太陽光発電の製造時のCO2排出を含めたライフサイクル全体でのカーボンフットプリントは25年以上継続運転されないと排出削減にならないと報告されている。つまり中国(や世界)で太陽光発電をグリーン電力として大量普及させることは、25年間排出ゼロの発電が継続されないと回収できないほどのCO2を「今」大量に排出していることになり、その大半が中国から排出されることになる。
コメント